تدفع أي منشأة مسجلة في ضريبة القيمة المضافة ضريبة على مشترياتها كل يوم، من الإيجار والكهرباء إلى الأجهزة والخدمات المهنية، السؤال الذي يهم صاحب المنشأة والمحاسب هو: متى أستطيع أن أستعيد هذه الضريبة؟ والجواب أن شروط خصم ضريبة المدخلات محددة بنص نظامي، وأي خلل فيها قد يُسقط الخصم كله حتى لو دفعت الضريبة فعلًا.
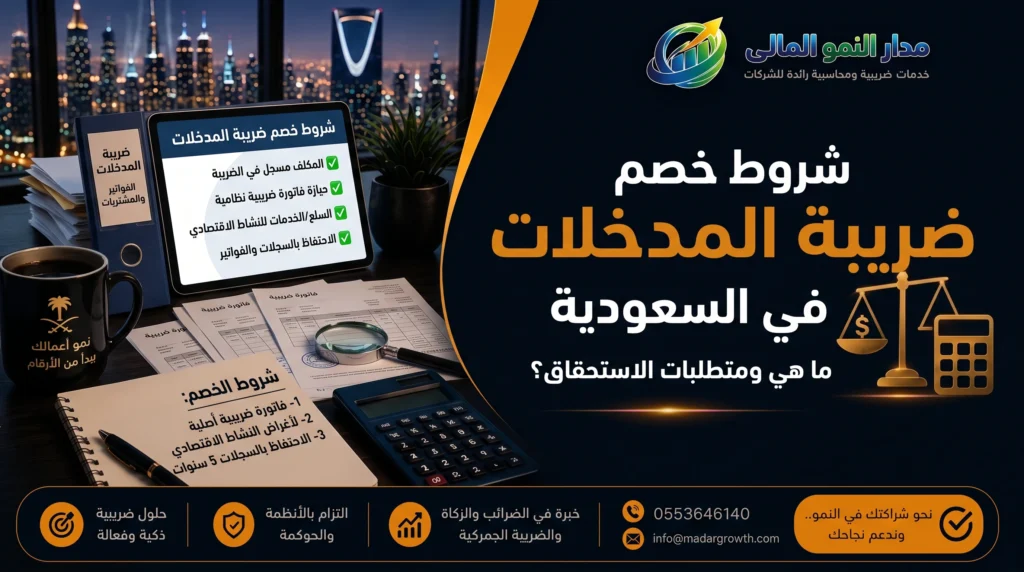
باختصار، تستطيع خصم ضريبة المدخلات متى كانت مشترياتك تخدم نشاطك الاقتصادي وتدخل في توريدات خاضعة للضريبة، وكانت بيدك فاتورة ضريبية صحيحة صادرة باسم منشأتك أو مستند بديل تقبله الهيئة، وألا تقع هذه المشتريات ضمن البنود التي يمنع النظام خصم ضريبتها.
وفي هذا المقال نشرح كل شرط على حدة، ونوضح المستندات المطلوبة، ونبيّن ما لا يُخصم، ثم نختم بأخطاء شائعة تقع فيها المنشآت وطريقة تصحيحها.
ملاحظة مرجعية: تستند المواد المذكورة في هذا المقال (49 و50 و51 و52 و53 و54 و63 و66) إلى نص اللائحة التنفيذية لنظام ضريبة القيمة المضافة بنسختها الرابعة الصادرة عام 2020، قد تصدر تعديلات أو إرشادات لاحقة، فراجع موقع هيئة الزكاة والضريبة والجمارك قبل اعتماد أي حالة حساسة.
ما المقصود بخصم ضريبة المدخلات؟
ضريبة المدخلات هي الضريبة التي تدفعها المنشأة على مشترياتها من الموردين، أما ضريبة المخرجات فهي الضريبة التي تحصّلها من عملائها على مبيعاتها، وعند تقديم الإقرار تخصم المنشأة الأولى من الثانية، ثم تسدد الفرق للهيئة، وهذا ما يسمى أيضًا الائتمان الضريبي على المدخلات.
الهدف من هذه الآلية ألا تتحول الضريبة إلى تكلفة على المنشأة، بل يتحملها المستهلك النهائي في آخر السلسلة، ولهذا السبب يرتبط حق الخصم بأن تكون المشتريات داخلة في نشاط يُنتج توريدات خاضعة للضريبة.
لنفترض أن مكتب تصميم باع خدمات بقيمة 60,000 ريال قبل الضريبة، فتكون ضريبة المخرجات 9,000 ريال، واشترى في الفترة نفسها معدات وخدمات بقيمة 24,000 ريال قبل الضريبة، فتكون ضريبة المدخلات 3,600 ريال، الصافي المستحق للهيئة هو 5,400 ريال، وليس 9,000.
أما إذا زادت ضريبة المدخلات على ضريبة المخرجات في فترة معينة، فيظهر رصيد دائن للمنشأة، يمكن ترحيله إلى الفترة التالية أو طلب استرداده، وسنفصّل ذلك لاحقًا.
شروط خصم ضريبة المدخلات وفق نظام القيمة المضافة
تنص المادة 49 من اللائحة التنفيذية على أن الخاضع للضريبة يخصم المدخلات على ما يُورَّد له في سياق نشاطه الاقتصادي، بقدر ما يستخدمه في توريدات تخوّله الخصم، ويمكن تلخيص شروط قبول الخصم عمليًا في خمسة شروط:
- الارتباط بالنشاط الاقتصادي: أن تكون السلعة أو الخدمة قد اشتُريت لأغراض عملك، لا لاستعمال شخصي أو لنشاط غير اقتصادي.
- الارتباط بتوريدات خاضعة: أن تُستخدم المشتريات في توريدات خاضعة للضريبة، سواء بالنسبة الأساسية أو بنسبة الصفر، أما التوريدات المعفاة فلا تمنح حق الخصم.
- مستند صحيح: أن تحوز فاتورة ضريبية صادرة باسم منشأتك، أو مستندًا جمركيًا للبضائع المستوردة، أو مستندًا بديلًا تقبله الهيئة.
- ضريبة مفروضة ومسددة فعلًا: أن تكون الضريبة قد حُمّلت عليك من مورد مسجل، وأن تكون قد دفعتها أو التزمت بها، ولهذا يُنصح بالتحقق من تسجيل المورد قبل التعامل معه.
- عدم وقوعها في القيود النظامية: فهناك مشتريات يمنع النظام خصم ضريبتها حتى لو توفرت كل الشروط السابقة، كالترفيه والمركبات المقيدة.
وإلى جانب هذه الشروط، يوجد شرط زمني: يجوز الخصم في فترة لاحقة لفترة التوريد ما دام الحق قائمًا، لكن لا يجوز بعد مرور 5 سنوات من نهاية السنة التقويمية التي تم فيها التوريد.
أنواع ضريبة المدخلات القابلة للخصم
ضريبة المدخلات على التوريدات الخاضعة
هي الحالة الأكثر شيوعًا: تشتري من مورد محلي مسجل، فتدفع له الضريبة في الفاتورة، ثم تخصمها في إقرارك، وتشمل المشتريات المرتبطة بتوريدات خاضعة بنسبة الصفر، كالتصدير مثلًا.
ضريبة المدخلات على الحساب الشخصي (الاحتساب العكسي)
في بعض الحالات لا يحصّل المورد الضريبة منك، بل تُلزم أنت باحتسابها بنفسك، كما في بعض الخدمات المستلمة من مورد غير مقيم، وهنا تُسجَّل الضريبة مستحقة عليك، ثم تخصمها في الإقرار نفسه إذا كانت المشتريات مستخدمة في توريد خاضع واستُلمت السلع أو الخدمات داخل المملكة، وتظهر هذه الضريبة في الحقل المخصص للاحتساب العكسي في الإقرار.
ضريبة المدخلات على الواردات من خارج دول المجلس
عند الاستيراد تدفع الضريبة في الجمارك، ويكون المستند الجمركي هو مستند الخصم، يمكن خصم ضريبة الاستيراد إذا كانت البضائع ستُستخدم في توريدات خاضعة، بالنسبة الأساسية أو الصفرية، أما ضريبة استيراد البضائع المعفاة فلا تُخصم.
المستندات المطلوبة لخصم ضريبة المدخلات
المستند هو أقوى ما يحميك عند مراجعة الهيئة، ولهذا تنظر الهيئة أولًا في الفاتورة قبل أن تنظر في طبيعة المشتريات، وتجد تفاصيل الدورة الكاملة لحفظ هذه المستندات وتتبعها في مقالنا عن الدورة المستندية، لكن نلخّص هنا الأساس.
الفاتورة الضريبية
هي المستند الأصلي للخصم، وبحسب المادة 53 يجب أن تتضمن البيانات التالية:
| البيان | التفصيل |
|---|---|
| تاريخ الإصدار | وتاريخ التوريد إذا اختلف عنه |
| رقم تسلسلي | مميِّز للفاتورة |
| بيانات المورد | الاسم والعنوان والرقم الضريبي |
| بيانات العميل | الاسم والعنوان، والرقم الضريبي إذا كان العميل مسؤولًا عن احتساب الضريبة بنفسه |
| وصف التوريد | كمية وطبيعة السلع أو نطاق الخدمات |
| المبالغ | المبلغ الخاضع، وسعر الوحدة دون ضريبة، والخصومات |
| الضريبة | المعدل ومبلغ الضريبة بالريال |
| المعاملة الضريبية | إذا لم تكن بالنسبة الأساسية |
هل يُشترط ظهور السجل التجاري في فاتورة المشتريات؟
هذا من أكثر الأسئلة تكرارًا، بالرجوع إلى نص المادة 53، لا يظهر السجل التجاري ضمن بيانات الفاتورة الضريبية المطلوبة؛ فالمطلوب اسم العميل وعنوانه، أما رقمه الضريبي فيُشترط عند كونه مسؤولًا عن احتساب الضريبة بنفسه.
مع ذلك، تطبَّق في الواقع متطلبات الفوترة الإلكترونية التي قد تضيف بيانات تفصيلية للمشتري في فواتير الأعمال، لذا فالأسلم أن تطلب من المورد كتابة اسم منشأتك ورقمها الضريبي كما هما في التسجيل.
الفاتورة المبسطة
يجوز إصدار الفاتورة المبسطة للتوريدات التي تقل قيمتها عن 1,000 ريال، ولا تصدر للتوريد البيني أو للتصدير، وبياناتها أقل: تاريخ الإصدار، واسم المورد وعنوانه ورقمه الضريبي، ووصف السلع أو الخدمات، والمقابل، ومبلغ الضريبة أو بيان أن المقابل شامل لها، وتُقبل الفاتورة المبسطة الصحيحة مستندًا بديلًا للخصم، أما ما بلغ 1,000 ريال أو أكثر فالمتوقع فيه فاتورة ضريبية كاملة.
المستندات البديلة
إذا لم تتوفر فاتورة ضريبية باسمك، فقد تقبل الهيئة مستندات أخرى بحسب المادة 49، منها:
- فاتورة مبسطة صحيحة.
- عند نقل السلع إلى دولة عضو أخرى: مستند تجاري يثبت القيمة التي حُسبت عليها الضريبة وقت النقل.
- مستندات تجارية أخرى تقدّر الهيئة قبولها، بشرط أن تثبت أنك كُلِّفت بالضريبة وسدّدتها.
وهنا تنبيه مهم: سند الدفع وحده أو إيصال التحويل لا يثبت بالضرورة قيمة الضريبة ولا هوية المورد، ولذلك يبقى قبوله مرهونًا بتقدير الهيئة وبما يتضمنه من بيانات، وقد أحالت الهيئة في ردودها على المستفسرين إلى الدليل الإرشادي لخصم ضريبة المدخلات، الذي يتناول المستندات والأدلة البديلة، فاطلع عليه عند الحاجة.
الفاتورة التي أصدرها المورد بلغة أخرى
اللائحة تشترط أن تكون بيانات الفاتورة بالعربية، ويجوز أن تضاف إليها لغة أخرى، إن كانت الفاتورة بلغة أجنبية فقط، فقد تقبلها الهيئة بحسب الإرشادات في بعض الحالات، بشرط استيفاء بقية المتطلبات وإثبات دفع الضريبة، وتقديم ترجمة معتمدة عند الطلب، فإذا أمكن، اطلب من المورد فاتورة معتمدة بالعربية.
ملاحظات إضافية على الفواتير
- تُصدر الفاتورة الضريبية خلال 15 يومًا من نهاية الشهر الذي حصل فيه التوريد.
- يجوز للعميل إصدارها نيابة عن المورد بعد اتفاق مسبق، ويجوز لطرف ثالث إصدارها مع بقاء المسؤولية على المورد.
- يجوز تلخيص عدة توريدات من المورد نفسه في الفترة نفسها في فاتورة واحدة.
- الإشعارات الدائنة والمدينة (المادة 54) يجب أن تشير إلى الفاتورة الأصلية، وإلا تعثّر تتبع التعديل.
- يجب أن تُصدر الفاتورة آليًا حيث تقرر لائحة الفوترة الإلكترونية ذلك، وإذا أردت تفاصيل أكثر فراجع شروط الفاتورة الإلكترونية المعتمدة قبل أن تقبل أي فاتورة من الموردين.
قائمة تدقيق سريعة قبل خصم أي فاتورة
اجعل هذه القائمة خطوة ثابتة قبل ترحيل أي فاتورة إلى بند المدخلات في دفاترك:
- هل الفاتورة صادرة باسم منشأتي بالصيغة نفسها المسجلة لدى الهيئة؟
- هل يظهر الرقم الضريبي للمورد، وهل هو مسجل فعلًا؟ يمكنك التحقق عبر خدمة التحقق من التسجيل في موقع الهيئة.
- هل ظهر مبلغ الضريبة ومعدلها بوضوح؟
- هل تتطابق الكميات والمبالغ مع أمر الشراء والتسليم؟
- هل المشتريات مرتبطة بنشاطي الخاضع، ولا تقع ضمن البنود المقيدة؟
- هل تاريخ الفاتورة يقع في فترة يجوز فيها الخصم، وضمن حد 5 سنوات؟
- هل حفظت الفاتورة بنسخة يمكن استرجاعها عند أي مراجعة؟
متى تطالب بخصم ضريبة المدخلات؟
الأصل أن يُخصم في فترة التوريد نفسها، وتتبع المنشأة عمليًا طريقة محاسبتها: على أساس الاستحقاق تُدرج الضريبة في الفترة التي تم فيها التوريد، وعلى الأساس النقدي في فترة سداد المبالغ، ويجيز نص المادة 49 الخصم في فترة لاحقة بشرط استمرار الحق وعدم تجاوز 5 سنوات من نهاية السنة التقويمية للتوريد.
مثال: اشترت منشأة تجهيزات تغليف في آخر شهر من الربع، ووصلتها الفاتورة بعد تقديم الإقرار، لا يعني هذا ضياع حقها؛ فيمكنها أن تخصم الضريبة في إقرار الفترة التالية ما دامت داخل المدة النظامية، مع الاحتفاظ بما يثبت تاريخ التوريد.
الفترة الضريبية: شهرية أم ربع سنوية؟
تقدم المنشأة الإقرار شهريًا إذا تجاوزت توريداتها الخاضعة السنوية 40 مليون ريال في آخر 12 شهرًا، وكل ثلاثة أشهر لغيرها، ويمكن طلب الفترة الشهرية، وتُسدد الضريبة في آخر يوم من الشهر التالي لنهاية الفترة، وللاطلاع على خطوات التقديم عمليًا، فقد شرحنا طريقة رفع الإقرار الضريبي خطوة بخطوة، وكيف تُدخل المبيعات والمشتريات قبل الضريبة وتراجع الملخص النهائي.
ترحيل الرصيد أو استرداده
إذا زادت المدخلات على المخرجات، فالرصيد الدائن يُرحَّل إلى الفترة التالية ليُخصم من الضريبة المستحقة، أو يُطلب كاسترداد، يُقدَّم طلب الاسترداد خلال 5 سنوات من نهاية السنة التقويمية التي نشأ فيها الرصيد، وتنجز الهيئة الرد خلال 60 يومًا من الموافقة، وقد ترفض الطلب إذا وُجدت إقرارات لم تُقدَّم، ولها إجراء المقاصة مع أي مستحقات عليك.
الخصم الكامل والخصم النسبي: كيف يُحسب؟
لا تستخدم كل المنشآت مشترياتها في نوع واحد من التوريدات، فبعضها يبيع توريدات خاضعة وأخرى معفاة، وبعضها يمارس أنشطة اقتصادية وأخرى غير اقتصادية، وهنا يأتي الخصم النسبي.
| السيناريو | أنشطة اقتصادية | أنشطة غير اقتصادية | مزيج |
|---|---|---|---|
| مدخلات لتوريد خاضع | تُخصم كاملة | لا تُخصم | خصم نسبي بحسب الأنشطة الاقتصادية |
| مدخلات لتوريد معفى بالكامل | لا تُخصم | لا تُخصم | لا تُخصم |
| نفقات عامة غير مخصصة | خصم نسبي بحسب التوريدات الخاضعة | لا تُخصم | خصم نسبي بحسب الأنشطة الاقتصادية والخاضعة |
الفرق بين المعفى والصفري جوهري: التوريد المعفى لا تُخصم ضريبة مدخلاته، أما الخاضع بنسبة الصفر فتُخصم مدخلاته كاملة رغم أن ما تحصّله من العميل صفر.
طريقة النسبة الافتراضية
تُطبَّق هذه الطريقة على النفقات العامة التي لا تُنسب إلى توريد محدد، كالإيجار الإداري والكهرباء والمصاريف الإدارية، يكون البسط التوريدات الخاضعة في السنة التقويمية الماضية، والمقام مجموع الخاضعة والمعفاة في السنة نفسها، وتُستبعد توريدات الأصول الرأسمالية.
لنفترض أن شركة تدريب بلغت توريداتها الخاضعة في السنة الماضية 3,000,000 ريال، والمعفاة 1,000,000 ريال، النسبة = 3,000,000 ÷ 4,000,000 = 75%، فإذا كانت ضريبة المدخلات على نفقاتها العامة 8,000 ريال، فالمخصوم 6,000 ريال، وتتحمل الشركة 2,000 ريال.
أما المنشأة غير المسجلة في السنة السابقة، فتحسب بالقيم المقدّرة للسنة الحالية، وفي نهاية السنة تُقارن القيم المقدرة بالفعلية وتُعدَّل المدخلات في الإقرار الأخير.
الطريقة البديلة
إذا رأيت أن الطريقة الافتراضية لا تعكس الاستخدام الفعلي بدقة، فيمكنك طلب طريقة بديلة عبر بوابة الهيئة:
- ادخل إلى بوابة الهيئة، ثم اختر الضرائب غير المباشرة.
- اختر طلب استخدام طريقة الخصم النسبي.
- املأ الاستمارة وارفع خطاب الطلب مع سبب الطلب والطريقة المقترحة ونسبتها وأدلتها.
- انتظر الإشعار بالموافقة أو الرفض.
للهيئة تحديد مدة الاستخدام بحد أقصى 5 سنوات قابلة للتجديد، ولها كذلك إلزامك بطريقة أخرى إن رأت أن طريقتك لا تعكس الاستخدام بدقة.
مشتريات لا يحق لك خصم ضريبتها
تنص المادة 50 على قيود صريحة، حتى لو كانت الفاتورة سليمة، أهمها:
- الترفيه والرياضة والثقافة: كتذاكر الفعاليات وخدمات الترفيه.
- تموين الأطعمة والمشروبات في الفنادق والمطاعم: ويستثنى ما يُشترى بقصد إعادة بيعه توريدًا خاضعًا.
- المركبات المقيدة: شراؤها أو استئجارها وإصلاحها، ووقودها.
- الاستعمال الشخصي: ما يستخدمه صاحب المنشأة أو موظفوه لأغراض شخصية.
- المشتريات المرتبطة بتوريدات معفاة أو بأنشطة غير اقتصادية.
تنبيه بشأن الضيافة: يرى بعض الكتّاب أن وجبات اجتماعات العملاء مخصومة لأنها «غرض تجاري»، لكن نص المادة 50 يمنع خدمات تموين الأطعمة والمشروبات في الفنادق والمطاعم دون تمييز بحسب الغرض، ما لم تكن إعادة توريد خاضعة، فلا تعتمد على الاجتهاد العام، وراجع أي تفسير رسمي حديث قبل الخصم.
متى تُعدّ المركبة «مقيدة»؟
الحكم هنا يتوقف على تعريف المركبة المقيدة، هي أي مركبة مصممة للاستخدام على الطريق، ما لم تكن تُستخدم حصرًا لأغراض العمل ولا تُتاح للاستعمال الخاص، أو كانت مخصصة أساسًا لإعادة البيع، وكلمة «حصرًا» مهمة: سيارة مدير الشركة التي يستخدمها في أمور عمله ولكن أيضًا في أمور أسرته ليست مستخدمة حصرًا للعمل، أما سيارة توصيل مخصصة لنقل بضائع المنشأة ولا يُسمح بها للاستخدام الخاص، فقد لا تكون مقيدة، ويُحتاج إلى سجلات تثبت ذلك.
نوع المشتريات والحكم والمستند
جمعنا هنا أشهر المشتريات في جدول واحد، ليكون مرجعًا سريعًا للمحاسب:
| نوع المشتريات | قابلة للخصم؟ | المستند المطلوب | ملاحظة |
|---|---|---|---|
| الكهرباء والمياه للمقر | نعم، إذا كان المقر للنشاط الخاضع | فاتورة ضريبية باسم المنشأة | إذا استُخدم المقر لغير النشاط، فالخصم نسبي أو ممنوع |
| الإنترنت والاتصالات | نعم، للاستخدام التجاري | فاتورة ضريبية | تُستثنى الخطوط الشخصية |
| إيجار المكتب أو المستودع | نعم، إذا كان المؤجر مسجلًا ويصدر فاتورة | فاتورة ضريبية أو مستند بديل مقبول | راجع حالة عقود الإيجار الإلكترونية جيدًا |
| اللوازم المكتبية | نعم | فاتورة ضريبية أو مبسطة | دون حد المبسطة 1,000 ريال |
| الأجهزة والمعدات | نعم، مع مراعاة الأصول الرأسمالية | فاتورة ضريبية أو مستند جمركي | قد تخضع لتعديل خلال فترة التعديل |
| الخدمات المهنية | نعم، إذا ارتبطت بالنشاط | فاتورة ضريبية | تدقيق الارتباط بنشاط خاضع |
| الصيانة والإصلاح | نعم، للمعدات والمباني المستخدمة في النشاط | فاتورة ضريبية | إصلاح المركبات المقيدة غير قابل |
| التأمين الطبي | بحسب الحالة | فاتورة ضريبية | إذا كان ميزة شخصية فالخصم قد يمنع أو يكون نسبيًا |
| وقود المركبات | بحسب نوع المركبة | فاتورة ضريبية | وقود المركبات المقيدة غير قابل |
| الضيافة والترفيه | غالبًا لا | — | راجع المادة 50 كما سبق |
الأصول الرأسمالية والخصم قبل التسجيل
تعديل الأصول الرأسمالية
الأصل الرأسمالي ليس مشتريات عادية؛ لأن استخدامه يمتد سنوات، تحدد المادة 52 فترة تعديل مقدارها 6 سنوات للأصول المنقولة و10 سنوات للعقار، وإن كان العمر الافتراضي أقل فهو الفترة، وإذا انتهى استخدام الأصل في الأنشطة الخاضعة، عُدّ ذلك توريدًا مفترضًا يستلزم تسوية، والمعادلة: قيمة الشراء × نسبة الخصم المبدئي × (العمر المتبقي ÷ فترة التعديل) × معدل الضريبة.
لتقريب الفكرة: اشترت منشأة آلة بقيمة 120,000 ريال وخصمت ضريبتها كاملة، ثم بعد سنتين من استخدامها تحوّلت لنشاط معفى، العمر المتبقي 4 سنوات من 6، فالتسوية = 120,000 × 100% × (4 ÷ 6) × 15% = 12,000 ريال.
الخصم قبل التسجيل
إذا اشترى الشخص قبل التسجيل، فبحسب المادة 49 يجوز خصم ضريبة الخدمات المستلمة خلال 6 أشهر سابقة للتسجيل بشروط، وفي السلع: يجوز بشرط ألا تكون وُرِّدت لآخر أو استُعملت، وألا تكون أصولًا مهلكة بالكامل، وألا تكون من البنود المقيدة، وللأصول الرأسمالية القائمة حد أقصى بحسب القيمة الدفترية الصافية.
أخطاء شائعة تُسقط الخصم أو تُعرّضك للمساءلة
- قبول فاتورة باسم غير مطابق: كأن تُكتب باسم صاحب المنشأة شخصيًا لا باسم المنشأة المسجلة.
- الخصم من مورد غير مسجل: فالضريبة المحمَّلة هنا لا تستند إلى نظام صحيح.
- الاكتفاء بسند الدفع: دون فاتورة أو مستند بديل مقبول.
- خصم مشتريات مقيدة: كوقود سيارة شخصية للمدير، أو ضيافة مطعم.
- إهمال الخصم النسبي: وخصم كامل الضريبة على نفقات عامة لمنشأة لديها توريدات معفاة.
- نسيان الفاتورة: وتجاوز مهلة الخمس سنوات.
للوقوف على بقية الحالات، يمكنك الاطلاع على أخطاء ضريبة القيمة المضافة الأكثر شيوعًا في الإقرارات، وإذا وقع الخطأ بالفعل فعالجه فورًا.
كيف تصحح الخطأ في الإقرار؟
بحسب المادة 63:
- إذا كان الخطأ ينقص الضريبة المستحقة، فيجب إشعار الهيئة خلال 20 يومًا من العلم به.
- إذا كان يزيدها، يجوز التصحيح في أي وقت.
- إذا كان الفرق الصافي أقل من 15,000 ريال، يمكن تصحيحه في الإقرار التالي.
- لا يمكن تصحيح ما يرتبط باسترداد بعد 5 سنوات من نهاية السنة التقويمية للفترة.
ويكون التصحيح عبر البوابة، أو ضمن خانة التعديلات في الإقرار الحالي، وتفصيل الإجراءات عند الفحص أو المطالبة موجود في تعليمات الفحص الضريبي، وللاطمئنان قبل تقديم الإقرار يمكنك الاستعانة بخدمة مراجعة ضريبة القيمة المضافة لاكتشاف الفروقات قبل أن تكتشفها الهيئة، أما الغرامات المترتبة على الخصم الخاطئ فتحددها أحكام النظام بحسب الحالة، ولذلك لا نعتمد هنا مبالغ عامة.
حفظ المستندات والسجلات
يلزم حفظ سجلات الخصم 6 سنوات على الأقل من نهاية الفترة الضريبية، وللأصول الرأسمالية فترة التعديل مضافًا إليها 5 سنوات من تاريخ الامتلاك، ويجب أن تكون السجلات بالعربية وتُحفظ ورقيًا أو إلكترونيًا داخل المملكة، وللحفظ الإلكتروني يجب أن يكون الخادم داخل المملكة، وتُحفظ المستندات الأصلية محليًا مع إجراءات توثيق وأمان.
هل لديك فواتير مشتريات لا تدري إن كانت تُخصم؟ تواصل معنا ليراجع مختص ضريبي حالتك ويحدد ما يمكنك خصمه بأمان.
الأسئلة الشائعة حول شروط خصم ضريبة المدخلات
هل أخصم الضريبة بمجرد دفعها؟
لا يكفي الدفع وحده؛ يلزم أن تتوفر شروط الخصم ومستند مقبول، ويكون توقيت الخصم بحسب فترة التوريد أو فترة لاحقة ضمن 5 سنوات.
نسيت خصم ضريبة في فترة سابقة، فماذا أفعل؟
يمكنك خصمها في فترة لاحقة ما دام الحق قائمًا ولم تمضِ 5 سنوات، أو تصحيح الإقرار السابق بحسب قيمة الفرق.
هل تكفي الفاتورة المبسطة للخصم؟
تُقبل الفاتورة المبسطة الصحيحة للتوريدات التي تقل عن 1,000 ريال، وما فوق ذلك فالمتوقع فاتورة ضريبية كاملة.
هل أخصم ضريبة فاتورة صادرة باسم شخص آخر؟
الأصل أن تكون باسم المنشأة المسجلة، وإن وُجدت حالة خاصة، كمجموعة ضريبية أو فرع، فتحتاج إلى مراجعة متخصص قبل الخصم.
ماذا لو أصدر المورد الفاتورة برقم ضريبي خاطئ؟
اطلب إصدار إشعار دائن وفاتورة جديدة صحيحة بدل الخصم على الخاطئة، لأن الخطأ في بيانات الفاتورة قد يعرّض الخصم للرفض.
هل أستطيع خصم ضريبة مشتريات من مورد غير مسجل؟
المورد غير المسجل لا يجوز له تحصيل ضريبة، فإن حصّلها فلا أساس للخصم، تحقق من التسجيل قبل التعامل.
هل تتغير القواعد مع الفاتورة بالعملة الأجنبية؟
يجب أن يظهر مبلغ الضريبة بالريال في الفاتورة بحسب المادة 53، فتأكد من ذلك قبل القبول.
هل يمكن خصم ضريبة الأجهزة الكبيرة دفعة واحدة؟
تُخصم عادة عند الشراء إذا استوفت الشروط، لكن الأصول الرأسمالية تخضع لفترة تعديل، فقد تُلزم بتسوية لاحقة إذا تغيّر استخدامها.
الخلاصة
تتلخص شروط خصم ضريبة المدخلات في أن تكون المشتريات ضمن نشاطك الاقتصادي الخاضع للضريبة، وأن تحوز فاتورة ضريبية صحيحة أو مستندًا بديلًا مقبولًا، وأن تتجنب البنود المقيدة كالترفيه والمركبات المقيدة والاستعمال الشخصي، وتذكر أن التوريدات المعفاة لا تمنح حق الخصم، وأن النفقات العامة تُخصم نسبيًا، وأن الخصم يسقط بمرور 5 سنوات.
اعتمد على قائمة التدقيق قبل كل فاتورة، واحتفظ بالسجلات 6 سنوات، وصحّح أي خطأ فور اكتشافه، وإذا واجهتك حالة غير واضحة، فاستشر مختصًا قبل تقديم الإقرار، فتصحيح الخطأ مسبقًا أهون من معالجته بعد الفحص.
المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.