إذا كانت شركتك مسجلة في المملكة، فعليك إيداع قوائمها المالية خلال 6 أشهر من نهاية السنة المالية، وذلك عبر الموقع الرسمي لمنصة قوائم، والتأخر عن هذه المهلة تترتب عليه غرامة مباشرة بحسب شكل الشركة ورأس مالها، ودون إنذار مسبق.
في هذا المقال من مدار النمو المالي سيتم شرح منصة قوائم نبدأ بتعريف المنصة ومن يلتزم بها، ثم ننتقل إلى التسجيل والإيداع والمهل والغرامات، كما نوضح الفرق بين المسار القديم (XBRL) والمسار الجديد (النموذج الإلكتروني)، وما يجب فعله قبل الإيداع وبعده.
شرح منصة قوائم
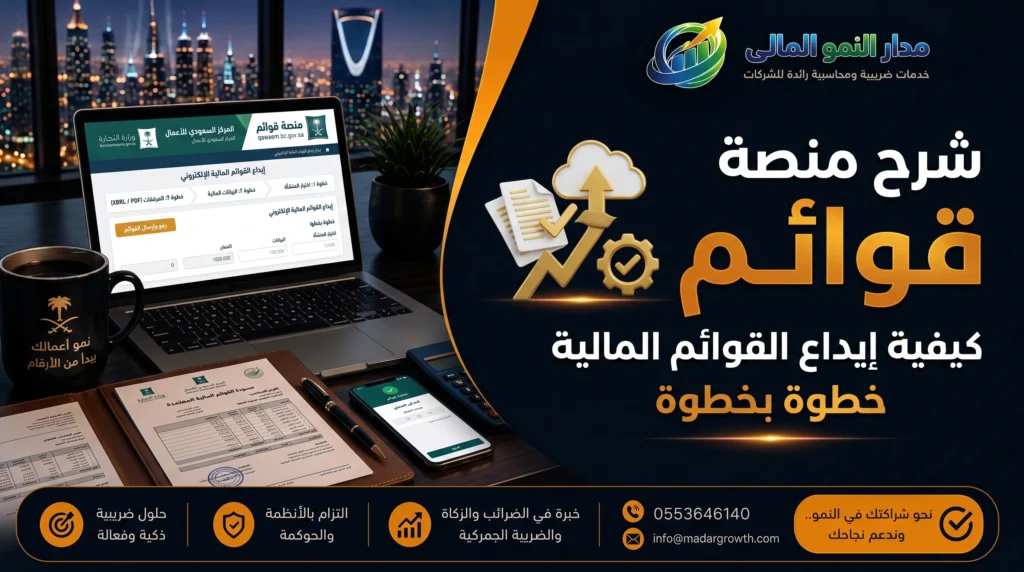
منصة قوائم نظام إلكتروني تابع لوزارة التجارة، يسمح للشركات التي لديها سجل تجاري في المملكة بإيداع قوائمها المالية لدى المركز السعودي للأعمال، عبر ما يُعرف ببرنامج الإيداع الإلكتروني للقوائم المالية، وتدخل إليها عبر منصة نفاذ، وتتابع منها حالة إيداع القوائم المالية بعد تقديم الطلب.
ولا تخلط بينها وبين إقرارات الهيئات الأخرى، القوائم المودعة في المنصة تخص التزام الشركة بنظام الشركات، أما إقراراتها لدى جهة الزكاة والضريبة فمسار مختلف، والفرق بين الاثنين مهم عند التخطيط، ويوضحه مقال الزكاة والضريبة بالتفصيل.
لماذا أُنشئت المنصة وما أهميتها؟
الهدف الأساسي هو توحيد طريقة الإيداع ورفع مستوى الشفافية والحوكمة، وللمنصة فائدة عملية للشركة نفسها: القوائم المنتظمة والمودعة في وقتها تعزز ثقة البنوك والممولين والشركاء، وتجنبك مشكلات الامتثال النظامي والغرامات.
من الملزم بإيداع القوائم المالية؟ ومن المسؤول عن الإيداع؟
الإيداع واجب على الشركات الخاضعة لنظام الشركات بمختلف أشكالها، وهي: شركة التضامن، وشركة التوصية البسيطة، وشركة المساهمة، وشركة المساهمة المبسطة، والشركة ذات المسؤولية المحدودة، وفروع الشركات الأجنبية والخليجية، ويشمل الالتزام كذلك الشركات الصغيرة ومتناهية الصغر، والشركات تحت التصفية.
وهناك نقطة يغفل عنها كثيرون: الشركة التي لم تمارس نشاطها بعد ملزمة بالإيداع أيضًا، فعدم وجود حركة تجارية لا يعفي من تقديم القوائم.
| شكل الكيان | المسؤول عن الإيداع |
|---|---|
| شركة التضامن | المدير أو المديرون، فإن لم يُعيَّن مدير فالشركاء |
| شركة التوصية البسيطة | المدير أو المديرون، فإن لم يُعيَّن مدير فالشريك المتضامن |
| شركة المساهمة | رئيس مجلس الإدارة |
| شركة المساهمة المبسطة | مجلس الإدارة أو رئيس الشركة أو المدير/المديرون |
| الشركة ذات المسؤولية المحدودة | المدير أو مجلس المديرين |
| فروع الشركات الأجنبية والخليجية | مدير الفرع |
| الشركات تحت التصفية | المصفّي |
وإذا كانت الشركة في طور التصفية، فالمصفّي مسؤول عن الالتزام الذي نشأ خلال فترة تعيينه.
نصيحة: ثبّت اسم المسؤول عن الإيداع كتابيًا منذ بداية السنة المالية، أغلب حالات التأخر سببها أن كل طرف يظن أن غيره سيتولى الأمر.
ما القوائم المالية المطلوبة؟
القوائم المالية مجموعة من البيانات المالية الخاصة بالشركة، تُعرض في شكل قوائم مكتوبة وفق المعايير المحاسبية، والحزمة المعتادة تتكون من أربع قوائم وإيضاحاتها:
- قائمة المركز المالي: أصول الشركة والتزاماتها وحقوق الملكية في تاريخ محدد.
- قائمة الدخل: الإيرادات والمصروفات ونتيجة السنة من ربح أو خسارة.
- قائمة التدفقات النقدية: حركة النقد الداخل والخارج خلال السنة.
- قائمة التغيرات في حقوق الملكية.
- الإيضاحات المتممة: تشرح السياسات المحاسبية والأرقام الجوهرية وتفاصيل البنود.
الشرط الأهم أن تتطابق هذه القوائم مع الدفاتر المحاسبية، وأن تُعد وفق المعايير المحاسبية المعتمدة في المملكة، والإيداع يتم بعد اكتمال هذه الأوراق، وبعد المراجعة إن كانت شركتك ملزمة بها.
مواعيد ومهل الإيداع
القاعدة المستندة إلى المادة 17 من نظام الشركات أن المهلة النظامية 6 أشهر تبدأ من نهاية السنة المالية، سواء كانت السنة هجرية أو ميلادية بحسب حال الشركة، وهي لا تبدأ من تاريخ اجتماع الجمعية العمومية ولا من تاريخ اعتماد القوائم، ويكثر الخطأ في هذه النقطة.
لحساب موعدك، أضف 6 أشهر إلى تاريخ إقفال سنتك:
- سنة مالية تنتهي في 30 سبتمبر: آخر موعد للإيداع 31 مارس.
- سنة مالية تنتهي في 30 يونيو: آخر موعد للإيداع 31 ديسمبر.
- سنة تنتهي في 31 ديسمبر: آخر موعد 30 يونيو من العام التالي.
وتُقيَّد المخالفة في اليوم التالي مباشرة لانتهاء هذه المدة، فلا توجد فترة سماح غير معلنة، أما الشركات المدرجة فعليها التزامات إفصاح ربع سنوية إضافية، وتحكمها لوائح مستقلة عن هذا الدليل.
تنبيه: إذا كانت سنتك المالية غير تقليدية (أطول أو أقصر من 12 شهرًا، أو أول سنة للشركة)، فتحقق من الجهة المختصة قبل حساب الموعد بنفسك.
خطوات التسجيل في منصة قوائم
- ادخل إلى الموقع الرسمي للمنصة.
- سجّل الدخول عبر نفاذ، وتأكد أن بياناتك محدّثة وأن لديك صلاحية على المنشأة.
- أدخل رمز التحقق الذي يصلك.
- أنشئ حسابك واربطه بسجل تجاري ساري المفعول.
والتحقق من سريان السجل التجاري قبل البدء يوفر عليك وقتًا، لأن بيانات السجل غير المحدّثة من أكثر ما يعطل الطلب.
طريقة إيداع القوائم المالية: المسار القديم والمسار الجديد
أوضحت الجهة المشغّلة في لقاء إرشادي أن هناك مسارين لـرفع القوائم المالية داخل المنصة، وقد عُرض المسار الجديد على سبيل التجربة والتوضيح، ولم يكن إجراءً رسميًا للإيداع.
| وجه المقارنة | المسار القديم (XBRL) | المسار الجديد (النموذج الإلكتروني) |
|---|---|---|
| طريقة العمل | تجهيز الملف ببرنامج خارجي ثم رفعه إلى المنصة | إدخال البيانات مباشرة في الموقع |
| الحاجة لبرامج خارجية | نعم | لا |
| التوافر | مستمر ولن يُلغى | يُتاح تدريجيًا، وسيُعلن عن مرحلة الاختبار |
خطوات الإيداع العامة
- سجّل الدخول إلى المنصة واختر خدمة تقديم طلب رفع القوائم.
- اختر إنشاء القوائم المالية، وحدد التاريخ المطلوب ونوع التقرير.
- اختر المسار: رفع ملف XBRL، أو النموذج الإلكتروني عند توفره لك.
- أدخل بنود القوائم، من المركز المالي والدخل إلى حقوق الملكية والتدفقات.
- راجع الأرقام مع دفاترك، ثم اضغط «التالي» وأرسل الطلب.
- تابع حالته من داخل المنصة حتى الاعتماد الإلكتروني.
إذا بدأت الطلب ولم تكمله
أفادت الجهة المشغّلة بأن من أنشأ القوائم وأدخل جزءًا من بياناتها يمكنه العودة إلى الطلب السابق واستكماله بحسب المرحلة التي وصل إليها، وإذا واجهت مشكلة تقنية، فالمطلوب تصوير الشاشة وإرسالها للجهة المختصة عبر القنوات المخصصة.
هل تحتاج إلى مراجع حسابات؟
هذا من أهم القرارات المالية في العملية، القاعدة العامة أن القوائم تُراجع من مراجع حسابات مرخص (عضو في الهيئة السعودية للمراجعين والمحاسبين SOCPA) ما لم تكن المنشأة معفاة، والإعفاء يعتمد على حجم المنشأة وشكلها النظامي، وتتغير شروطه مع تحديث اللوائح.
لذلك لا تعتمد على رقم تسمعه من مصدر غير رسمي، فبعض ما يُتداول عن عدد العمال أو العتبات الحجمية ليس موحدًا بين المصادر، تأكد من شروط الإعفاء الحالية قبل أن تقرر الاستغناء عن المراجع، وفي الحالتين، تأكد أن القوائم مدققة أو مراجعة بحسب ما يلزم شركتك، لأن نوع التقرير يُحدد عند إنشاء القوائم في المنصة.
رسوم منصة قوائم: الاستخدام مجاني والتجهيز له تكلفة
استخدام المنصة نفسه مجاني بحسب المصادر المتاحة، لكن ما يكلفك فعليًا هو:
- إعداد القوائم وإقفال السنة.
- أتعاب مراجع الحسابات إن كانت المراجعة مطلوبة.
- برنامج المحاسبة أو الأنظمة التي تنتج الأرقام.
وذُكر في بعض المصادر وجود رسوم رمزية في حالات معينة، دون توحيد في الرواية، فاجعل المصدر الرسمي مرجعك الأخير.
غرامة عدم إيداع القوائم المالية: القرار الوزاري 239
بدأت وزارة التجارة تطبيق عقوبة مباشرة على من لا يودع قوائمه خلال المدة النظامية، استنادًا إلى القرار الوزاري رقم (239) المرتبطة بمخالفات نظام الشركات وغراماتها صدر في تاريخ 27/11/1444هـ.
تنبيه: لا يُشترط توجيه إنذار قبل إيقاع الغرامة، لأن هذه المخالفة تُعد من المخالفات الجسيمة بحسب القرار، فلا تنتظر تنبيهًا مسبقًا من الوزارة.
مبالغ الغرامة بحسب شكل الشركة
تُحتسب الغرامة بحسب ثلاثة معايير: شكل الشركة، ورأس مالها، وعدد مديريها، وهذه مبالغ أشكال الشركات عدا المساهمة غير المدرجة:
| رأس المال | عدد المديرين | مبلغ المخالفة |
|---|---|---|
| أقل من 500 ألف ريال | مدير واحد | 8,000 ريال |
| مديران فأكثر | 4,000 ريال لكل مدير | |
| 500 ألف ريال فأكثر | مدير واحد | 12,000 ريال |
| مديران فأكثر | 6,000 ريال لكل مدير |
أما شركات المساهمة غير المدرجة فمبلغ المخالفة فيها يتحدد برأس المال فقط:
| رأس المال | مبلغ المخالفة |
|---|---|
| أقل من 5 ملايين ريال | 15,000 ريال |
| 5 ملايين ريال فأكثر | 20,000 ريال |
انتبه إلى حدود الفئات: شركة رأسمالها 500 ألف ريال بالضبط تقع في الفئة الأعلى (12,000 ريال لمدير واحد)، وكذلك شركة المساهمة التي رأسمالها 5 ملايين تدخل في فئة 20,000 ريال.
تكرار المخالفة: كيف تتضاعف الغرامة؟
يُقصد بالتكرار ألا تودع الشركة قوائمها خلال المدة النظامية للسنة المالية اللاحقة لقرار مخالفة سابق مكتسب القطعية، وعندها تزيد الغرامة بنسبة 50% من قيمة مخالفة العام السابق، فتتراكم الزيادة سنة بعد سنة.
مثال: شركة غرامتها في السنة الأولى 12,000 ريال، ثم تأخرت في السنة التالية، فتصبح غرامتها 18,000 ريال، وإن تأخرت في السنة الثالثة أيضًا فتصبح 27,000 ريال، لأن الزيادة تُحسب على مبلغ العام الذي سبقه، أما إذا التزمت الشركة بالإيداع في سنة بعد المخالفة فلا تُضاعف الغرامة.
سداد المخالفة والاعتراض عليها
- السداد: يتم عبر بوابة الدفع في منصة إيفاء.
- الاعتراض: يُقدَّم عبر منصة الاعتراضات في موقع وزارة التجارة، وإذا تعدد المسؤولون عن المخالفة، يحق لأي واحد منهم أن يتقدم بالاعتراض.
- الإلغاء: تُلغى المخالفة إذا قُبل الاعتراض، ويُشعَر المعترض بالنتيجة.
وإذا ظننت أن المخالفة سُجلت عليك خطأً، كأن تكون قد أودعت في الموعد أو لست المسؤول، فقدّم اعتراضك سريعًا مع ما يثبت موقفك.
ماذا بعد الإيداع؟
- المتابعة: تُراجع الجهة المختصة الطلب ثم يصدر الاعتماد إلكترونيًا، وتتابع كل ذلك من داخل المنصة.
- في حال الملاحظات: تظهر ملاحظات المراجعة، وتصحح البيانات ثم تعيد الرفع.
- التعديل بعد الاعتماد: تذكر بعض المصادر أنه لا يمكن تعديل القوائم بعد اعتمادها، فلا ترسل قبل المراجعة الأخيرة، وللمعلومة الدقيقة في هذه النقطة، راجع الجهة المختصة مباشرة.
كيف تجهّز قوائمك قبل الإيداع؟
التجهيز طوال السنة أسهل من التسابق في آخرها، وهذه القائمة تختصر ما يلزم:
- نفّذ إقفال الحسابات مع نهاية السنة بقيود سليمة.
- طابق الأرصدة البنكية مع كشوف الحساب.
- راجع أرصدة العملاء والموردين وسوِّ البنود المعلقة.
- سجّل الأصول والالتزامات بدقة.
- راجع الإيرادات والمصروفات وتأكد من تحميلها على الفترة الصحيحة.
- نسّق مبكرًا مع مراجع الحسابات إن كنت ملزمًا بالمراجعة.
- راجع الإيضاحات والإفصاحات قبل الإرسال.
ويساعدك أيضًا أن تعتمد على التقارير المالية الداخلية الدورية، فهي تكشف الأخطاء مبكرًا قبل أن تصل إلى القوائم النهائية، وبالمناسبة، النظام المحاسبي أو الـERP يسهّل إخراج الأرقام، لكنه لا يغني عن المراجعة ولا يضمن وحده استيفاء المتطلبات.
أخطاء شائعة تُؤخر قبول الطلب أو تعرّضك للغرامة
- ترك السجل التجاري غير محدّث.
- أخطاء الإدخال، كأن لا تتطابق الأرقام مع الدفاتر.
- حساب المهلة من تاريخ اجتماع الجمعية لا من نهاية السنة المالية.
- الاعتقاد أن الشركة التي لم تبدأ نشاطها معفاة من الإيداع.
- انتظار إنذار من الوزارة قبل الغرامة، مع أنها مباشرة.
- ترك الإيداع لآخر يوم، فتظهر مشكلة تقنية أو ملاحظة ولا يبقى وقت للتصحيح.
- عدم تحديد مسؤول واضح داخل الشركة.
ماذا لو تأخرت عن إيداع قوائم السنة المالية 2025؟
الشركات التي تنتهي سنتها في ديسمبر 2025 كان آخر موعد لها 30 يونيو 2026، فإن فاتك الموعد، فقد تكون المخالفة سُجلت فعلًا، ويصلك إشعار برسالة نصية أو بريد إلكتروني، ويمكنك الاعتراض إن كان لديك سبب نظامي، ولا تؤجل الإيداع أكثر، فالتكرار في السنة التالية يرفع قيمة الغرامة.
الأسئلة الشائعة حول منصة قوائم
1. هل منصة قوائم مجانية؟
استخدام المنصة مجاني، لكن إعداد القوائم ومراجعتها لهما تكلفة.
2. هل يمكن لمحاسب خارجي الرفع نيابة عني؟
تحدثت الجهة المشغّلة عن تعامل المكاتب مع المنصة، لكن تفاصيل التفويض تحتاج تأكيدًا من المصدر الرسمي.
3. ما المستندات المطلوبة؟
القوائم المالية الأربع مع الإيضاحات، وتقرير المراجع إن لزم.
4. كيف أتحقق من حالة الإيداع؟
من داخل حسابك على المنصة بعد تقديم الطلب.
5. هل المسار الجديد سيلغي XBRL؟
لا، أكدت الجهة المشغّلة أن المسار القديم سيبقى متاحًا، وأن المسار الجديد يُتاح تدريجيًا.
6. هل تُلزم الشركة الصغيرة بالإيداع؟
نعم، الصغيرة ومتناهية الصغر ملزمة بالإيداع، لكن متطلبات المراجعة تختلف بحسب الحجم.
7. على من تقع الغرامة؟
تقع على المخالف المسؤول عن الإيداع بحسب شكل الشركة، كالمدير في الشركة ذات المسؤولية المحدودة ورئيس مجلس الإدارة في شركة المساهمة.
8. هل تُوجَّه إنذارات قبل فرض الغرامة؟
لا، فالعقوبة مباشرة، وتُقيَّد المخالفة في اليوم التالي لانتهاء المدة النظامية.
9. هل الشركة التي لم تبدأ نشاطها ملزمة بالإيداع؟
نعم، فالالتزام قائم حتى لو لم تمارس الشركة نشاطها.
10. هل فروع الشركات الأجنبية والشركات تحت التصفية مشمولة؟
نعم، يتولى مدير الفرع الإيداع في الفروع، ويتولاه المصفّي في الشركات تحت التصفية.
11. هل يمكنني الاعتراض على المخالفة؟
نعم، عبر منصة الاعتراضات في موقع وزارة التجارة، وتُلغى المخالفة إذا قُبل الاعتراض.
12. هل تتضاعف الغرامة إذا أودعت في سنة بعد المخالفة؟
لا، فالزيادة تقتصر على من يكرر المخالفة في السنة المالية اللاحقة.
الخاتمة
خلاصة شرح منصة قوائم أن الأمر بسيط إذا بدأت مبكرًا: حدد موعدك من نهاية السنة المالية، واعرف من المسؤول عن الإيداع في شركتك، وجهّز القوائم المطابقة للدفاتر، واختر المسار المناسب.
وراجع قبل الإرسال لأن التعديل بعد الاعتماد قد لا يكون متاحًا، وتذكّر أن الغرامة مباشرة ولا يسبقها إنذار، وأنها تتضاعف عند التكرار، فالالتزام بالموعد أرخص دائمًا من الاعتراض لاحقًا، وراجع النصوص الرسمية دائمًا في الأرقام والعتبات.
هل تحتاج مساعدة في تجهيز قوائمك المالية قبل الإيداع؟ فريقنا يساعدك في تنظيم الأرقام والتأكد من جاهزيتها.
المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.