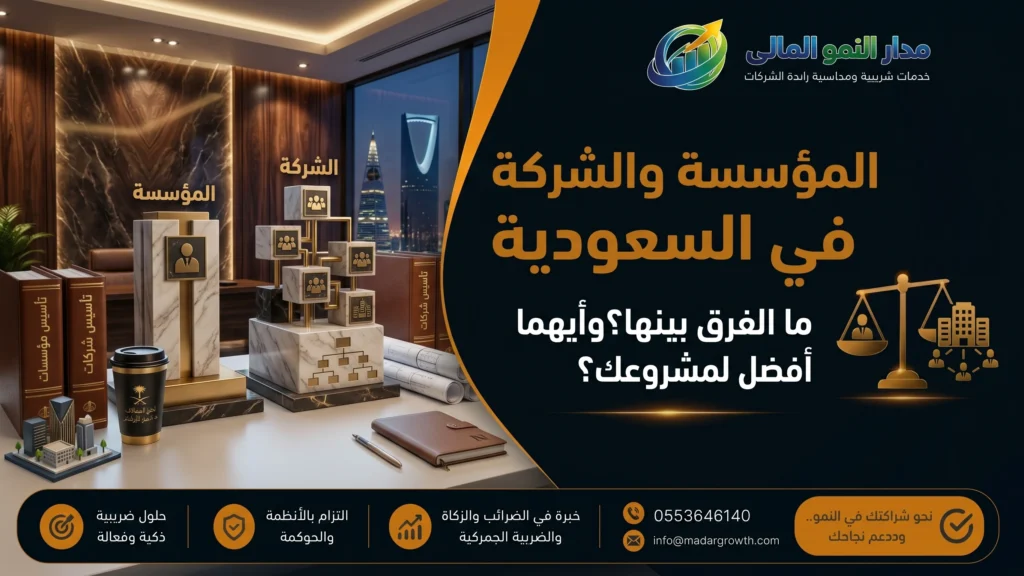
الفرق بين المؤسسة والشركة ليس مسألة اسم أو شكل سجل تجاري، بل هو الفرق بين أن تكون أموالك الشخصية بعيدة عن ديون مشروعك، أو أن تكون في مرمى المطالبة عند أول تعثر، المؤسسة الفردية يملكها شخص واحد ويتحمل وحده كل التزاماتها، أما الشركة فتنشأ بعقد تأسيس أو نظام أساس، وتكتسب شخصية اعتبارية وذمة مالية مستقلة عن ذمة أصحابها.
باختصار قبل التفصيل: المؤسسة أرخص وأسرع في البداية، والشركة أقوى حماية وأسهل في التمويل والتوسع، وفي هذا المقال نشرح الفروق الجوهرية وفق النظام السعودي، ونوضح التكاليف والإجراءات والضريبة والزكاة، ثم نساعدك على اتخاذ القرار.
أهم نقطة في المقال: إذا أسست مؤسسة فردية فمسؤوليتك عن ديونها غير محدودة وقد تمتد إلى أموالك وممتلكاتك الشخصية، هذه النقطة وحدها تحسم القرار عند كثير من أصحاب الأنشطة ذات المخاطر العالية.
ما المقصود بالمؤسسة والشركة؟ وإزالة اللبس في كلمة “مؤسسة”
كلمة مؤسسة تُستخدم بأكثر من معنى، في سياق الأعمال التجارية، والمقصود هنا، المؤسسة هي المنشأة الفردية المسجلة بالسجل التجاري باسم مالك واحد.
وهناك معنى آخر هو المنظمة ذات الطابع العام أو الخيري أو التعليمي أو الثقافية، مثل المؤسسات العامة والجمعيات والمؤسسات الأهلية، هذا المعنى الثاني لا علاقة له بمقارنتنا، لذلك إذا وجدت مقالات تخلط بين المعنيين فتجاهل ما فيها من معلومات خارج السياق التجاري.
ومن المهم أيضًا أن تعرف أن المؤسسة الفردية ليست “شركة” بالمعنى النظامي، ولا يحكمها نظام الشركات، بل هي نشاط تجاري يملكه فرد، ويخضع لنظام السجل التجاري ونظام الأسماء التجارية.
أما الشركة فهي عقد يلتزم بموجبه شخصان أو أكثر بالمشاركة في مشروع بتقديم حصة من مال أو عمل لاقتسام ما ينشأ عنه من ربح أو خسارة، ويجيز نظام الشركات الجديد تأسيسها من شخص واحد في بعض أشكالها.
الفرق بين المؤسسة والشركة من حيث الطبيعة القانونية والملكية
المؤسسة الفردية لا تملك شخصية اعتبارية مستقلة، معنى ذلك أن المنشأة ومالكها وجهان لشخص قانوني واحد، فالعقود تُبرم باسمه، والدائنون يطالبونه هو.
أما الشركة فتبدأ شخصيتها الاعتبارية من وقت قيدها في السجل التجاري، فتتملك الأصول وتبرم العقود وتقاضي وتُقاضى باسمها، ولها ذمة مالية منفصلة عن ذمم الشركاء.
والملكية كذلك تختلف، مالك المؤسسة واحد وهو صاحب القرار الوحيد، أما الشركة فملكيتها موزعة على حصص أو أسهم، وتُدار عبر مديرين أو مجلس إدارة أو بموافقة الشركاء بحسب نوعها وما ينص عليه عقد التأسيس أو النظام الأساس.
المسؤولية المالية: أهم فرق في القرار
لنأخذ مثالًا عمليًا، شخصان أسسا المطعم نفسه برأس مال 500 ألف ريال، الأول سجله مؤسسة فردية، والثاني سجله شركة ذات مسؤولية محدودة، بعد سنتين تعثر المشروع وتراكمت التزامات بمبلغ 1.5 مليون ريال على كل منهما.
- صاحب المؤسسة: الالتزامات في ذمته الشخصية، قد تصدر بحقه أحكام وإجراءات تنفيذية، وقد يُطالَب بالسداد من أمواله وممتلكاتها الشخصية وفق ما يقرره النظام.
- الشريك في الشركة ذات المسؤولية المحدودة: الالتزامات على الشركة، ومسؤوليته في الأصل محدودة بحصته في رأس المال، ولا ينتقل الدين تلقائيًا إلى ذمته الشخصية.
وهذا لا يعني أن الشركة تُلغي الديون، فهي تبقى مثقلة بها، لكنها تفتح خيارات أوسع كإعادة التنظيم المالي واتخاذ إجراءات نظامية قبل أن تتفاقم الأزمة، بينما يكون خيار صاحب المؤسسة في كثير من الأحيان أضيق.
تحذير: المسؤولية المحدودة ليست مطلقة في كل أشكال الشركات، فالشريك المتضامن في شركة التضامن أو التوصية مسؤول عن ديون الشركة بأمواله الخاصة، كما أن البنوك كثيرًا ما تطلب كفالة شخصية من مالك الشركة عند التمويل، وعندها تضعف الحماية في حدود ذلك الضمان، اقرأ أي عقد تمويل قبل التوقيع.
مقارنة شاملة بين المؤسسة والشركة
| وجه المقارنة | المؤسسة الفردية | الشركة |
|---|---|---|
| الملكية | شخص واحد | شريكان أو أكثر، أو شخص واحد في بعض الأشكال |
| الشخصية الاعتبارية | لا توجد | موجودة من تاريخ القيد |
| الذمة المالية | متصلة بذمة المالك | مستقلة عن الشركاء |
| المسؤولية | غير محدودة | محدودة بالحصة، عدا شركاء التضامن |
| وثيقة التأسيس | لا تحتاج عقدًا | عقد تأسيس أو نظام أساس |
| الإدارة | قرار المالك وحده | مديرون أو مجلس إدارة أو موافقة الشركاء |
| التكلفة والسرعة | أقل وأسرع | أعلى وأطول |
| التمويل | شخصي على المالك غالبًا | باسم الشركة، وقد تُطلب ضمانات |
| الاستمرارية | تتأثر بوفاة المالك | تستمر بعد وفاة شريك وفق العقد |
| نقل الملكية | نقل أصول أو تحويل الكيان | بيع الحصص أو الأسهم |
| دخول الشركاء | يتطلب تحويلًا إلى شركة | مرن بحسب العقد |
| القوائم المالية | التزامات محاسبية أخف | قوائم مالية بحسب نوع الشركة وحجمها |
| التوسع | محدود | أوسع وأنسب لدخول المستثمرين |
إجراءات التأسيس والقيد والمتطلبات النظامية
تأسيس المؤسسة الفردية
تتم الإجراءات إلكترونيًا في الغالب عبر المركز السعودي للأعمال بعد الدخول بالنفاذ الوطني الموحد، وتشمل عادةً الخطوات التالية:
- اختيار خدمة قيد السجل التجاري للمؤسسة.
- إدخال بيانات المالك والعنوان الوطني.
- تحديد النشاط التجاري.
- حجز الاسم التجاري بما يوافق ضوابط نظام الأسماء التجارية.
- تحديد رأس المال، ولا يشترط النظام رأس مال أدنى معين للمؤسسة بحسب ما هو منشور.
- سداد الرسوم وإصدار السجل التجاري.
- استكمال التسجيل لدى الجهات ذات الصلة مثل الغرفة التجارية والزكاة والتأمينات بحسب النشاط.
تأسيس الشركة
الإجراءات أطول لأن الشركة تحتاج وثائق تأسيس واضحة، وفي نظام الشركات الجديد يجب أن يكون العقد مكتوبًا، والأصل أن يُحرر باللغة العربية، ويُقيَّد في السجل التجاري لتبدأ الشخصية الاعتبارية، وبصورة عامة:
- تحديد شكل الشركة، وبيانات الشركاء، ومن يدير الشركة.
- حجز الاسم التجاري ومراعاة ما يتطلبه الاسم بحسب نوع الشركة.
- إعداد عقد التأسيس أو النظام الأساس وتوثيقه إلكترونيًا.
- تحديد رأس المال وتوزيع الحصص أو الأسهم.
- القيد في السجل التجاري وإتمام متطلبات الشهر بحسب نوع الشركة.
- فتح الملفات لدى الجهات الحكومية مثل الزكاة والضريبة والتأمينات والموارد البشرية، وفتح حساب بنكي.
إن شرط الاسم في الشركة ذات المسؤولية المحدودة أن يتضمن ما يدل على نوعها، كعبارة “ذات مسؤولية محدودة” أو اختصارها، وإذا بقي اسم شريك سابق في الاسم التجاري فيلزم الحصول على موافقته أو موافقة ورثته.
الرسوم والتكاليف: أي الكيانين أخف في البداية؟
تختلف الأرقام المتداولة اختلافًا كبيرًا بين المواقع، وبعضها قديم أو لا يذكر مصدره، لذلك لن نعتمد رقمًا واحدًا جامدًا، بل نوضح مكونات التكلفة وترتيبها النسبي:
| بند التكلفة | المؤسسة | الشركة |
|---|---|---|
| رسوم السجل التجاري وحجز الاسم | أقل | أعلى قليلًا |
| توثيق العقد والنشر | لا ينطبق | يُضاف |
| أتعاب مستشار أو محامٍ | اختيارية غالبًا | مستحسنة جدًا لصياغة العقد |
| اشتراك الغرفة التجارية سنويًا | أقل | أعلى بحسب رأس المال |
| المحاسبة والقوائم المالية | أخف | أثقل |
ملاحظة مهمة: الرسوم الحكومية تتغير، ويتوقف بعضها على النشاط ورأس المال، تحقق دائمًا من الأرقام الحالية في المركز السعودي للأعمال ومنصة وزارة التجارة قبل إعداد ميزانيتك، وتذكر أن الكلفة الأقل عند التأسيس لا تعني الأقل عند الخسارة.
الزكاة وضريبة الدخل وضريبة القيمة المضافة
الضرائب من أكثر الجوانب التي يخطئ فيها أصحاب المشاريع، والمبدأ العام كما يلي:
- الزكاة: تُجبى على الجزء السعودي والخليجي من الملكية، وتُحسب على الوعاء الزكوي وفق قواعد هيئة الزكاة والضريبة والجمارك، وليس على الأرباح وحدها كما يظن كثيرون، أما ما يُذكر من نسبة 2.5% فهي النسبة المعتمدة على الوعاء الزكوي، وتختلف طريقة احتساب الوعاء من نشاط لآخر.
- ضريبة الدخل: تخضع لها حصة الشريك الأجنبي في الشركة، وتُحسب على الجزء الأجنبي من الأرباح.
- ضريبة القيمة المضافة: يجب التسجيل فيها إذا تجاوزت إيراداتك الخاضعة للضريبة 375,000 ريال سنويًا، ويجوز التسجيل الاختياري عند بلوغ حد أدنى أقل بحسب الأنظمة، والحد نفسه ينطبق على المؤسسة والشركة، وكلاهما يلتزم بالفوترة الإلكترونية.
وللتوسع في الفرق بين الالتزامين يمكنك قراءة الفرق بين الزكاة والضريبة، وهو مفيد خصوصًا لمن يملك شركاء من جنسيات مختلفة.
التمويل والاقتراض ودخول المستثمرين
الشركة تقترض وتتعاقد باسمها، وتستطيع إدخال شركاء جدد ببيع حصص أو إصدار أسهم، وهذا ما يجذب المستثمرين لأنهم يعرفون حدود مسؤوليتهم، أما المؤسسة فالتمويل فيها شخصي على المالك، ولا يمكن إدخال مستثمر بسهولة دون تحويلها إلى شركة.
غير أن الواقع العملي له وجه آخر، فالبنك الذي يمول شركة ناشئة قد يطلب كفالة شخصية من المالك، وبهذا تعود المسؤولية جزئيًا إلى ذمته، فالشركة تقلل المخاطر لكنها لا تلغيها إذا وقّعت ضمانًا بنفسك.
وإذا كان المستثمر أجنبيًا فالأمر يتطلب ترخيصًا مناسبًا، ويمكنك الاطلاع على خطوات الاستثمار الأجنبي في السعودية لمعرفة المسار المناسب.
الاستمرارية ونقل الملكية: ماذا يحدث عند الوفاة أو بيع النشاط؟
عند وفاة صاحب المؤسسة تنتقل أصولها والتزاماتها إلى الورثة وفق أحكام الإرث، ويحتاج استمرار النشاط إلى إجراءات جديدة، وقد يتعطل العمل في أثناء ذلك، ولا تُباع المؤسسة بوصفها كيانًا قانونيًا، بل تُنقل أصولها ونشاطها إلى المشتري.
أما الشركة فتستمر في الغالب بعد وفاة أحد الشركاء بحسب ما ينص عليه العقد ونوع الشركة، وانتقال الملكية فيها أبسط لأنه يتم ببيع الحصص أو الأسهم، ولهذا يوصى بأن يتضمن عقد التأسيس نصوصًا واضحة عن الوفاة والتخارج.
الإدارة والمرونة وسحب الأرباح
في المؤسسة يقرر المالك كل شيء بنفسه ويتصرف في الأرباح كما يشاء، ما يمنحه مرونة كبيرة، لكنه يخلط الحسابين الشخصي والتجاري إن لم ينضبط.
وفي الشركة تحتاج القرارات الكبرى لموافقة الشركاء، ولا يسحب الشريك الأرباح إلا وفق التوزيع النظامي وبعد إقرار الحسابات، وهذا يفرض انضباطًا ماليًا مفيدًا.
المؤسسة الفردية أم شركة الشخص الواحد؟
أتاح نظام الشركات الجديد تأسيس شركة من شخص واحد، فصار بإمكان الفرد أن يعمل وحده ويحصل على شخصية اعتبارية مستقلة وحماية للذمة المالية بحدود النظام، وهذا خيار مناسب لمن يريد الاستقلال بالقرار دون المخاطرة بأمواله الشخصية.
أما كلفتها الإجرائية والمحاسبية فأعلى من المؤسسة، ويجب الالتزام بمتطلباتها النظامية، كما أن هناك شكل الشركة المساهمة المبسطة، وهو يناسب المشاريع الناشئة التي تتجه إلى جذب الاستثمار، ويمكنك الاطلاع على المحاسبة في الشركات المساهمة لفهم التزاماتها.
أنواع الشركات في النظام السعودي
- الشركة ذات المسؤولية المحدودة: الأكثر شيوعًا للمشاريع الصغيرة والمتوسطة، ومسؤولية الشريك محدودة بحصته.
- شركة المساهمة: رأس مالها مقسم إلى أسهم، وتناسب المشاريع الكبيرة وقد تُطرح أسهمها للاكتتاب.
- شركة المساهمة المبسطة: مرنة في الإدارة وتناسب الشركات الناشئة.
- شركة التضامن: الشركاء فيها متضامنون في المسؤولية بأموالهم الخاصة.
- شركة التوصية البسيطة: فيها شريك متضامن وآخر موصٍ مسؤوليته بقدر حصته.
متى تختار المؤسسة ومتى تختار الشركة؟
اختر المؤسسة إذا:
- كان نشاطك صغيرًا ومنخفض المخاطر، كخدمة بسيطة أو متجر محدود.
- كنت تختبر فكرة جديدة وتريد بداية سريعة وقليلة الكلفة، على أن تعرف أنك قد تحول لاحقًا.
- لا تحتاج إلى شركاء أو تمويل كبير في المدى القريب.
اختر الشركة إذا:
- كان نشاطك ينطوي على التزامات كبيرة، كالمطاعم والمقاولات والتوريد والتشغيل بعمالة كثيرة.
- كان لديك شريك أو مستثمر قادم.
- كنت تخطط لتمويل بنكي أو توسع أو بيع النشاط مستقبلًا.
- كنت تملك مدخرات وعقارات لا تريد تعريضها لديون المشروع.
وللتوضيح: صاحب مشروع تجارة إلكترونية صغير بمخاطر منخفضة قد تكفيه مؤسسة في البداية، أما صاحب شركة مقاولات يتعاقد على مشاريع بملايين الريالات فالشركة له أقرب إلى الحكمة.
هل يمكن تحويل المؤسسة إلى شركة؟
نعم، يجوز تحويل المؤسسة الفردية إلى شركة، وهو مسار شائع عند نمو النشاط أو دخول شريك، وتختلف تفاصيل الإجراءات بحسب نوع الشركة المستهدفة، لكن المراحل الأساسية هي:
- قرار المالك وتحديد نوع الشركة المناسبة.
- إعداد عقد التأسيس أو النظام الأساس وتوثيقه.
- تقييم أصول المؤسسة والتزاماتها وإعداد القوائم المالية الافتتاحية.
- تقديم طلب التحويل عبر منصة وزارة التجارة وتعديل السجل التجاري.
- تحديث التراخيص والعقود والحساب البنكي وملفات الزكاة والتأمينات والموارد البشرية.
وقبل التحويل يجب أن تدرس أثره على عقود الموظفين والموردين والتراخيص، وعلى الجوانب الضريبية والتكاليف، فالتحويل مفيد، لكن إهمال هذه التفاصيل قد يسبب تعطلًا أو التزامات غير متوقعة.
أخطاء شائعة عند المقارنة بين المؤسسة والشركة
الاعتقاد بأنهما كيان واحد
اختلاف الاسم يعني اختلاف الحماية والالتزامات، وليس مجرد شكل إداري.
تجاهل المسؤولية القانونية
كثيرون ينظرون إلى سهولة التأسيس ولا ينتبهون إلى أن الدين في المؤسسة قد يلاحقهم شخصيًا.
التركيز على كلفة التأسيس فقط
توفير بضع مئات من الريالات عند البداية قد يكلف مبالغ أكبر بكثير عند أول نزاع أو تعثر.
إغفال احتياجات التوسع
اختيار المؤسسة لمشروع يخطط لشركاء وتمويل يعني تحويلًا لاحقًا وإجراءات إضافية.
الخلط بين المال الشخصي ومال المشروع
حتى في الشركة، خلط الحسابين قد يضعف حجتك ويعرضك للمساءلة، فافصل الحسابات واحتفظ بسجلات منتظمة.
القرار النهائي: أيهما أنسب لنشاطك؟
اسأل نفسك هذه الأسئلة قبل أن تقرر:
- هل يمكن أن يتراكم على مشروعي التزامات تفوق رأس ماله؟ إن كان الجواب نعم فالشركة أنسب.
- هل سأحتاج إلى شريك أو مستثمر أو تمويل بنكي؟ إن كان الجواب نعم فالشركة أنسب.
- هل أريد أن يستمر المشروع بعدي أو أن أبيعه؟ إن كان الجواب نعم فالشركة أنسب.
- هل المشروع صغير ومنخفض المخاطر وأريد بدءًا سريعًا؟ قد تكفي المؤسسة مؤقتًا.
أسئلة شائعة
هل المؤسسة الفردية شركة؟
لا، المؤسسة الفردية نشاط تجاري يملكه فرد ولا تخضع لنظام الشركات، وليس لها شخصية اعتبارية مستقلة.
هل يمكن لشخص واحد تأسيس شركة؟
نعم، يتيح نظام الشركات الجديد ذلك في بعض أشكال الشركات، فيحصل صاحبها على شخصية اعتبارية مع إدارته المنفردة.
هل تحمي الشركة أموالي الشخصية بالكامل؟
تحميها في الأصل في الشركات ذات المسؤولية المحدودة، بحدود حصتك، لكن الكفالات الشخصية للبنوك وبعض أنواع الشركات كالتضامن قد تعرض أموالك للمطالبة.
هل يمكن تحويل المؤسسة إلى شركة لاحقًا؟
نعم، ويتم ذلك عبر منصة وزارة التجارة بعد إعداد عقد التأسيس وتعديل السجل التجاري واستكمال التراخيص.
ما الذي يحدث للمؤسسة عند وفاة مالكها؟
تنتقل أصولها والتزاماتها إلى الورثة، وقد يتوقف النشاط حتى تُستكمل إجراءات الاستمرار.
متى يجب التسجيل في ضريبة القيمة المضافة؟
عند تجاوز الإيرادات الخاضعة للضريبة 375,000 ريال خلال اثني عشر شهرًا، ويكون التسجيل بعد ذلك إلزاميًا للمؤسسة والشركة.
هل يجوز للمقيم أو الأجنبي فتح مؤسسة أو شركة؟
تختلف الشروط بحسب الجنسية ونوع النشاط، فتأسيس المؤسسات مقيد بضوابط خاصة، وتأسيس شركة بملكية أجنبية يحتاج عادةً ترخيص استثمار، تحقق من المتطلبات الحالية قبل البدء.
الخاتمة
الفرق بين المؤسسة والشركة يتلخص في ثلاثة أمور: من يتحمل الدين، ومن يقرر، وكيف يستمر المشروع ويكبر، المؤسسة بداية رخيصة وبسيطة لكن مخاطرتها شخصية بالكامل، والشركة تكلف أكثر وتنظيمها أعقد، لكنها تمنحك حماية أكبر وتمويلًا أسهل وقابلية للتوسع وبيع الحصص.
لا تجعل كلفة التأسيس معيارك الوحيد، بل قدّر حجم المخاطر وخططك للسنوات القادمة، وراجع مختصًا في الجوانب المالية والنظامية قبل أن تختار، فكل شخص يحتاج أن يعرف ما له وما عليه قبل أن يضع أمواله في مشروع.
المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.