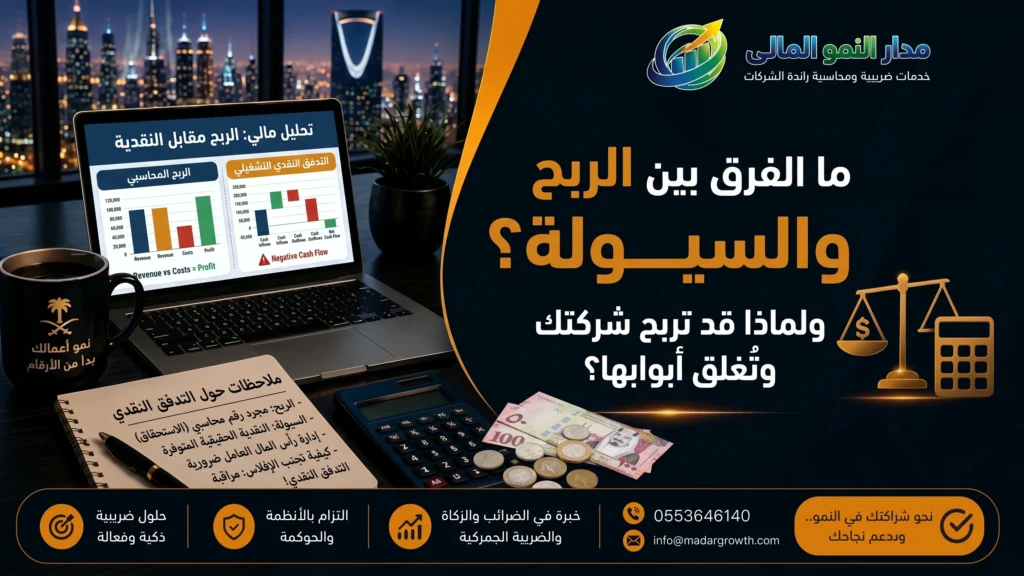
من أخطر الجمل التي يقولها أصحاب المشاريع، وأكثرها تكرارًا: «نحن نحقق أرباحًا، لكن لا توجد سيولة»، الجملة تبدو متناقضة، لكنها صحيحة تمامًا، ومن لا يفهم الفرق بين الربح والسيولة قد يشاهد شركته تنمو على الورق وهو عاجز عن دفع رواتب الشهر القادم.
في هذا المقال نشرح الفكرة من أساسها: ما الربح، وما السيولة، ولماذا ينفصل أحدهما عن الآخر، ثم نتتبّع بمثال رقمي واحد أين يختفي المال، ونعرض المؤشرات التي تكشف الخلل مبكرًا، وخطوات عملية تعيد التوازن لشركتك.
الخلاصة المباشرة
- الربح = الإيرادات − المصروفات خلال فترة محددة، هو رقم محاسبي يظهر في قائمة الدخل.
- السيولة = النقد المتاح فعلًا الآن، وما يمكن تحويله إلى نقد بسرعة، لسداد التزاماتك.
- نعم، قد تربح الشركة وتُغلق أبوابها، لأن الربح يُسجَّل بمجرد إتمام البيع، في حين أن المال لا يدخل خزينتك إلا بعد أن يسدد العميل فاتورته.
- أيهما أخطر؟ نقص السيولة أخطر على المدى القصير، والربحية أهم لبقاء الشركة على المدى الطويل.
ما هو الربح؟
الربح هو ما يتبقى من الإيرادات بعد خصم المصروفات والتكاليف في فترة معينة، شهر أو ربع سنة أو سنة، ويظهر في قائمة الدخل، وهي القائمة التي يعرضها المحاسب عادةً عندما يقول لك: «شركتك رابحة».
أنواع الربح الثلاثة
- الربح الإجمالي: هو الإيرادات ناقص تكلفة البضاعة أو الخدمة المباعة فقط لا غير.
- الربح التشغيلي: الربح الإجمالي ناقص مصروفات التشغيل كالرواتب والإيجار والتسويق.
- صافي الربح: ما يتبقى بعد خصم كل شيء، بما فيه الفوائد والضرائب.
عند الحديث عن «ربح الشركة» تأكد دائمًا من النوع المقصود، وإذا أردت قياس نسبة الربح من المبيعات فاحسب هامش الربح لكل نوع على حدة، فكل منها يروي قصة مختلفة.
لماذا يمكن أن يكون الربح «على الورق»؟
السبب هو مبدأ الاستحقاق، حيث تسجّل المحاسبة الإيراد في اللحظة التي تُسلِّم فيها البضاعة أو تؤدي الخدمة، حتى لو لم تقبض شيئًا، فإذا بعت بـ 100,000 ريال بالأجل لمدة 90 يوم، ظهر الربح كاملًا في قائمة الدخل الآن، بينما حسابك البنكي لم يتغير، وهذا ما يقصده الناس بعبارة «أرباح على الورق».
ما هي السيولة النقدية؟
السيولة هي قدرتك على الوفاء بالتزاماتك في مواعيدها: الرواتب والإيجار والموردون والضرائب، وتشمل النقد في الصندوق والبنك، وما يمكن تحويله إلى نقد بسرعة وبلا خسارة تُذكر، الربح لا يدفع الرواتب، والنقد هو الذي يدفعها.
توحيد المصطلحات: السيولة والنقدية والتدفق والرصيد
تُستخدم هذه الكلمات بالتبادل في كثير من المقالات والأحاديث، وهذا يسبب لبسًا، لنتفق عليها هنا:
- النقدية: المبلغ الموجود فعلًا في الصندوق والبنك.
- السيولة: القدرة على سداد الالتزامات القريبة، تشمل النقدية وما يتحول إليها سريعًا، وتُقاس بنسب سنذكرها لاحقًا.
- التدفق النقدي (cash flow): هي حركة النقد الداخل والخارج خلال فترة، كالفيلم، ويُعرض في قائمة التدفقات النقدية.
- الرصيد النقدي: المبلغ في لحظة محددة، كالصورة الثابتة.
الفكرة بسيطة: التدفق حركة، والرصيد لقطة، والسيولة قدرة على السداد، والشركة قد تبيع كثيرًا وتربح، بينما تدفقها النقدي سلبي ورصيدها يتناقص.
الفرق بين الربح والسيولة في جدول
| وجه المقارنة | الربح | السيولة |
|---|---|---|
| ماذا يقيس؟ | أداء الشركة وجدوى نشاطها | قدرة الشركة على السداد الآن |
| مصدر الرقم | قائمة الدخل | قائمة التدفقات النقدية والرصيد البنكي |
| توقيت الاعتراف | عند البيع أو أداء الخدمة (الاستحقاق) | عند القبض أو الدفع الفعلي |
| الإهلاك والمخصصات | تُخصم من الربح | لا يخرج بسببها نقد |
| قابلية التجميل | تتأثر بالتقديرات والسياسات المحاسبية | رقم صلب: إما أن المال موجود أو لا |
| الأفق الزمني | أهم على المدى الطويل | أكثر إلحاحًا على المدى القصير |
| خطر الإهمال | تراجع تدريجي وضعف في النمو | توقف مفاجئ وتعثر وإغلاق |
مثال رقمي: شركة رابحة وحسابها شبه فارغ
لنتخيل شركة لتوريد مواد البناء، الأرقام افتراضية لتبسيط الفكرة، لكن آلية حدوثها حقيقية جدًا، خلال الشهر الأول:
- المبيعات: 100,000 ريال.
- تكلفة البضاعة المباعة: 60,000 ريال.
- مصروفات التشغيل: 20,000 ريال.
- الربح المسجَّل في قائمة الدخل: 20,000 ريال.
الآن انظر إلى النقد، 70% من المبيعات كانت آجلة بـ 90 يومًا، أي أن 30,000 ريال فقط دخلت الحساب، وخرج 60,000 ثمن البضاعة، و20,000 مصروفات تشغيل، و15,000 اشترت بها الشركة مخزونًا إضافيًا للشهر القادم.
| البند | قائمة الدخل (ربح) | الواقع النقدي |
|---|---|---|
| المبيعات / النقد الداخل | 100,000 | 30,000 |
| تكلفة البضاعة | (60,000) | (60,000) |
| مصروفات التشغيل | (20,000) | (20,000) |
| شراء مخزون إضافي | لا يظهر كمصروف | (15,000) |
| الصافي | +20,000 ربح | −65,000 عجز نقدي |
الشركة رابحة بـ 20,000 ريال، لكنها بحاجة إلى 65,000 ريال لتكمل الشهر، فإن لم تجدها من احتياطي أو تمويل، تعثّرت وهي تحقق أرباحًا، وهذه هي الصورة الكاملة لفكرة «الربح على الورق».
أين يختفي الربح؟ ستة مصارف تبتلع النقد
1، الذمم المدينة (جاري العملاء)
كل فاتورة آجلة هي في الحقيقة قرض بلا فوائد تمنحه لعميلك، أنت سجّلت الربح وتحمّلت التكلفة، والعميل يحتفظ بالمال، وكلما طالت مدة التحصيل زاد المال العالق.
2، المخزون
المخزون نقد متجمد على الرفوف، شراء كمية كبيرة لا يخفض الربح ساعة الشراء، لأنه يظهر كأصل لا كمصروف، لكنه يسحب النقد فورًا، والمخزون الراكد أسوأ، لأنه نقد مدفون لا يتحرك.
3، شراء المعدات والأصول
اشتريت معدات بـ 500,000 ريال؟ خرج المبلغ كاملًا من حسابك اليوم، أما قائمة الدخل فلن تتأثر إلا بالإهلاك الدوري، فإذا قُدِّر عمر المعدات بعشر سنوات سجّلتَ 50,000 ريال مصروفًا سنويًا، العكس صحيح أيضًا: الإهلاك يخفض ربحك الدفتري دون أن يخرج منك ريال واحد.
4، التوسع والنمو السريع
كلما زادت مبيعاتك احتجت إلى مخزون أكبر وعملاء أكثر بالأجل ورواتب أعلى، وهذه كلها تُدفع قبل أن يعود النقد، لذلك يستنزف النمو السريع السيولة، وتسمى هذه الحالة فخ النمو (Overtrading)، وذلك يفسر لماذا تتعثر شركات في أفضل سنوات مبيعاتها.
5، مسحوبات الشركاء وتوزيع الأرباح
حين يسحب الشركاء من الشركة لمصروفاتهم الشخصية دون حساب، تخرج السيولة بلا مقابل تشغيلي، افصل الذمة المالية للشركة عن الشركاء، وحدّد سياسة سحب واضحة، ووزّع الأرباح من النقد المتاح بعد تغطية الالتزامات، لا من الربح الدفتري.
6، الضرائب والمستحقات
قد تُحتسب عليك ضرائب على أرباح لم تُحصَّل بعد، وهذا التزام نقدي حقيقي على إيراد لم يصلك، ضعه في حسابك مبكرًا ولا تنتظر موعد السداد.
نصيحة احترافية: قبل أن تقبل صفقة كبيرة بشروط آجلة، احسب أمرين: كم تحتاج من النقد لتنفيذها قبل أن تقبض، ومن أين ستموّل هذه الفجوة، الصفقة الكبيرة بالأجل قد تكون أخطر على شركتك من خسارة العميل نفسه.
كيف تحوّل ربحك إلى نقد؟ جدول التسوية
هذا السؤال يطرحه كل صاحب مشروع: «أين ذهب ربحي؟»، والإجابة المحاسبية الدقيقة تأتي من تسوية الربح إلى النقد، وتسمى الطريقة غير المباشرة:
التدفق التشغيلي = صافي الربح + الإهلاك − الزيادة في الذمم المدينة − الزيادة في المخزون + الزيادة في الدائنين (الموردين)
طبّقها على مثالنا السابق:
- صافي الربح: +20,000.
- الإهلاك: صفر في هذا المثال المبسط.
- الزيادة في الذمم المدينة (المبيعات الآجلة 70,000): −70,000.
- الزيادة في المخزون: −15,000.
- الزيادة في الموردين: صفر، لأن الشركة دفعت كل شيء نقدًا.
- الناتج: 20,000 − 70,000 − 15,000 = −65,000.
الرقم نفسه الذي وجدناه في المثال، والأهم أنك ترى سبب الفجوة بوضوح: الذمم هي المسؤول الأكبر، ولو تفاوضت مع الموردين على مهلة سداد تغطي 30,000 من ثمن البضاعة لانخفض العجز إلى 35,000، هذا هو الفرق بين مشكلة قاتلة ومشكلة قابلة للإدارة.
أيهما أخطر على الشركة: الربح أم السيولة؟
الجواب المباشر: على المدى القصير نقص السيولة أخطر، المشروع يستطيع أن يمر بفترة دون أرباح، فهناك من يبدأ بهامش ربح صغير ليعرّف السوق بمنتجه، لكنه لا يستطيع أن يستمر يومًا بلا نقد يدفع به رواتبه وموردوه، أما على المدى الطويل فلا بقاء لشركة تخسر باستمرار، لأن الخسائر المتراكمة تأكل رأس المال وحقوق المساهمين.
لذلك لا يُعدّ الربح والسيولة خصمين، بل شرطين يكمل أحدهما الآخر: السيولة تبقيك حيًا، والربح يجعل بقاءك ذا معنى، الربح هو المصدر المستدام للسيولة، والسيولة هي التي تتيح لك الوصول إلى الأرباح.
ربح بلا سيولة أم خسارة مع سيولة؟
تشبه الأولى سكتة قلبية مفاجئة، فكل المؤشرات الظاهرة تبدو سليمة ثم يتوقف القلب، أما الثانية فمرض مزمن تعرف أعراضه ويمكن علاجه إذا بدأت مبكرًا وغيّرت التسعير أو خفّضت التكاليف، ولهذا يرى كثير من الخبراء أن الخسارة المؤقتة مع نقد متاح أهون من ربح مزعوم بلا نقد.
لكن احذر الاستنتاج المبسّط: وجود النقد مع الخسارة المستمرة ليس مكسبًا، فمن يبيع بالأجل ثم يعيد بيع البضاعة نقدًا بأقل من تكلفتها سيحصل على نقد مؤقت لكنه يخسر في كل صفقة، هذا «حرق للبضاعة»، وليس إدارة سيولة.
هل للسيولة الزائدة ثمن؟
نعم، الاحتفاظ بنقد كبير عاطل يعني تفويت فرصة استثماره في معدات أو مخزون أو تسويق، وهذا هو تكلفة الفرصة البديلة، لذلك يشير المدراء الماليون إلى تعارض طبيعي بين الهدفين: السيولة الأعلى تعني أصولًا أقل عائدًا، والربحية الأعلى تعني أموالًا موظفة وأقل سيولة، المطلوب إذن هو التوازن لا التطرف، احتفظ بما يكفي للأمان، ووظّف الباقي.
علامات الإنذار: كيف تعرف أن شركتك تعاني أزمة سيولة؟
- تأخر تحصيل الفواتير عن مواعيدها باستمرار.
- الاعتماد على قروض قصيرة الأجل لتغطية المصروفات التشغيلية المعتادة.
- تأخر صرف الرواتب أو تأجيلها.
- تأجيل سداد الموردين دون اتفاق مسبق.
- ربح إيجابي شهريًا مع رصيد بنكي يتناقص.
- مخزون يزيد بينما تتباطأ المبيعات.
تحذير: إذا ظهر أكثر من علامة واحدة في الوقت نفسه فلا تنتظر نهاية الربع، راجع التدفق النقدي هذا الأسبوع، فكل أسبوع تأخير يضيّق خياراتك ويزيد كلفة الحل.
المؤشرات التي تقيس سيولتك فعلًا
ثلاثة أشياء تتابعها أسبوعيًا
من واقع التجربة، يكفي صاحب المشروع في البداية أن يراقب ثلاثة أرقام كل أسبوع:
- النقد الفعلي: كم تملك الآن، وكم ستدفع خلال الأسابيع القادمة؟
- معدل المبيعات: هل يرتفع أم يتراجع عن الأسبوع السابق؟
- العائد على الرصيد: هل ما يتحقق من الأرباح يتناسب مع المال الموظف في المشروع؟
فإذا وجدت الأرباح تتراجع والعائد يتراجع معها، فتوقف وراجع أرقامك وحساباتك فورًا، فهذا مؤشر مبكر على أن في المشروع مشكلة قبل أن تتحول إلى أزمة.
نسبة تحويل الربح إلى نقد
النسبة = صافي التدفق النقدي التشغيلي ÷ صافي الربح
إذا اقتربت من 100% فأرباحك تتحول إلى نقد بسلاسة، وإذا بقيت أقل من 50% لفترتين متتاليتين فابحث عن السبب: عملاء متأخرون، أم مخزون متكدس، أم نمو سريع، وفي مثالنا كان التدفق −65,000 والربح 20,000، فالنسبة سالبة، وهي إنذار واضح.
دورة التحويل النقدي (CCC)
تقيس كم يومًا يبقى مالك محبوسًا بين دفعك للمورد وقبضك من العميل:
- أيام التحصيل (DSO) = الذمم المدينة ÷ المبيعات × عدد أيام الفترة.
- أيام المخزون (DIO) = المخزون ÷ تكلفة المبيعات × عدد أيام الفترة.
- أيام السداد (DPO) = الذمم الدائنة ÷ تكلفة المبيعات × عدد أيام الفترة.
- الدورة = DSO + DIO − DPO
مثال: عملاؤك يدفعون بعد 90 يومًا، وبضاعتك تبقى 45 يومًا في المخزن، وموردوك يمهلونك 30 يومًا، دورتك 105 أيام، أي أنك تموّل نشاطك من جيبك أو من الاقتراض طوال هذه المدة، اختصر أي رقم منها يقصر الدورة ويحرر النقد.
نسب السيولة المعيارية
- النسبة الجارية = الأصول المتداولة ÷ الالتزامات المتداولة.
- النسبة السريعة = (الأصول المتداولة − المخزون) ÷ الالتزامات المتداولة.
- نسبة النقد = النقد وما يعادله ÷ الالتزامات المتداولة.
تعني نسبة جارية أقل من واحد أن التزاماتك القريبة تفوق أصولك القريبة، وهذا مؤشر خطر، أما الحد المناسب فيختلف حسب القطاع، فمحال التجزئة غير شركات المقاولات، فقارن نفسك بشركات مماثلة لا بقاعدة عامة، ويُعرف الفرق بين الأصول والالتزامات المتداولة بـرأس المال العامل، وهو دليل على قدرتك على الاستمرار.
متى تقرأ كل قائمة مالية؟
| ما تراقبه | الأداة | التكرار |
|---|---|---|
| النقد الفعلي والالتزامات القريبة | الرصيد البنكي وقائمة التدفقات النقدية | أسبوعيًا |
| الذمم المدينة والمخزون | تقارير العملاء والمخزون | أسبوعيًا |
| الأداء والربحية | قائمة الدخل | شهريًا |
| الصورة المالية الكاملة | قائمة المركز المالي (الميزانية) | كل ربع سنة |
ولمن يريد من يتولى هذه المتابعة بدلًا عنه، فإن المتابعة المالية والتشغيلية الشهرية تجعل الأرقام أمامك قبل أن تتحول إلى مفاجأة.
كيف توازن بين الربحية والسيولة؟ خطوات عملية
1، اختصر دورة التحصيل
أصدر الفاتورة فور التسليم، واكتب شروط الدفع بوضوح، وذكّر العميل قبل الموعد لا بعده، وإن كان لا بد من الأجل، فاعرض خصمًا للدفع المبكر أو ضع غرامة تأخير، وتعامل مع العميل المهم بمرونة، لكن لا تجعل المرونة قاعدة للجميع.
2، اقبل خصم الدفع المبكر بحساب لا بعاطفة
خصم «2% إذا دفعت خلال 10 أيام بدل 30» يبدو صغيرًا، لكنه يعادل نحو 37% سنويًا من حيث تكلفة التمويل، فإذا كان عندك سيولة فالخصم صفقة ممتازة، وإذا كنت ستقترض بفائدة أقل منه فاقترض واستفد من الخصم، وقارن دائمًا بين الخصم الذي تقدّمه لعملائك وكلفة التمويل البديلة.
3، تفاوض مع الموردين على آجال أطول
مهلة السداد تمويل مجاني حين تتفق عليها مسبقًا، أما التأخر دون اتفاق فيهدم الثقة ويرفع الأسعار لاحقًا، ابدأ بالمورد الذي تشتري منه بانتظام، وقدّم له انتظامًا في الطلب مقابل مهلة أطول.
4، اربط المخزون بحركة البيع الفعلية
لا تشتر لأن السعر مغرٍ، بل لأن السوق يشتري، وصنّف مخزونك دوريًا، وصرّف الراكد بخصومات ولو قلّلت هامشه، فنقد اليوم أفضل من بضاعة لا تباع، ولحساب كمية الطلب المثلى يمكنك الاستعانة بنموذج الحجم الاقتصادي للطلب (EOQ).
5، ابنِ احتياطيًا نقديًا يشبه وسادة الأمان
القاعدة المتداولة هي تغطية المصروفات الثابتة لمدة 3 إلى 6 أشهر، وتحتاج القطاعات المتقلبة إلى أكثر من ذلك، احسب مصروفاتك الثابتة الشهرية، واضربها في عدد الأشهر المستهدف، ثم ادّخر جزءًا ثابتًا من كل شهر حتى تبلغ الرقم، الاحتياطي يمنحك وقتًا للتفكير حين تقع الأزمة.
6، خطّط للمصروفات قبل أن توسّع
اسأل قبل أي توسع: كم سيتطلب من نقد قبل أن يعود عائده؟ وما مصدر هذا النقد؟ التوسع الممول ذاتيًا يستنزف سيولتك، فإن لم يكن لديك فائض فمرّر التوسع على مراحل.
7، اختر التمويل المناسب لسد الفجوة
- تمويل الموردين: أرخص الخيارات إن وُجد.
- خصم الفواتير أو التخصيم: تحصل على جزء من قيمة الفاتورة فورًا مقابل رسوم.
- السحب على المكشوف: مرن، لكنه مكلف إذا طال استخدامه.
- القروض قصيرة الأجل: مناسبة لفجوة مؤقتة محددة، وخطيرة إذا صارت تموّل المصروفات الدائمة.
- الدين طويل الأجل بشروط معقولة: قد يحسّن السيولة، بشرط أن يكون التدفق قادرًا على خدمته.
8، سجّل العمليات لحظة حدوثها
الأرقام المتأخرة تعطيك قرارات متأخرة، وسواء استعنت ببرنامج محاسبة أم بجدول إلكتروني بسيط، المهم أن تتحدث بياناتك أسبوعيًا على الأقل.
ماذا تفعل إذا كان ربحك إيجابيًا وحسابك فارغًا؟
خلال أول 7 أيام
- اكتب كل ما ستدفعه خلال 4 أسابيع القادمة ورتّبه حسب الأهمية: رواتب، إيجار، موردون أساسيون، ثم الباقي.
- اكتب كل ما ينتظر قبضه واتصل بأكبر خمسة عملاء متأخرين شخصيًا.
- أوقف أي شراء غير ضروري للمخزون والأصول.
- تحدث مع الموردين الرئيسيين قبل الموعد لا بعده، واعرض جدولة صادقة.
خلال 30 يومًا
- أعد النظر في شروط الدفع الجديدة مع العملاء.
- صرّف المخزون الراكد بخصومات مدروسة.
- ابحث عن تمويل قصير الأجل مناسب إن بقيت فجوة، وقارن كلفته قبل أن توقّع.
- ابنِ جدول توقعات نقدية لـ 13 أسبوعًا: صف لكل أسبوع يضم الرصيد الافتتاحي، والنقد الداخل المتوقع، والنقد الخارج المتوقع، والرصيد الختامي، حدّثه كل أسبوع وقارنه بالواقع.
أخطاء شائعة تجعل الربح فخًا
- الحكم على نجاح المشروع بقائمة الدخل وحدها.
- الظن بأن ارتفاع المبيعات يعني الأمان دائمًا.
- خلط أموال الشركة بأموال الشركاء.
- شراء مخزون ضخم للاستفادة من خصم الكمية دون حساب كلفة تجميد النقد.
- الاقتراض قصير الأجل لتمويل أصول طويلة الأجل.
- تجاهل الضرائب المستحقة على أرباح لم تُحصَّل بعد.
- الخلط بين السيولة والرصيد البنكي اليوم، وهو أمر يتغير يوميًا.
الأسئلة الشائعة
هل يمكن أن تربح الشركة وتفلس في الوقت نفسه؟
نعم، الربح يُسجَّل عند البيع، والنقد يدخل عند التحصيل، فإذا بعت كثيرًا بالأجل ودفعت مصروفاتك نقدًا، فقد تعجز عن السداد وأنت رابح على الورق.
ما الفرق بين الربح والتدفق النقدي؟
الربح هو إيرادات ناقص مصروفات بمنطق الاستحقاق، أما التدفق النقدي فهو النقد الذي دخل وخرج فعلًا، قد يكون الربح موجبًا والتدفق سالبًا، والعكس.
أيهما أهم للمشروع الصغير: الربح أم السيولة؟
السيولة هي الأهم في البداية، لأن المشاريع الصغيرة تملك هامشًا ضيقًا للخطأ والتزامات الموردين لا تنتظر، ومع ذلك فلا استمرار لمشروع يخسر دائمًا، فالأمران مطلوبان معًا.
ما الفرق بين السيولة والملاءة؟
السيولة قدرتك على سداد الالتزامات القريبة، والملاءة قدرتك على الوفاء بكل التزاماتك على المدى الطويل، أي أن أصولك أكبر من خصومك، قد تكون شركة ملية بأصولها لكنها شحيحة السيولة، وهذه هي حالة «العسر المالي» المؤقت، أما الإفلاس القانوني فيقع حين يعجز المدين عن السداد وتُفتح إجراءات رسمية.
كيف أعرف أن أرباحي لا تتحول إلى نقد؟
احسب نسبة تحويل الربح إلى نقد، وإذا بقيت دون 50% لفترتين متتاليتين، أو لاحظت أن الذمم والمخزون يزدادان أسرع من المبيعات، فأرباحك عالقة.
كم يجب أن يكون الاحتياطي النقدي؟
القاعدة المعتادة تغطية المصروفات الثابتة من 3 إلى 6 أشهر، وتزيد المدة في القطاعات الموسمية أو شديدة التقلب.
هل الديون سيئة دائمًا للسيولة؟
لا، الدين طويل الأجل بشروط معقولة وتدفق قادر على خدمته قد يحسّن السيولة، أما القروض قصيرة الأجل مرتفعة الفائدة فقد تزيد الضغط عليك.
هل الأرباح المحتجزة تُعدّ سيولة؟
ليس بالضرورة، الأرباح المحتجزة بند في حقوق الملكية يمثل أرباحًا سابقة لم تُوزَّع، وقد تكون مستثمرة بالفعل في مخزون ومعدات، السيولة هي النقد المتاح، لا الرقم المحتجز في الميزانية.
الخلاصة
الفرق بين الربح والسيولة هو الفرق بين ما سُجِّل وما قُبِض، الربح يخبرك هل نشاطك مجدٍ، والسيولة تخبرك هل تستطيع أن تواصل غدًا، وقد رأينا في المثال الرقمي كيف يتحول ربح قدره 20,000 ريال إلى عجز نقدي قدره 65,000 ريال حين تحتجز الذمم والمخزون أموالك.
لا تعتمد على قائمة الدخل وحدها، وراقب النقد الفعلي أسبوعيًا، وقصّر دورة التحصيل، وتفاوض على آجال السداد، وابنِ احتياطيك قبل أن تحتاجه، وابدأ اليوم بخطوة واحدة: احسب نسبة تحويل ربحك إلى نقد للشهر الماضي.
هل تحقق أرباحًا ولا تجد سيولة؟ تحدث مع متخصص يراجع أرقامك ويحدد أين يحتجز مالك.
المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.