
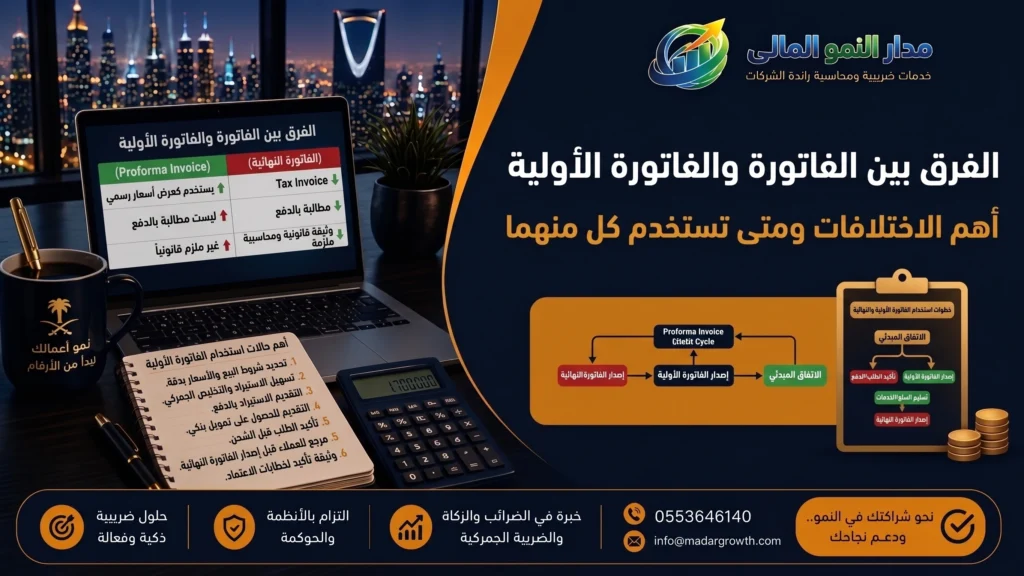
كثير من أصحاب الأعمال والمحاسبين يخلطون بين الفاتورة الأولية والفاتورة النهائية، ويظن بعضهم أنهما وثيقة واحدة بمسمّيين مختلفين، بينما الحقيقة أن لكل منهما دورًا مختلفًا تمامًا في دورة المبيعات، وقيمة قانونية وضريبية مختلفة أيضًا.
هذا الخلط ليس تفصيلًا بسيطًا؛ فاستخدام المستند الخاطئ في التوقيت الخاطئ قد يوقعك في فجوة امتثال أمام هيئة الزكاة والضريبة والجمارك، أو يجعل عميلك يظن أنه سدد التزامه المالي بينما فريقك المالي لم يسجّل أي إيراد فعلي بعد.
في هذا المقال سنوضح بدقة الفرق بين الفاتورة والفاتورة الأولية، ومتى يُستخدم كل مستند، وما هي مكوناته، وكيف يرتبط الأمر بمنظومة الفوترة الإلكترونية في السعودية، مع الإجابة عن الأسئلة التي غالبًا ما تبقى بلا إجابة واضحة في المصادر الأخرى.
ما هي الفاتورة الأولية (Proforma Invoice)؟
الفاتورة الأولية، ويُطلق عليها البعض أيضًا “الفاتورة الشكلية” أو “الفاتورة النموذجية” كترجمة مقابلة لمصطلح Proforma Invoice، هي مستند تمهيدي يُرسله البائع للمشتري قبل إتمام الصفقة فعليًا.
الغرض منها ليس المطالبة بالدفع، وإنما إعلام المشتري بتفاصيل السلعة أو الخدمة والسعر المتوقع وشروط التسليم، حتى يتمكن من اتخاذ قراره النهائي أو البدء في إجراءات لاحقة مثل فتح اعتماد بنكي.
بمعنى آخر، الفاتورة الأولية أقرب إلى “عرض سعر رسمي وموسّع” منها إلى فاتورة بالمعنى القانوني، رغم أنها تحمل شكل الفاتورة وترقيمها التقريبي.
ما هي الفاتورة (النهائية)؟
الفاتورة النهائية هي المستند الرسمي الذي يصدره البائع بعد تسليم السلعة أو تقديم الخدمة فعليًا، وهي مطالبة قانونية بالدفع تتضمن تفاصيل نهائية ودقيقة للمعاملة.
في السياق السعودي، تنقسم الفاتورة النهائية غالبًا إلى فاتورة ضريبية تُصدر بين منشأتين (B2B)، وفاتورة مبسطة تُصدر للمستهلك الفرد (B2C)، وكلتاهما مُلزمة نظاميًا وتخضع لمتطلبات شروط الفاتورة الضريبية في السعودية.
الفرق بين الفاتورة والفاتورة الأولية
الفرق الجوهري بين المستندين يتلخص في نقطة واحدة: الفاتورة الأولية وثيقة تمهيدية غير ملزمة، بينما الفاتورة النهائية وثيقة ملزمة تُنشئ التزامًا قانونيًا وضريبيًا فعليًا، لكن هناك فروقًا تفصيلية أخرى يوضحها الجدول التالي:
| المعيار | الفاتورة الأولية | الفاتورة النهائية |
|---|---|---|
| القيمة القانونية | غير ملزمة كقاعدة عامة | ملزمة قانونيًا |
| توقيت الإصدار | قبل إتمام الصفقة | بعد التسليم أو تقديم الخدمة |
| طبيعة المعلومات | تقديرية وقابلة للتعديل | نهائية ودقيقة |
| الغرض من الاستخدام | عرض شروط أولية، مرجع للتفاوض والتخليص الجمركي | مطالبة رسمية بالدفع |
| التسجيل المحاسبي والضريبي | لا تُسجل في الدفاتر ولا تُعتمد ضريبيًا | تُسجل كإيراد وتخضع لضريبة القيمة المضافة |
| إمكانية التحويل | قابلة للتحويل إلى فاتورة نهائية بعد الموافقة | لا تحتاج إلى تحويل، فهي المستند النهائي |
تنبيه مهم: الأصل أن الفاتورة الأولية غير ملزمة قانونيًا، إلا أن بعض الاجتهادات القانونية تشير إلى إمكانية اكتسابها صفة الإلزام إذا نصّ الطرفان صراحة وكتابيًا على ذلك ضمن اتفاق تعاقدي منفصل.
هذه مسألة تحكمها طبيعة الاتفاق والاختصاص القضائي، ولا تُعد حكمًا مطلقًا، لذا يُنصح بالرجوع إلى استشارة قانونية أو محاسبية متخصصة قبل الاعتماد على الفاتورة الأولية كأداة إلزام.
متى تُستخدم الفاتورة الأولية؟
تلجأ الشركات إلى الفاتورة الأولية في حالات محددة، أبرزها:
- عند التفاوض مع عميل جديد لتوضيح السعر والشروط قبل الالتزام النهائي.
- في عمليات الاستيراد والتصدير، لاستخدامها في إجراءات التخليص الجمركي.
- عند فتح اعتماد مستندي أو خطاب اعتماد بنكي (LC) يتطلبه البنك قبل تحويل الأموال دوليًا.
- عند طلب دفعة مقدمة من العميل قبل بدء التنفيذ.
- كمرجع داخلي للتخطيط المالي واللوجستي قبل صدور الفاتورة الفعلية.
متى تُستخدم الفاتورة النهائية؟
تُصدر الفاتورة النهائية فور اكتمال تسليم السلعة أو تقديم الخدمة بالكامل، وهي اللحظة التي يتحول فيها الالتزام من “متوقع” إلى “مستحق فعليًا”.
من هذه اللحظة، تصبح الفاتورة مستندًا محاسبيًا يُدرج في الدفاتر، ويخضع لقواعد تنظيم وإدارة العمليات المالية داخل المنشأة، ويجب رفعه إلى منصة “فاتورة” التابعة لهيئة الزكاة والضريبة والجمارك خلال المهلة النظامية المحددة.
مكونات الفاتورة الأولية
رغم أن الفاتورة الأولية غير ملزمة، إلا أنها يجب أن تكون واضحة ومكتملة حتى تؤدي غرضها في التفاوض أو التخليص الجمركي، تشمل مكوناتها الأساسية:
- بيانات البائع والمشتري الكاملة (الاسم، العنوان، وسائل التواصل).
- وصف دقيق للسلع أو الخدمات المعروضة.
- السعر الإجمالي والتفصيلي لكل بند.
- شروط الدفع المقترحة وشروط التسليم (وفق الإنكوترمز إن وُجدت).
- مدة صلاحية العرض، وغالبًا ما تتراوح بين 15 و30 يومًا.
- الإشارة الصريحة إلى أن المستند “فاتورة أولية” وليست فاتورة نهائية، تجنبًا لأي التباس لدى العميل أو الجهات الجمركية.
مكونات الفاتورة الضريبية والفاتورة المبسطة
نتحدث هنا عن موضوع مختلف تمامًا عن الفاتورة الأولية، وهو الفرق بين الفاتورة الضريبية والفاتورة المبسطة، وهو خلط شائع لدى كثير من الباحثين بسبب تقارب الأسماء.
الفاتورة المبسطة، باختصار، هي الفاتورة التي تُصدرها المنشأة إلى الأفراد، وتُسمى B2C أي من منشأة إلى مستهلك، وفي هذه الفاتورة لا توجد معلومات ضريبية إضافية كثيرة خاصة بالعميل، بل تركّز بشكل أساسي على بيانات المنشأة نفسها ونوع الفاتورة ورقمها التسلسلي وتاريخها وقيمتها وشروط السداد، مع الاهتمام بتفاصيل الصنف وكود العميل أكثر من الاهتمام ببيانات العميل الضريبية.
أما الفاتورة الضريبية فهي الفاتورة التي تُصدر من شركة إلى شركة أخرى، وتُسمى B2B أي من منشأة إلى منشأة، وفي هذه الحالة يكون العميل مسجلًا ضريبيًا في الوقت نفسه، وهذا يعني أن بيانات العميل يجب أن تكون مكتملة تمامًا؛ فيجب أولًا التأكد أن العميل مسجل ضريبيًا وأن لديه رقمًا ضريبيًا، إلى جانب بياناته التجارية، مثل الدولة والمدينة والعنوان واسم الشارع ورقم المبنى وغيرها من التفاصيل.
وجميع هذه البيانات تُستقى من السجل الضريبي والتجاري وبيانات العنوان الكاملة، ويجب أن تكون مكتملة حتى يمكن إصدار الفاتورة بالشكل الصحيح.
وهنا يظهر الفرق الجوهري بين النوعين: الفاتورة المبسطة لا تهتم بشكل كبير بالبيانات الضريبية الخاصة بالعميل لأنها تُصدر للأفراد والمستهلكين العاديين، بينما الفاتورة الضريبية تهتم بشكل أكبر بهذه البيانات لأنها تصدر بين منشأتين مسجلتين ضريبيًا، لمزيد من التفاصيل حول الحقول الإلزامية في كل نوع، يمكن الاطلاع على شروط الفاتورة الضريبية في السعودية.
الفاتورة الأولية مقابل عرض السعر مقابل أمر الشراء
لتفادي أي التباس آخر، من المهم التمييز بين ثلاثة مستندات متجاورة كثيرًا ما يُخلط بينها:
- عرض السعر (Quotation): مستند غير رسمي نسبيًا، يُرسل في مرحلة تفاوض مبكرة جدًا، وقد يتغير محتواه بسهولة.
- الفاتورة الأولية (Proforma Invoice): تأتي بعد قبول مبدئي للشروط، وتُقدَّم بصورة أكثر رسمية، وتُستخدم غالبًا لأغراض جمركية أو بنكية.
- أمر الشراء (Purchase Order): مستند يصدره المشتري نفسه، وليس البائع، ليؤكد نيته الشراء بموجب الشروط المتفق عليها، وهو خطوة تسبق عادة إصدار الفاتورة الأولية أو النهائية.
الفرق الأدق بينها لا يقتصر على درجة الرسمية فحسب، بل يمتد إلى الأثر المحاسبي: فعرض السعر وأمر الشراء لا يُنشئان أي التزام ضريبي أو محاسبي، والفاتورة الأولية كذلك لا تُنشئ التزامًا، لكنها الأقرب إلى صورة الفاتورة النهائية من حيث الشكل والتفاصيل.
التسلسل الكامل للمستندات: من عرض السعر إلى الفاتورة الضريبية
في دورة المبيعات الطبيعية، تمر المعاملة التجارية بثلاث مراحل متتالية، ولكل مرحلة مستندها الخاص:
- عرض السعر: يُرسل في بداية التفاوض، وهو غير ملزم ولا يخضع لأي متطلبات فوترة إلكترونية.
- الفاتورة الأولية: تصدر بعد موافقة مبدئية من العميل على الشروط، وتُستخدم لتأكيد التفاصيل أو لأغراض جمركية وبنكية، وتبقى غير معتمدة ضريبيًا.
- الفاتورة الضريبية أو المبسطة: تصدر بعد التسليم الفعلي، وهي الوحيدة التي تُنشئ التزامًا ضريبيًا فعليًا، وتخضع لمتطلبات الفوترة الإلكترونية ورفعها إلى منصة “فاتورة”.
إدراك هذا التسلسل يساعد الشركات على تجنب خطأ شائع، وهو معاملة الفاتورة الأولية كأنها الفاتورة الضريبية النهائية، وهو ما يفتح الباب لمشكلات في التدقيق لاحقًا.
الجدول الامتثالي: أثر كل مستند على المحاسبة والضريبة
للمحاسبين والمدراء الماليين تحديدًا، الجدول التالي يوضح الفرق العملي بأدق تفاصيله:
| المعيار | عرض السعر | الفاتورة الأولية | الفاتورة الضريبية |
|---|---|---|---|
| تُسجَّل في الدفاتر المحاسبية؟ | لا | لا | نعم |
| تُنشئ التزام ضريبة القيمة المضافة؟ | لا | لا | نعم |
| تُمكّن من استرداد ضريبة المدخلات؟ | لا | لا | نعم |
| تخضع لقواعد الفوترة الإلكترونية (ZATCA)؟ | لا | لا | نعم |
| يجب الاحتفاظ بها لأغراض التدقيق؟ | يُفضَّل | نعم | نعم، إلزاميًا |
الفاتورة الأولية والفوترة الإلكترونية في السعودية
تمر منظومة الفوترة الإلكترونية في السعودية بمرحلتين: مرحلة التوليد، التي تُلزم المنشآت بإصدار فواتير إلكترونية منسّقة بدلًا من الفواتير الورقية، ومرحلة التكامل والربط، التي تتطلب توقيعًا إلكترونيًا وإرسال الفاتورة بصيغة XML إلى منصة “فاتورة” خلال مهلة محددة من لحظة الإصدار.
الفاتورة الأولية تقع خارج نطاق هاتين المرحلتين تمامًا، لأنها لا تُعد فاتورة ضريبية بالمعنى النظامي، ولا يجوز اعتمادها كبديل عن الفاتورة الإلكترونية المطلوبة.
نصيحة احترافية: اربط الفاتورة الأولية برقم مرجعي واضح، واحتفظ بنسخة منها حتى بعد تحويلها إلى فاتورة ضريبية نهائية، هذا الربط يسهّل عملية التدقيق الداخلي والخارجي، ويوضح للمراجع أن المستند الأول كان تمهيديًا وليس فاتورة فعلية.
أخطاء شائعة عند التعامل مع الفاتورة الأولية
تخيل أن عميلك تلقى فاتورة أولية وظنّ أنها مطالبة رسمية بالدفع، فقام بتحويل المبلغ فعليًا، بينما فريقك المالي لم يسجّل أي إيراد لأن المستند لم يكن فاتورة ضريبية من الأساس، هذا النوع من الالتباس يتكرر كثيرًا، وينتج عنه أخطاء من أبرزها:
- إرسال الفاتورة الأولية للعميل دون توضيح صريح أنها غير نهائية.
- محاولة رفع الفاتورة الأولية إلى منصة “فاتورة” باعتبارها فاتورة إلكترونية معتمدة.
- تسجيل الفاتورة الأولية كإيراد في الدفاتر المحاسبية قبل تسليم السلعة أو الخدمة فعليًا.
- الاعتماد على الفاتورة الأولية لاسترداد ضريبة المدخلات، وهو أمر غير ممكن نظرًا لعدم اعتمادها ضريبيًا.
- إغفال تحديث حالة المستند بعد تحويله إلى فاتورة نهائية، ما يسبب ازدواجية في السجلات.
لتفادي هذه الأخطاء بشكل منهجي، وكذلك تجنب الأخطاء الشائعة في ضريبة القيمة المضافة بشكل عام، يُنصح باعتماد نظام محاسبي أو ERP يفصل بوضوح بين حالة “أولية” وحالة “نهائية معتمدة” لكل مستند.
ماذا لو تم رفض الفاتورة من منصة فاتورة؟
أحد الأسباب غير المباشرة لرفض الفواتير على منصة “فاتورة” هو محاولة رفع مستند لا يستوفي شروط الفاتورة الضريبية، سواء كان ناتجًا عن خلط مع فاتورة أولية أو نقص في البيانات الإلزامية، إذا تعرضت منشأتك لهذا الموقف، من المفيد مراجعة أسباب رفض الفواتير في منصة فاتورة لتحديد سبب المشكلة وتصحيحها بسرعة.
فوائد الفاتورة الأولية والفاتورة النهائية في الأعمال
لكل مستند دوره الذي يخدم مصلحة الطرفين، ومن أبرز الفوائد:
- توضيح الشروط والأسعار قبل الالتزام النهائي، ما يقلل النزاعات لاحقًا.
- تسهيل التخليص الجمركي وفتح الاعتمادات البنكية في التجارة الدولية.
- بناء الثقة بين الأطراف، خصوصًا في التعاملات العابرة للحدود.
- توفير مرجع دقيق للتخطيط المالي واللوجستي الداخلي.
- ضمان الامتثال الضريبي وحفظ حق المنشأة في استرداد ضريبة المدخلات عند إصدار الفاتورة النهائية بشكل صحيح.
الأسئلة الشائعة
هل يمكن استخدام الفاتورة الأولية لتحصيل المبلغ من العميل؟
لا، الفاتورة الأولية ليست مطالبة رسمية بالدفع، ولا يجوز اعتمادها كأساس لتحصيل مستحقات فعلية، الدفع الفعلي يرتبط بالفاتورة النهائية أو باتفاق مسبق واضح على دفعة مقدمة.
هل الفاتورة الأولية ملزمة قانونيًا؟
الأصل أنها غير ملزمة، لكنها قد تكتسب صفة الإلزام إذا اتفق الطرفان صراحة وكتابيًا على ذلك ضمن عقد منفصل، في غياب هذا الاتفاق الصريح، تبقى غير ملزمة.
هل تقبل البنوك الفاتورة الأولية لأغراض التمويل أو الاعتماد المستندي؟
نعم، تُقبل الفاتورة الأولية في كثير من الحالات لفتح الاعتمادات البنكية، لكنها لا تحمل أي صفة ضريبية أو محاسبية معتمدة.
هل يجب الاحتفاظ بالفاتورة الأولية بعد تحويلها إلى فاتورة نهائية؟
نعم، يُفضَّل الاحتفاظ بها لأغراض التدقيق الداخلي والخارجي، حتى وإن لم تُرفع إلى منصة “فاتورة”.
ما الفرق بين الفاتورة الأولية وأمر الشراء؟
أمر الشراء يصدره المشتري تأكيدًا لنيته الشراء وفق شروط متفق عليها، بينما الفاتورة الأولية يصدرها البائع لعرض التفاصيل والسعر قبل التسليم، المستندان مختلفان في الجهة المُصدِرة والغرض، وإن كانا يظهران غالبًا في المرحلة نفسها من دورة المبيعات.
هل تختلف الفاتورة الضريبية عن الفاتورة المبسطة في الحد المالي؟
يعتمد الفرق الأساسي بين النوعين على طبيعة الطرف المستفيد؛ فالفاتورة المبسطة تُصدر للأفراد B2C، بينما الفاتورة الضريبية تُصدر بين المنشآت B2B، بعض المصادر تذكر حدًا ماليًا تقريبيًا لاستخدام الفاتورة المبسطة، لكن يُنصح دائمًا بالتحقق من آخر تعليمات هيئة الزكاة والضريبة والجمارك قبل اعتماد أي رقم محدد.
خاتمة
الفرق بين الفاتورة والفاتورة الأولية ليس مجرد اختلاف في المسمى، بل اختلاف جوهري في القيمة القانونية والأثر المحاسبي والضريبي.
الفاتورة الأولية أداة تفاوضية وتمهيدية مفيدة جدًا، خصوصًا في التجارة الدولية والتعاملات البنكية، لكنها لا تُغني أبدًا عن الفاتورة الضريبية أو المبسطة التي تصدر بعد التسليم الفعلي وتخضع لمتطلبات الفوترة الإلكترونية في السعودية.
فهم هذا التمييز، والتعامل مع كل مستند في موضعه الصحيح، هو ما يحمي منشأتك من الأخطاء الضريبية ومشكلات التدقيق، ويمنح عملاءك وشركاءك التجاريين ثقة أكبر في وضوح تعاملاتك المالية.

المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.

