
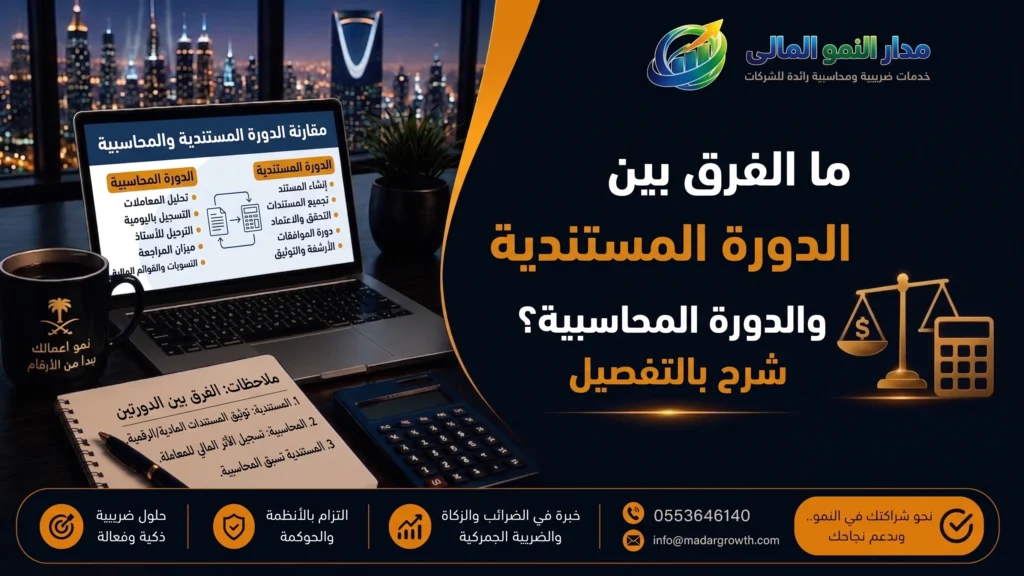
يخلط كثير من أصحاب الأعمال، بل وحتى بعض المحاسبين الجدد، بين الدورة المستندية والدورة المحاسبية، فيظنون أنهما مصطلحان مترادفان لعملية واحدة.
في الحقيقة، كل واحدة منهما تمثل مرحلة مختلفة تمامًا في رحلة تحويل نشاط الشركة اليومي إلى أرقام وقوائم مالية يمكن الاعتماد عليها في اتخاذ القرار.
فهم الفرق بين الدورة المستندية والدورة المحاسبية ليس مجرد تفصيل نظري، بل هو حجر الأساس الذي تُبنى عليه دقة الحسابات، وسلامة الرقابة الداخلية، وموثوقية أي تقرير مالي تصدره الشركة.
في هذا المقال سنشرح كل دورة على حدة بلغة مبسطة تناسب المبتدئ وصاحب العمل، ثم ننتقل تدريجيًا إلى التفاصيل الدقيقة التي يحتاجها المحاسب وطالب المحاسبة، مع أمثلة رقمية عملية، وجداول مقارنة، وأخطاء شائعة يجب تجنبها.
ما هي الدورة المستندية؟
الدورة المستندية هي مسار حركة المستندات داخل الشركة، بدءًا من لحظة نشوء أي عملية مالية أو إدارية (طلب شراء، عملية بيع، صرف نقدية…) وحتى مراجعة هذا المستند واعتماده وتسجيله وأرشفته بشكل نهائي.
تشمل هذه المستندات الفواتير، وأوامر الشراء، وسندات القبض والصرف، وأذون الاستلام والصرف المخزني، وغيرها من الأوراق التي تثبت وقوع العملية فعليًا.
الهدف الجوهري من الدورة المستندية هو إثبات حدوث العملية والتحقق من صحتها قبل أن تدخل إلى النظام المحاسبي، بحيث لا يُسجَّل أي شيء في دفاتر الشركة دون دليل ورقي أو إلكتروني موثق ومعتمد من الجهة المخولة.
ما هي الدورة المحاسبية؟
الدورة المحاسبية هي سلسلة من الخطوات المنظمة التي تبدأ من تحليل العمليات المالية، مرورًا بتسجيلها في دفتر اليومية، وترحيلها إلى دفتر الأستاذ، وإعداد ميزان المراجعة، وإجراء التسويات الجردية، وصولًا إلى إعداد القوائم المالية وإقفال الحسابات في نهاية الفترة.
باختصار، هي الآلية التي تحوّل البيانات الموثقة في المستندات إلى معلومات مالية مفهومة: قيود، وأرصدة، وتقارير يمكن للإدارة والمستثمرين والجهات الضريبية الاعتماد عليها.
العلاقة بين الدورة المستندية والدورة المحاسبية
العلاقة بين الدورتين هي علاقة “الجزء بالكل”: الدورة المستندية هي المدخل والمصدر الأساسي للبيانات، بينما الدورة المحاسبية هي النظام الأشمل الذي يعالج هذه المدخلات ويحولها إلى مخرجات مالية قابلة للقراءة والتحليل.
بعبارة أخرى، لا يمكن أن تبدأ الدورة المحاسبية من فراغ؛ فهي تحتاج دائمًا إلى مستند مُعتمد يمثل نقطة الانطلاق لأي قيد محاسبي.
وهنا يظهر مبدأ محوري يتكرر في أدبيات المحاسبة: إذا كان المستند خاطئًا أو غير مكتمل، فإن القيد الناتج عنه سيكون خاطئًا حتمًا، وهو ما يعني أن أي خلل في الدورة المستندية سينعكس مباشرة على دقة القوائم المالية النهائية، مهما كانت الدورة المحاسبية دقيقة ومنظمة.
نصيحة احترافية: تخيل الدورة المستندية كخط إنتاج يجهّز المواد الخام (المستندات المعتمدة)، والدورة المحاسبية كمصنع يحوّل هذه المواد إلى منتج نهائي (القوائم المالية)، أي خلل في المرحلة الأولى ينتقل تلقائيًا إلى المرحلة الثانية.
جدول الفرق بين الدورة المستندية والدورة المحاسبية
لفهم الفرق بين الدورة المستندية والدورة المحاسبية بشكل أوضح، يوضح الجدول التالي أبرز نقاط الاختلاف بين الدورتين من حيث التعريف والهدف ونقطة البداية والتكلفة:
| المعيار | الدورة المستندية | الدورة المحاسبية |
|---|---|---|
| التعريف | مسار حركة المستندات والإجراءات المرتبطة بها | مراحل تسجيل ومعالجة القيود المحاسبية |
| نقطة البداية | حدوث عملية أو نشوء حاجة إدارية | استلام مستند معتمد وموثق |
| الهدف | توثيق العملية وضبط المسؤوليات | إنتاج قوائم ومعلومات مالية دقيقة |
| محور العمل | المستند، الموافقة، التنفيذ | الحساب، القيد، الترحيل، التقرير |
| الأقسام المشاركة | المبيعات، المشتريات، المخازن، الإدارة | قسم المحاسبة والمالية بشكل أساسي |
| المخرجات | طلبات، أوامر شراء، فواتير، أذون، سندات | قيود يومية، أرصدة، ميزان مراجعة، قوائم مالية |
| التوقيت | قبل أو أثناء أو بعد العملية مباشرة | بعد التحقق من الأثر المالي، وخلال الفترة المحاسبية |
| التكلفة | أقل نسبيًا، لا تتطلب برامج متقدمة بالضرورة | أعلى، لأنها تحتاج أنظمة وكفاءات محاسبية متخصصة |
| الدورية | تحدث مع كل مستند على حدة | دورية منتظمة: شهرية أو ربع سنوية أو سنوية |
مراحل الدورة المستندية الثماني
تمر الدورة المستندية بثماني مراحل متتابعة، تضمن كل واحدة منها أن المستند وصل إلى النظام المحاسبي بشكل سليم وموثوق:
- حدوث العملية: نشوء حاجة فعلية، مثل طلب شراء بضاعة أو تنفيذ عملية بيع.
- إنشاء المستند: تحرير الفاتورة أو الإذن أو السند المرتبط بالعملية.
- استكمال البيانات: تدوين التاريخ، وأطراف العملية، والقيمة، والضريبة، ومركز التكلفة إن وجد.
- المراجعة: التأكد من صحة البيانات ومطابقتها للمستندات المساندة.
- الاعتماد: موافقة الشخص أو الجهة المخولة وفق صلاحيات الشركة.
- التنفيذ والتسجيل: تنفيذ العملية فعليًا وتسجيلها في السجلات الأولية.
- الترقيم والربط: ربط المستند بمستندات سابقة أو لاحقة له في نفس السلسلة.
- الأرشفة والمتابعة: حفظ المستند بطريقة منظمة يسهل الرجوع إليها عند الحاجة أو التدقيق.
أنواع الدورة المستندية
تختلف تفاصيل الدورة المستندية باختلاف طبيعة العملية والقسم المعني بها داخل الشركة، وأبرز أنواعها أربعة:
الدورة المستندية للمخازن
تبدأ من استلام البضاعة وتنتهي بالجرد النهائي، وتشمل مستندات مثل محضر الفحص والاستلام، وإذن الإضافة المخزني، وإذن الصرف، وطلب صرف المواد، وإذن التحويل بين المستودعات، وإذن المرتجع، ومحضر الجرد، ومحضر التالف أو الهالك.
الدورة المستندية للمشتريات
تمر بمراحل: طلب شراء، ثم عروض أسعار، ثم مقارنة العروض، فأمر شراء، فمحضر فحص، فإذن استلام، ففاتورة المورد، فسند صرف أو دفع، وأخيرًا كشف حساب المورد، ومن المفاهيم الرقابية المهمة هنا “المطابقة الثلاثية”، وتعني مطابقة أمر الشراء مع إذن الاستلام مع فاتورة المورد قبل الدفع، لمنع سداد قيمة أصناف لم تُطلب أو لم تصل فعليًا.
الدورة المستندية للمبيعات
تبدأ بطلب العميل، ثم عرض السعر، فأمر البيع، فالموافقة الائتمانية، فإذن التجهيز، فإذن التسليم، ففاتورة المبيعات، فسند القبض، وقد ينتهي المسار بإشعار دائن أو مرتجع، وصولًا إلى كشف حساب العميل.
الدورة المستندية لحسابات العملاء
تشمل ملف العميل، وطلب فتح الحساب، والموافقة على الحد الائتماني، والفواتير، وسندات القبض، وإشعارات الخصم والإضافة، والمرتجعات، ومصادقات الأرصدة، وكشوف الحساب، وتقارير أعمار الديون.
مراحل الدورة المحاسبية الثماني
هنا نقطة مهمة يغفل عنها كثير من المحتوى المتاح على الإنترنت: الدورة المحاسبية الصحيحة والدقيقة تتكون من ثماني خطوات وليس ستًا فقط كما يشيع في بعض المصادر المبسطة.
الفرق بين النسختين هو الفصل الصريح بين ميزان المراجعة قبل التسويات وميزان المراجعة بعد التسويات، وهو فصل جوهري لأي محاسب يريد أن يفهم الدورة بدقة مهنية، لا بشكل مختصر مخل.
- تحليل العمليات المالية: تحديد المستند وتحليل أثره المحاسبي (أي الحسابات المتأثرة، وهل هي مدينة أم دائنة).
- تسجيل القيود في دفتر اليومية: تدوين كل عملية بقيد مزدوج (مدين ودائن) بالترتيب الزمني.
- الترحيل إلى دفتر الأستاذ: نقل كل قيد إلى الحساب الخاص به لمعرفة رصيد كل حساب على حدة.
- إعداد ميزان المراجعة قبل التسويات: للتأكد من تساوي مجموع الأرصدة المدينة مع مجموع الأرصدة الدائنة.
- التسويات الجردية: تعديل الحسابات لتعكس الفترة المحاسبية الصحيحة (كالمصروفات المستحقة والإيرادات المقدمة).
- إعداد ميزان المراجعة المعدّل: بعد إدراج أثر التسويات، للتأكد من استمرار توازن الدفاتر.
- إعداد القوائم المالية: بناءً على الأرصدة المعدّلة، تُعد القوائم المالية الأربع الرئيسية.
- إقفال الحسابات: تصفير الحسابات المؤقتة (كالإيرادات والمصروفات) وترحيل صافي الربح أو الخسارة إلى حقوق الملكية، تمهيدًا لبدء فترة مالية جديدة.
ملاحظة مهمة: بعض المصادر تدمج ميزان المراجعة قبل وبعد التسويات في خطوة واحدة فقط، وهو اختصار قد يبدو عمليًا، لكنه يُخفي خطوة تدقيق جوهرية تساعد على اكتشاف الأخطاء قبل أن تنتقل إلى القوائم المالية النهائية.
مبدأ القيد المزدوج: أساس أي عملية محاسبية
لا يمكن فهم أي خطوة من خطوات الدورة المحاسبية دون استيعاب مبدأ القيد المزدوج، الذي ينص على أن كل عملية مالية لها طرفان: مدين ودائن، ويجب أن يتساوى مجموعهما دائمًا، ويختلف تأثير الزيادة والنقصان باختلاف نوع الحساب كما يوضح الجدول التالي:
| نوع الحساب | يزيد بـ | ينقص بـ |
|---|---|---|
| الأصول | مدين | دائن |
| الخصوم | دائن | مدين |
| حقوق الملكية | دائن | مدين |
| الإيرادات | دائن | مدين |
| المصروفات | مدين | دائن |
الأساس النقدي مقابل أساس الاستحقاق
من الأسئلة التي تكشف الفرق بين محاسب مبتدئ ومحاسب محترف: متى يُسجَّل الإيراد أو المصروف فعليًا؟ هناك أساسان مختلفان للإجابة على هذا السؤال:
- الأساس النقدي: تُسجَّل العملية فقط عند استلام أو دفع النقد فعليًا، هذا الأساس بسيط ومناسب للمنشآت الصغيرة جدًا، لكنه قد يخفي التزامات مالية حقيقية لم تُدفع بعد.
- أساس الاستحقاق: تُسجَّل العملية عند حدوثها فعليًا، بغض النظر عن توقيت استلام أو دفع النقد، هذا هو الأساس المعتمد في معايير المحاسبة الدولية IFRS، وهو ما يفسر أساسًا وجود خطوة التسويات الجردية ضمن الدورة المحاسبية.
التسويات الجردية وأنواعها
التسويات الجردية هي القيود التي تُجرى في نهاية الفترة المحاسبية لضمان أن كل إيراد ومصروف قد سُجِّل في فترته الصحيحة، بصرف النظر عن توقيت التدفق النقدي الفعلي، وتنقسم إلى خمسة أنواع رئيسية:
| النوع | المعنى | مثال |
|---|---|---|
| مصروفات مستحقة | تكلفة حدثت فعلًا ولم تُدفع بعد | راتب مستحق لم يُصرف |
| إيرادات مستحقة | دخل تحقق فعلًا ولم يُقبض بعد | خدمة قُدمت للعميل دون تحصيل قيمتها |
| مصروفات مقدمة | دُفعت مسبقًا مقابل خدمة مستقبلية | تأمين سنوي مدفوع بالكامل |
| إيرادات مقدمة | قُبضت من العميل قبل تقديم الخدمة | دفعة مقدمة لعمل سيُنفَّذ لاحقًا |
| إهلاك الأصول الثابتة | توزيع تكلفة الأصل على عمره الإنتاجي | إهلاك سيارة توصيل خلال سنوات استخدامها |
وتضيف بعض الشركات إلى قائمة التسويات أيضًا: مخصصات الديون المشكوك في تحصيلها، وفروق الجرد المخزني، والتسويات البنكية الناتجة عن فروق التوقيت بين دفاتر الشركة وكشف الحساب البنكي.
القوائم المالية الأربع الأساسية
تُعد القوائم المالية المخرج النهائي للدورة المحاسبية، وهي أربع قوائم متكاملة، لا تقل واحدة منها أهمية عن الأخرى:
- قائمة الدخل: توضح الإيرادات مطروحًا منها المصروفات للوصول إلى صافي الربح أو الخسارة.
- قائمة المركز المالي (الميزانية العمومية): تعرض معادلة الأصول = الخصوم + حقوق الملكية في تاريخ محدد.
- قائمة التدفقات النقدية: تُظهر حركة النقدية الفعلية عبر الأنشطة التشغيلية والاستثمارية والتمويلية.
- قائمة التغير في حقوق الملكية: توضح التغيرات التي طرأت على حقوق الملاك خلال الفترة، من أرباح محتجزة أو توزيعات أو زيادة رأس مال.
مثال عملي متكامل: من المستند إلى القوائم المالية
لتوضيح كيف تعمل الدورتان معًا عمليًا، لنأخذ مثالًا بسيطًا لشركة توريدات مكتبية برصيد صندوق افتتاحي قدره 50,000 ريال، خلال الشهر تمت العمليات التالية، وكل واحدة منها بدأت بمستند من الدورة المستندية قبل أن تتحول إلى قيد في الدورة المحاسبية:
- شراء بضاعة نقدًا بقيمة 20,000 ريال (بدأت بأمر شراء وفاتورة مورد).
- بيع بضاعة آجلًا بقيمة 35,000 ريال (بدأت بفاتورة مبيعات).
- سداد إيجار نقدًا بقيمة 4,000 ريال (بدأ بسند صرف).
- راتب مستحق لم يُصرف بعد بقيمة 6,000 ريال (تسوية جردية في نهاية الشهر).
بعد ترحيل هذه العمليات، يظهر ميزان المراجعة قبل التسويات متوازنًا عند 85,000 ريال من الجانبين، وبعد تسجيل تسوية الراتب المستحق، يرتفع الميزان المعدّل إلى 91,000 ريال من الجانبين، ويصبح صافي الربح المحقق 5,000 ريال، بينما تصل الأصول إلى 61,000 ريال مقابل خصوم قدرها 6,000 ريال وحقوق ملكية قدرها 55,000 ريال.
الملاحظة الأهم في هذا المثال أن صافي التدفق النقدي كان سالبًا بمقدار 24,000 ريال تقريبًا، رغم تحقيق ربح محاسبي موجب قدره 5,000 ريال.
والسبب أن جزءًا كبيرًا من المبيعات كان آجلًا لم يُحصَّل نقدًا بعد، بينما لم يُدفع الراتب المستحق فعليًا، هذا المثال يوضح بجلاء لماذا قد تكون شركة “رابحة” على الورق لكنها تعاني نقصًا حقيقيًا في السيولة، وهو فرق يجب أن يستوعبه كل صاحب عمل قبل اتخاذ قرارات التوسع أو الإنفاق.
أهمية الدورة المستندية
لا تقتصر أهمية الدورة المستندية على كونها إجراءً روتينيًا، بل هي ركيزة رقابية وقانونية أساسية:
- تمثل الدليل الأول والأكبر على وقوع العمليات المالية فعليًا.
- تمنح المعاملات الاعتراف القانوني؛ فبدون توثيق لا اعتراف قانوني بالعملية.
- تحفظ حقوق جميع الأطراف وتحد من فرص الاحتيال والتلاعب.
- تعزز التواصل والفصل بين المهام عبر أقسام الشركة المختلفة.
- تدعم اتخاذ قرارات إدارية رشيدة مبنية على بيانات موثقة.
- تسهّل عمل المدققين الداخليين والخارجيين عند المراجعة.
- تحدد بوضوح مسؤولية كل موظف ومسار الموافقات داخل الشركة.
- تحد من تسجيل عمليات وهمية أو غير معتمدة في الحسابات.
أهمية الدورة المحاسبية
- الحفاظ على سجلات مالية دقيقة يمكن الرجوع إليها في أي وقت.
- تتبع أداء الشركة بشكل دوري: شهريًا أو ربع سنويًا أو سنويًا.
- ضمان الامتثال لمتطلبات التدقيق واللوائح والمعايير المحاسبية الدولية.
- دعم قرارات الإدارة المتعلقة بالتوسع أو التسعير أو التمويل.
- المساعدة في إعداد الموازنات والتخطيط المالي المستقبلي.
- اكتشاف الأخطاء المحاسبية وتصحيحها قبل أن تؤثر على القوائم النهائية.
- تعزيز الشفافية وبناء الثقة مع المساهمين والجهات التمويلية.
مميزات وعيوب كل دورة
تتميز الدورة المستندية بأنها فعالة في جمع وتنظيم البيانات وتوفر مرجعًا موثقًا يسهل الرجوع إليه عند التدقيق، وتكلفتها منخفضة نسبيًا لأنها لا تحتاج بالضرورة إلى برامج متقدمة.
لكن في المقابل، قد تنطوي على احتمال حدوث أخطاء بشرية أثناء الجمع والتنظيم اليدوي، وقد يضعف تكاملها أحيانًا مع بعض الأنظمة المحاسبية الحديثة.
أما الدورة المحاسبية فتتميز بشمولها لمراقبة العمليات، وقدرتها على كشف الأخطاء وتصحيحها، وتعزيزها للشفافية، وضمانها الامتثال للمعايير المحلية والدولية.
غير أنها قد تكون مكلفة نسبيًا للشركات الناشئة أو المتوسطة، وتتطلب إجراءات أكثر تعقيدًا تحتاج إلى خبرة محاسبية متخصصة، وقد تستغرق وقتًا أطول خصوصًا في المؤسسات الكبيرة ذات العمليات المتشعبة.
أخطاء شائعة تكسر الدورتين وكيف تتجنبها
هناك مجموعة من الأخطاء المتكررة التي تُضعف موثوقية الدورتين معًا، ومن أبرزها:
- تسجيل عملية مالية دون وجود مستند مؤيد لها.
- عكس المدين والدائن عند تسجيل القيد.
- تسجيل أصل ثابت كمصروف، أو العكس.
- تسجيل التحصيل من عميل كإيراد جديد بدلًا من تخفيض رصيده المدين.
- عدم الفصل بين قيمة الضريبة وقيمة المبيعات الفعلية.
- استخدام حساب عام غير دقيق بدلًا من الحساب الصحيح في دليل الحسابات.
- تكرار القيد نفسه عند استيراد البيانات من نظام آخر.
- التسجيل في فترة مالية سبق إقفالها.
- نسيان إعداد ميزان المراجعة المعدّل والانتقال مباشرة إلى القوائم المالية.
- إقفال حسابات دائمة بالخطأ بدلًا من الاقتصار على الحسابات المؤقتة فقط.
تنبيه: أي خطأ في الدورة المستندية (كفاتورة غير مطابقة أو مستند غير معتمد) ينتقل تلقائيًا إلى القيد المحاسبي ثم إلى القوائم المالية النهائية، لذلك فإن أفضل استثمار في دقة الحسابات يبدأ من ضبط الدورة المستندية أولًا.
متى تبدأ الدورة المحاسبية وتنتهي؟
لا يوجد تاريخ عالمي ثابت لبداية أو نهاية الدورة المحاسبية؛ فالأمر يعتمد على نوع الفترة ونظام كل منشأة، الفترة الشهرية تبدأ من أول الشهر وتنتهي بآخره، بينما الفترة السنوية تبدأ من أول السنة المالية للشركة وتنتهي بآخرها، وقد تختلف السنة المالية من منشأة لأخرى حسب طبيعة نشاطها ونظامها الضريبي المحلي، لذلك من المهم عدم التعميم بافتراض تاريخ ثابت، بل الرجوع دائمًا إلى النظام الأساسي للمنشأة أو لائحتها الداخلية.
هل تختلف الدورة المحاسبية حسب نوع النشاط؟
نعم، تختلف طبيعة الدورة المحاسبية باختلاف قطاع النشاط:
- النشاط التجاري: يركز بشكل أساسي على إدارة المخزون وحساب تكلفة البضاعة المباعة.
- النشاط الخدمي: يعتمد على الوقت كأساس لحساب التكلفة، مع اهتمام خاص بالإيرادات المستحقة قبل تحصيلها فعليًا.
- النشاط الصناعي: الأكثر تعقيدًا، إذ يتطلب تتبع تكاليف المواد الخام والعمالة والتكاليف الصناعية غير المباشرة، إلى جانب تسويات متعددة المراحل تشمل المواد الخام والإنتاج تحت التشغيل والبضاعة تامة الصنع.
الدورة اليدوية مقابل الدورة الإلكترونية
مع انتشار الأنظمة المحاسبية السحابية والفوترة الإلكترونية، أصبح كثير من الشركات يعتمد على معالجة كل من الدورة المستندية والدورة المحاسبية إلكترونيًا بدلًا من الطريقة اليدوية التقليدية، الفرق الجوهري بينهما يظهر في عدة نقاط: الدقة (حيث تقل الأخطاء البشرية في الأنظمة الإلكترونية)، والوقت (حيث تُنجز المهام أسرع بكثير)، وطريقة إعداد ميزان المراجعة (يدويًا مقابل تلقائيًا فور الترحيل)، وسهولة تنفيذ التسويات الجردية، وصيانة دليل الحسابات وتحديثه.
ورغم أن الأتمتة توفر وقتًا وتقلل الأخطاء، فإنها لا تُغني أبدًا عن الفهم الجيد لمنطق الدورتين؛ فالنظام مهما كان متطورًا يبقى أداة تنفذ ما يفهمه المستخدم ويوجهه بشكل صحيح.
قائمة تحقق سريعة لإقفال الشهر
لضمان سلامة الدورتين معًا عند نهاية كل فترة، يمكن الاستعانة بقائمة التحقق التالية:
- تحليل جميع المستندات الواردة خلال الفترة والتأكد من اعتمادها.
- تسجيل جميع القيود في دفتر اليومية.
- ترحيل القيود إلى دفتر الأستاذ.
- التأكد من توازن ميزان المراجعة الأول (قبل التسويات).
- إجراء جميع التسويات الجردية اللازمة.
- التأكد من توازن ميزان المراجعة المعدّل.
- إعداد القوائم المالية الأربع.
- إقفال الحسابات المؤقتة فقط دون المساس بالحسابات الدائمة.
- ترحيل صافي الربح أو الخسارة إلى حقوق الملكية.
الفرق بين الربح المحاسبي والتدفق النقدي
من أهم الزوايا التي يغفل عنها كثير من أصحاب الأعمال أن الربح المحاسبي لا يعني بالضرورة توفر سيولة نقدية فعلية، فقد تُظهر قائمة الدخل ربحًا موجبًا، بينما يكون رصيد الصندوق أو البنك في تراجع مستمر، وذلك بسبب المبيعات الآجلة التي لم تُحصَّل بعد، أو الالتزامات المستحقة التي لم تُدفع فعليًا، كما رأينا في المثال العملي أعلاه، لهذا السبب، لا يكفي الاكتفاء بمتابعة قائمة الدخل وحدها، بل يجب متابعة قائمة التدفقات النقدية بانتظام لمعرفة الوضع المالي الحقيقي للشركة.
من المسؤول عن تنفيذ الدورة المحاسبية؟
غالبًا ما يتولى محاسب مسك الدفاتر مسؤولية التسجيل اليومي للعمليات، بمشاركة محللين ومراجعين ماليين في المنشآت الأكبر حجمًا، وقد تستعين بعض الشركات، خاصة الصغيرة والمتوسطة، بخبير محاسبي خارجي أو مكتب مسك دفاتر محاسبية متخصص، خاصة عند الاعتماد على أنظمة سحابية تُسهّل التعاون عن بُعد بين فريق المحاسبة والإدارة.
الأسئلة الشائعة حول الفرق بين الدورة المستندية والدورة المحاسبية
ما هي الدورة المستندية باختصار؟
هي مسار حركة المستندات (فواتير، أذون، سندات) من لحظة نشوء العملية وحتى اعتمادها وأرشفتها، بهدف إثبات وقوع العملية والتحقق من صحتها.
ما هي الدورة المحاسبية باختصار؟
هي سلسلة من ثماني خطوات تبدأ بتحليل العمليات المالية وتنتهي بإعداد القوائم المالية وإقفال الحسابات، بهدف تحويل المستندات إلى معلومات مالية دقيقة.
ما الفرق الجوهري بين الدورة المستندية والدورة المحاسبية؟
الدورة المستندية تركز على توثيق العملية واعتمادها قبل دخولها للنظام المحاسبي، بينما الدورة المحاسبية تركز على معالجة هذه المستندات وتحويلها إلى قيود وقوائم مالية.
هل يمكن تجاوز بعض خطوات الدورة المحاسبية في منشأة صغيرة؟
يمكن لبعض المنشآت الصغيرة جدًا تبسيط بعض الإجراءات، لكن تجاوز خطوات جوهرية مثل التسويات الجردية أو ميزان المراجعة المعدّل يعرّض القوائم المالية لأخطاء قد تظهر لاحقًا في التدقيق أو الإقرار الضريبي.
ما أهم خطوة في الدورة المحاسبية؟
لا توجد خطوة “أهم” بمعزل عن باقي الخطوات لأن الدورة متكاملة، لكن خطوة التسويات الجردية تُعد من أكثر الخطوات حساسية لأنها تحدد مدى دقة الأرباح والخسائر المعروضة في القوائم النهائية.
لماذا يعتبر ميزان المراجعة مهمًا؟
لأنه أداة الفحص الأولى التي تكشف أي خلل في توازن القيود قبل الانتقال إلى مراحل أكثر تعقيدًا مثل التسويات وإعداد القوائم المالية.
ما الحسابات التي تُقفل في نهاية الدورة المحاسبية؟
تُقفل الحسابات المؤقتة فقط، مثل المبيعات والمشتريات والإيرادات والمصروفات، بينما تبقى الحسابات الدائمة كالنقدية والأصول الثابتة وحقوق الملكية بأرصدتها لتنتقل إلى الفترة التالية.
ما الفرق بين القيد في دفتر اليومية والترحيل إلى دفتر الأستاذ؟
القيد في دفتر اليومية هو التسجيل الأولي للعملية بترتيب زمني، بينما الترحيل هو نقل هذا القيد إلى حساب كل طرف على حدة في دفتر الأستاذ لمعرفة رصيده الإجمالي.
هل تسبق الدورة المستندية الدورة المحاسبية دائمًا؟
نعم، فلا يمكن تسجيل أي قيد محاسبي دون وجود مستند معتمد يثبت العملية أولًا، ولهذا تُعد الدورة المستندية دائمًا نقطة الانطلاق.
خاتمة
يتضح مما سبق أن الفرق بين الدورة المستندية والدورة المحاسبية ليس فرقًا شكليًا، بل هو فرق جوهري في الدور والوظيفة: الدورة المستندية تُثبت وتوثق العملية وتضبط مسارها الإداري، بينما الدورة المحاسبية تعالج هذا التوثيق وتحوّله إلى معلومات مالية دقيقة يمكن الاعتماد عليها في اتخاذ القرار.
ولا يمكن لأي منشأة، مهما كان حجمها، أن تحصل على قوائم مالية موثوقة دون أن تبدأ بدورة مستندية منظمة تغذي دورة محاسبية دقيقة تلتزم بخطواتها الثماني كاملة دون اختصار.
فهم هذه العلاقة التكاملية، والالتزام بالتسلسل الصحيح من المستند وحتى القائمة المالية، هو ما يميز الشركات التي تدير أعمالها باحترافية عن تلك التي تكتشف أخطاءها بعد فوات الأوان، وإذا كنت تبحث عن ضبط تنظيم عملياتك المالية داخل شركتك من الألف إلى الياء، فإن البداية الصحيحة تكون دائمًا بمراجعة دقيقة لكلتا الدورتين معًا.
هل تواجه صعوبة في تنظيم الدورة المستندية أو المحاسبية داخل شركتك؟

المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.

