
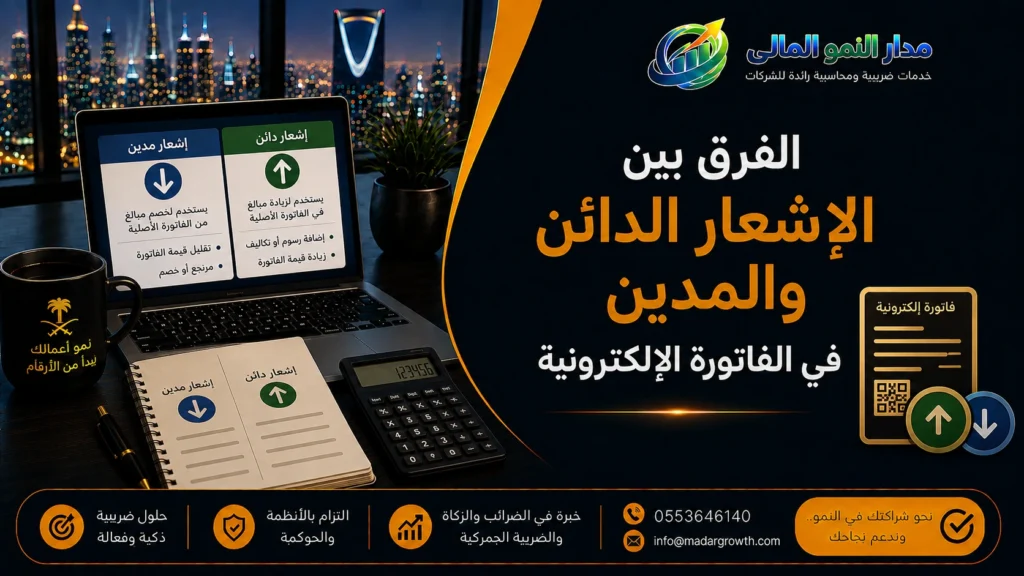
يواجه كثير من أصحاب المنشآت والمحاسبين لحظة محيّرة عندما يحتاجون إلى تعديل فاتورة تم اعتمادها بالفعل في نظام الفوترة الإلكترونية، فالفاتورة المعتمدة لا يمكن حذفها أو تعديلها مباشرة، وهنا يظهر الحل عبر أداتين محاسبيتين وضريبيتين أساسيتين: الإشعار الدائن والإشعار المدين.
فهم الفرق بين الإشعار الدائن والمدين في الفاتورة الإلكترونية ليس مجرد تفصيل محاسبي، بل ضرورة قانونية وضريبية تحمي منشأتك من أخطاء قد تكلفها الكثير عند مراجعة الإقرار الضريبي أو أمام هيئة الزكاة والضريبة والجمارك.
في هذا الدليل الشامل، ستجد إجابة وافية عن كل ما يخص هذين المستندين: تعريفهما، الفروق الجوهرية بينهما، خطوات إصدارهما، معالجتهما المحاسبية، وأهم الأخطاء التي يقع فيها المحاسبون عند التعامل معهما، إضافة إلى توضيح دقيق للفروق بين الأنظمة الضريبية المختلفة حتى لا يختلط عليك الأمر.
ما هو الإشعار الدائن؟
الإشعار الدائن (Credit Note) هو مستند تصدره الجهة البائعة أو المورّد إلى العميل بهدف تخفيض قيمة المبلغ المستحق على فاتورة سابقة، سواء كان هذا التخفيض بسبب إرجاع بضاعة، أو منح خصم لاحق للفاتورة، أو تصحيح خطأ حدث فيها بالزيادة.
ويُعرف أحيانًا في السوق باسم “مرتجع المبيعات” أو “إشعار الخصم”، وكلا الاسمين يشيران إلى نفس المفهوم: تقليل قيمة المبيعات المسجّلة سابقًا.
ببساطة، إذا باعت منشأتك بضاعة بقيمة معيّنة، ثم اتضح لاحقًا أن هذه القيمة يجب أن تنخفض لأي سبب، فإن الإشعار الدائن هو الأداة الرسمية التي توثّق هذا الانخفاض وتنعكس آثاره على السجلات المحاسبية والضريبية بشكل متوافق مع أنظمة الفوترة الإلكترونية.
ما هو الإشعار المدين؟
على النقيض تمامًا، الإشعار المدين (Debit Note) هو مستند تصدره الجهة البائعة أو المورّد إلى العميل بهدف زيادة قيمة المبلغ المستحق على فاتورة سابقة.
يحدث ذلك عادة عند إضافة رسوم لم تكن مدرجة في الفاتورة الأصلية، أو عند اتفاق الطرفين على زيادة السعر بعد الإصدار، أو عند اكتشاف خطأ بالنقص أثناء التسجيل الأولي للفاتورة.
يُطلق على الإشعار المدين في بعض الأنظمة اسم “إشعار الإضافة”، وهو الاسم الأكثر تعبيرًا عن وظيفته، إذ يضيف قيمة جديدة إلى ما تم الاتفاق عليه سابقًا.
تجدر الإشارة إلى أن بعض المصادر تستخدم مصطلح “مرتجع المشتريات” للإشارة إلى حالة مختلفة، وهي عندما يُصدر المشتري نفسه إشعارًا للبائع، لكن هذا الاستخدام أقل شيوعًا، والأصل المتفق عليه في غالبية الأنظمة الضريبية أن كلا الإشعارين يصدران من البائع أو المورّد إلى العميل.
الفرق بين الإشعار الدائن والمدين
قبل الدخول في التفاصيل الدقيقة، إليك جدول مقارنة يوضح أبرز الفروق الجوهرية بين المستندين:
| المعيار | الإشعار الدائن | الإشعار المدين |
|---|---|---|
| الهدف | تقليل المبلغ المستحق على العميل | زيادة المبلغ المستحق على العميل |
| الأثر على قيمة الفاتورة | يخفّضها | يزيدها |
| الأسباب الشائعة | مرتجعات بضاعة، خصومات بعد البيع، تصحيح خطأ بالزيادة | رسوم إضافية، زيادة سعر متفق عليها، تصحيح خطأ بالنقص |
| الأثر على الضريبة المستحقة | يخفّض ضريبة القيمة المضافة المستحقة | يزيد ضريبة القيمة المضافة المستحقة |
| الأسماء البديلة | مرتجع المبيعات، إشعار الخصم | إشعار الإضافة |
| القيد المحاسبي | مدين: مبيعات مرتجعة / دائن: عميل | مدين: عميل / دائن: مبيعات وضريبة |
حالات إصدار الإشعار الدائن مع أمثلة عملية
هناك مواقف متكررة تستدعي إصدار إشعار دائن، وأبرزها:
- إرجاع البضاعة: عندما يعيد العميل جزءًا أو كامل البضاعة المشتراة لعدم مطابقتها للمواصفات أو لوجود تلف بها.
- منح خصم بعد إصدار الفاتورة: كخصم تسويقي أو خصم ولاء يُمنح للعميل بعد إتمام عملية البيع.
- تصحيح خطأ بالزيادة: كأن يُسجَّل سعر أو كمية أعلى من الصحيح في الفاتورة الأصلية.
لنأخذ مثالًا رقميًا توضيحيًا: لنفترض أن منشأة أصدرت فاتورة لبيع 10 كراسي مكتبية بقيمة إجمالية 5,000 ريال، لكن تبيّن أن 3 كراسي من أصل الفاتورة سُعِّرت بسعر خاطئ، وأن القيمة الصحيحة لهذه الكراسي هي 3,600 ريال فقط بدلًا من السعر الذي احتُسب على أساسه في الفاتورة الأصلية.
في هذه الحالة، يُصدر إشعار دائن بقيمة الفارق بين المبلغين، أي 1,400 ريال، ليعكس التصحيح على حساب العميل وعلى الضريبة المستحقة بشكل متزامن.
حالات إصدار الإشعار المدين مع أمثلة عملية
أما الإشعار المدين فيصدر عادة في الحالات التالية:
- رسوم إضافية: مثل رسوم شحن أو تغليف لم تُدرج في الفاتورة الأصلية.
- زيادة السعر: عند ارتفاع تكلفة المواد الخام واتفاق الطرفين على تعديل السعر لاحقًا.
- تصحيح خطأ بالنقص: عندما يُكتشف أن السعر أو الكمية المسجّلة في الفاتورة الأصلية أقل من المتفق عليه فعليًا.
على سبيل المثال، إذا سجّلت منشأة تجارية قيمة بيع بضاعة عند 1,000 ريال، بينما القيمة الصحيحة المفترض تسجيلها كانت 1,200 ريال، فإن الحل هنا هو إصدار إشعار إضافة (إشعار مدين) بقيمة الفارق، وهو 200 ريال، حتى تصبح القيمة النهائية المسجّلة للمبيعات مطابقة للواقع، أي 1,200 ريال.
وبهذا يمكن القول إن إشعار الإضافة يؤدي إلى زيادة قيمة المبيعات المسجّلة، في حين يؤدي إشعار الخصم إلى تخفيضها، وهو ما يمثل جوهر الفرق العملي بين الإشعارين.
المعالجة المحاسبية للإشعار الدائن والمدين
من الناحية المحاسبية، يترتب على كل نوع من الإشعارين قيد مختلف تمامًا، ومن المهم أن يفهم المحاسب هذا الفرق جيدًا حتى لا تختلط عليه القيود عند مراجعة حساب المبيعات المرتجعة أو الذمم المدينة.
عند إصدار إشعار دائن، يكون القيد المحاسبي كالتالي: يُقيَّد المبلغ مدينًا في حساب المبيعات المرتجعة أو حساب الإيرادات، ويُقيَّد دائنًا في حساب العملاء (الذمم المدينة)، وذلك لأن قيمة ما هو مستحق على العميل قد انخفضت.
أما عند إصدار إشعار مدين، فيكون القيد معاكسًا: يُقيَّد المبلغ مدينًا في حساب الذمم المدينة الخاص بالعميل، ويُقيَّد دائنًا في حساب المبيعات وضريبة القيمة المضافة، لأن المبلغ المستحق على العميل قد ارتفع.
ولتوضيح ذلك بمثال رقمي كامل: لنفترض أن قيمة بيع أصلية بلغت 1,000 ريال، وكانت الضريبة المحتسبة عليها 150 ريالًا، إذا مُنح العميل خصمًا بقيمة 200 ريال عبر إشعار دائن، فإن الضريبة المرتبطة بهذا الخصم تُحسب بنفس النسبة، أي 30 ريالًا تقريبًا، لتصبح قيمة المبيعات بعد الخصم 800 ريال، والضريبة المستحقة 120 ريالًا بدلًا من 150 ريالًا، هذا المثال يوضح بدقة كيف ينعكس الإشعار الدائن على كل من قيمة المبيعات والضريبة معًا، وليس على أحدهما فقط.
إذا كنت تريد التأكد من دقة حسابات الضريبة المرتبطة بأي إشعار قبل إصداره، يمكنك الاستعانة بـحاسبة ضريبة القيمة المضافة للتحقق من الأرقام بسرعة قبل تسجيلها في النظام.
خطوات إصدار الإشعار الدائن والمدين عبر برنامج محاسبي (ERP)
تتشابه خطوات إصدار الإشعارين إلى حد كبير في أغلب برامج المحاسبة والفوترة المعتمدة، وتسير عادة وفق الترتيب التالي:
- الدخول إلى قسم “المبيعات” أو “إدارة الفواتير” داخل النظام.
- اختيار خيار “إنشاء إشعار دائن” أو “إنشاء إشعار مدين”، إما من القائمة الرئيسية أو مباشرة من داخل الفاتورة الأصلية.
- تحديد الفاتورة المرجعية التي يرتبط بها الإشعار، حيث يرث النظام تلقائيًا بيانات العميل والعملة المستخدمة.
- اختيار سبب الإصدار (إرجاع، خصم، تصحيح، رسوم إضافية..، إلخ).
- إدخال تفاصيل البنود المتأثرة: المنتج أو الخدمة، الكمية، السعر، ونسبة الضريبة.
- مراجعة البيانات بدقة، ثم اعتماد الإشعار وإرساله للجهة المختصة.
خطوات إصدار الإشعار عبر بوابة مصلحة الضرائب المصرية
بالنسبة للمنشآت العاملة في مصر التي تصدر الإشعارات مباشرة عبر بوابة المصلحة، تكون الخطوات كالتالي:
- تسجيل الدخول إلى بوابة (Portal) مصلحة الضرائب المصرية.
- اختيار “الوثائق الأخيرة” من القائمة الرئيسية.
- تحديد الفاتورة المطلوب تعديلها، ثم اختيار “إشعار دائن” أو “إشعار مدين” من قائمة الخيارات المجاورة لها.
- تحديد الرقم التسلسلي للمستند، سواء تلقائيًا أو يدويًا حسب إعدادات النظام.
- تحديد نسبة الخصم في حالة الإشعار الدائن، أو نسبة الإضافة في حالة الإشعار المدين.
- استكمال تفاصيل المنتجات والأسعار والضريبة المرتبطة بها.
- الضغط على “إرسال” لتأكيد إرسال المستند إلى مصلحة الضرائب، وانتظار رسالة تأكيد النجاح.
هل يمكن إلغاء أو تعديل الفاتورة الإلكترونية بعد إصدارها؟
هذا من أكثر الأسئلة التي تتكرر لدى المحاسبين والمنشآت الصغيرة، والإجابة تختلف باختلاف النظام الضريبي المعمول به في كل دولة، وهو ما يجب توضيحه بدقة حتى لا يقع القارئ في لبس بين الأنظمة.
في المملكة العربية السعودية، المبدأ العام الذي تتبناه هيئة الزكاة والضريبة والجمارك (ZATCA) هو أن الفاتورة الإلكترونية المعتمدة لا تُلغى ولا تُعدَّل مباشرة بأي حال من الأحوال، وأي تصحيح مطلوب يجب أن يمر حصرًا عبر إشعار دائن أو مدين مرتبط بالفاتورة الأصلية، وذلك حفاظًا على سلامة سجل التدقيق (Audit Trail) وربط كل تعديل بمرجعه الأصلي.
أما في مصر، فتتيح مصلحة الضرائب المصرية إمكانية إلغاء الفاتورة الإلكترونية، لكن ضمن شروط محددة وصارمة، إذ يجب أن يتم الإلغاء خلال مدة أقصاها 3 أيام من تاريخ الإصدار، وبموافقة الطرف الآخر (العميل) على طلب الإلغاء، وبعد انقضاء هذه المهلة، تصبح الفاتورة غير قابلة للإلغاء إطلاقًا، ويصبح التعديل عليها ممكنًا فقط عبر إشعار دائن أو مدين.
تنبيه مهم: لا تخلط بين نظامي الفوترة الإلكترونية في مصر والسعودية عند البحث عن معلومة معيّنة، مهلة الإلغاء الممتدة لثلاثة أيام تخص السياق المصري فقط، بينما لا يوجد في النظام السعودي أي مفهوم لـ”إلغاء” الفاتورة المعتمدة، ويُعتمد فيه بالكامل على الإشعارات الدائنة والمدينة لأي تصحيح.
الفرق بين نظام الفوترة الإلكترونية في مصر والسعودية
نظرًا لكثرة الخلط بين النظامين في المحتوى المتاح على الإنترنت، إليك جدول مقارنة مباشر يوضح أبرز الفروق العملية بينهما:
| وجه المقارنة | مصر | السعودية |
|---|---|---|
| الجهة المنظّمة | مصلحة الضرائب المصرية | هيئة الزكاة والضريبة والجمارك (ZATCA) |
| المنصة المستخدمة | بوابة الفاتورة الإلكترونية المصرية | منصة “فاتورة” (Fatoora) |
| إمكانية إلغاء الفاتورة | متاحة خلال 3 أيام بموافقة الطرف الآخر | غير متاحة؛ يُستخدم الإشعار الدائن أو المدين فقط |
| مهلة إصدار الإشعار | لا توجد مهلة محددة صريحة | يجب إصدار الإشعار وربطه بالفاتورة الأصلية بحسب طبيعة الفاتورة (فوري للفواتير الضريبية القياسية، أو خلال 24 ساعة للفواتير المبسطة وفق متطلبات ZATCA). |
المتطلبات التقنية لإصدار الإشعارات الإلكترونية
لا يكفي أن يحتوي الإشعار على البيانات المحاسبية الأساسية فقط، فأنظمة الفوترة الإلكترونية الحديثة، وخاصة في المملكة العربية السعودية، تفرض مجموعة من المتطلبات التقنية الدقيقة لضمان صحة المستند وربطه بالفاتورة الأصلية بشكل يصعب التلاعب به، ومنها:
- الرقم التسلسلي: رقم فريد يُميّز كل إشعار عن غيره.
- المعرّف الفريد عالميًا (UUID): رمز تعريفي لا يتكرر لأي مستند آخر.
- دالة تشفير المستند السابق (Hash): تربط الإشعار بالفاتورة الأصلية بشكل تشفيري لا يمكن كسره.
- رمز الاستجابة السريعة (QR Code): يتيح التحقق السريع من صحة المستند.
- ختم التشفير (Cryptographic Stamp): يضمن عدم التلاعب بالمحتوى بعد الاعتماد.
- صيغة XML: الصيغة الإلزامية لتبادل بيانات الإشعار مع الجهة الضريبية، مع إمكانية إضافة نسخة PDF/A-3 بشكل اختياري لسهولة القراءة.
ومن المهم الإشارة إلى أن سرعة اعتماد الإشعار تختلف باختلاف نوع الفاتورة الأصلية المرتبط بها؛ فالفواتير الضريبية القياسية تتطلب اعتمادًا فوريًا (Real-time) من الهيئة قبل تسليم الإشعار للعميل، بينما الفواتير المبسطة يمكن إرسالها خلال 24 ساعة دون الحاجة لموافقة مسبقة، مع تسليم فوري للعميل في الحالتين.
القسائم (Vouchers) وعلاقتها بالإشعار الدائن والمدين
من المفاهيم المجاورة التي كثيرًا ما تُثار في سياق الحديث عن الإشعارات هي القسائم أو الفاوتشرات (Vouchers)، رغم أنها تختلف عنها في الطبيعة والمعالجة الضريبية.
القسيمة عادة لا تخضع للضريبة عند إصدارها، وإنما تُطبَّق الضريبة عليها عند استردادها الفعلي مقابل سلعة أو خدمة، وإذا تجاوزت قيمة السلعة أو الخدمة المستردة القيمة الاسمية للقسيمة، فإن الفارق يخضع لضريبة إضافية تُحتسب بشكل منفصل.
الفرق الجوهري هنا أن القسيمة لا ترتبط بمهلة زمنية محددة للاستحقاق كما هو الحال مع الإشعارات الدائنة والمدينة التي تخضع لمهلة الـ15 يومًا في السياق السعودي.
أخطاء شائعة عند إصدار الإشعارات الدائنة والمدينة
يقع كثير من المحاسبين وأصحاب المنشآت في أخطاء متكررة عند التعامل مع هذه المستندات، ومن أبرزها:
- عدم ربط الإشعار بالفاتورة الأصلية: وهو شرط أساسي لصحة الإشعار في أغلب الأنظمة الضريبية؛ فأي إشعار غير مرتبط برقم مرجعي واضح قد يُرفض من الجهة الضريبية.
- الخلط بين نوع الإشعار المطلوب: كإصدار إشعار مدين في حالة تستدعي إشعارًا دائنًا والعكس، مما يؤدي إلى انعكاس خاطئ للقيمة والضريبة.
- محاولة تعديل الإشعار بعد اعتماده: فالإشعار المعتمد، مثله مثل الفاتورة، لا يمكن تعديله أو حذفه مباشرة، وإنما يُصحَّح عبر إشعار جديد.
- تجاهل المهلة الزمنية للإصدار: خاصة في الأنظمة التي تفرض مهلة محددة، مثل مهلة الـ15 يومًا في السياق السعودي.
- عدم تضمين جميع الفواتير المرجعية: في حال إصدار إشعار واحد يغطي أكثر من فاتورة، يجب ذكر جميع الأرقام المرجعية بوضوح تام.
نصيحة احترافية: إذا اكتشفت خطأ في إشعار دائن أو مدين بعد اعتماده هو نفسه، فالحل ليس محاولة حذفه أو تعديله، بل إصدار إشعار جديد يصحح القيمة الخاطئة في الإشعار السابق، مع الإشارة الواضحة إلى أن الغرض منه هو التصحيح وليس معالجة الفاتورة الأصلية مباشرة.
أثر الإشعارات على الإقرار الضريبي
لا يقتصر أثر الإشعار الدائن أو المدين على السجلات المحاسبية الداخلية فقط، بل يمتد مباشرة إلى الإقرار الضريبي الدوري الذي تقدّمه المنشأة.
فكل إشعار دائن يُخفّض صافي المبيعات الخاضعة للضريبة والضريبة المستحقة المُقرَّر عنها، بينما كل إشعار مدين يزيدهما، لذلك فإن أي خطأ في إصدار الإشعارات أو تسجيلها ينعكس مباشرة على دقة الإقرار الضريبي المقدَّم للجهة المختصة، وقد يؤدي إلى تناقض بين ما هو مسجَّل في النظام المحاسبي وما هو معلن في الإقرار، وهو ما قد يستدعي مراجعة لاحقة من الجهة الضريبية.
من هنا تأتي أهمية مراجعة ضريبة القيمة المضافة بشكل دوري للتأكد من مطابقة الإشعارات المصدرة مع ما هو مُقرَّر عنه فعليًا.
لماذا لا تُلغى الفاتورة المعتمدة مباشرة؟
يتساءل كثيرون عن السبب وراء هذا التشدد في عدم السماح بتعديل أو إلغاء الفاتورة المعتمدة مباشرة، والإجابة تكمن في مفهوم سجل التدقيق (Audit Trail).
فكل فاتورة معتمدة تصبح جزءًا من سلسلة موثقة ومترابطة من المستندات لدى الجهة الضريبية، وأي تعديل مباشر عليها قد يفتح بابًا للتلاعب أو إخفاء معاملات حقيقية.
لذلك، يُفرض أن يمر أي تصحيح عبر مستند جديد (الإشعار الدائن أو المدين) مرتبط برقم مرجعي واضح بالفاتورة الأصلية، بحيث يبقى التاريخ الكامل للمعاملة، من الفاتورة الأصلية وحتى آخر تعديل عليها، متاحًا وقابلًا للتتبع في أي وقت، وللتعرف أكثر على المتطلبات الأساسية لصحة الفاتورة قبل اعتمادها، يمكنك مراجعة شروط الفاتورة الإلكترونية.
أسئلة شائعة حول الإشعار الدائن والمدين
هل يمكن تعديل الإشعار الدائن أو المدين بعد اعتماده؟
لا، بمجرد اعتماد الإشعار من الجهة الضريبية لا يمكن تعديله أو حذفه مباشرة، وإنما يتم تصحيح أي خطأ فيه عبر إصدار إشعار جديد يعالج القيمة الخاطئة.
هل يجب ربط كل إشعار بفاتورة أصلية؟
نعم، في الغالبية العظمى من الحالات يُعد الربط برقم الفاتورة الأصلية المرجعي شرطًا أساسيًا لقبول الإشعار، ويجوز أحيانًا إصدار إشعار واحد يغطي عدة فواتير بشرط ذكر جميع المراجع الأصلية بوضوح.
كم المدة المسموح بها لإرسال الإشعارات إلى الجهة الضريبية؟
تختلف المهلة حسب نوع الفاتورة المرتبط بها الإشعار؛ فالفواتير الضريبية تتطلب إرسالًا فوريًا للاعتماد، بينما الفواتير المبسطة يمكن إرسالها خلال 24 ساعة من الإصدار.
هل أحتاج إلى إلغاء الفاتورة لتعديل قيمتها؟
لا، الأصل في أنظمة الفوترة الإلكترونية الحديثة هو استخدام الإشعارات الدائنة أو المدينة بدلًا من إلغاء الفاتورة، وإلغاء الفاتورة نفسها يبقى خيارًا محدودًا ومقيدًا بمهلة زمنية قصيرة في بعض الأنظمة فقط.
ما الفرق بين إشعار الخصم وإشعار الإضافة؟
إشعار الخصم (الإشعار الدائن) يقلّل من قيمة المبيعات المسجّلة والضريبة المرتبطة بها، بينما إشعار الإضافة (الإشعار المدين) يزيد من هذه القيمة والضريبة المستحقة عليها.
خاتمة
فهم الفرق بين الإشعار الدائن والمدين في الفاتورة الإلكترونية هو أساس لا غنى عنه لكل من يتعامل مع المبيعات والفواتير، سواء كنت صاحب منشأة صغيرة أو محاسبًا في شركة كبرى.
الإشعار الدائن يُستخدم لتخفيض قيمة المبلغ المستحق نتيجة إرجاع بضاعة أو خصم أو تصحيح خطأ بالزيادة، بينما الإشعار المدين يُستخدم لزيادة هذا المبلغ نتيجة رسوم إضافية أو زيادة سعر أو تصحيح خطأ بالنقص.
وفي كلتا الحالتين، يجب أن يرتبط الإشعار بالفاتورة الأصلية بشكل واضح، وأن يُصدر ضمن المهلة الزمنية المحددة إن وُجدت، مع الانتباه الدقيق للفروق بين الأنظمة الضريبية المختلفة كما هو الحال بين مصر والسعودية.
الالتزام بالإجراءات الصحيحة عند إصدار هذه المستندات لا يحميك فقط من الأخطاء المحاسبية، بل يضمن أيضًا دقة إقراراتك الضريبية وسلامة سجلك أمام الجهات المختصة، وإذا واجهتك أي حالة معقدة تتعلق بإصدار إشعار دائن أو مدين، أو كنت بحاجة لمراجعة وضعك الضريبي بشكل عام، فلا تتردد في طلب استشارة متخصصة.
هل تحتاج مساعدة في إصدار الإشعارات الدائنة أو المدينة بشكل صحيح؟

المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.

