
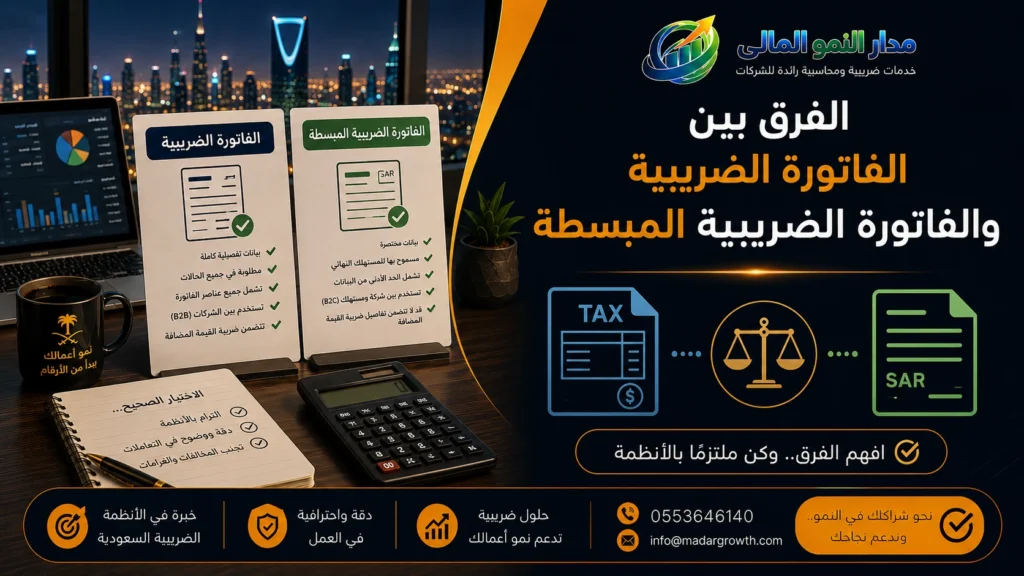
يواجه كثير من أصحاب الأعمال في المملكة العربية السعودية لحظة تردد حقيقية عند إصدار كل فاتورة جديدة: هل أُصدر فاتورة ضريبية كاملة أم فاتورة ضريبية مبسطة؟ يبدو السؤال بسيطًا في ظاهره، لكن الإجابة الخاطئة عنه قد تكلفك رفض فاتورتك من عميلك، أو حرمانه من استرداد ضريبة المدخلات، أو حتى تعريضك لمخالفة نظامية لدى هيئة الزكاة والضريبة والجمارك.
في هذا المقال سنشرح لك الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة بالتفصيل، بدءًا من التعريف الأساسي، مرورًا بالمكونات والمتطلبات القانونية، وصولًا إلى الحالات العملية والأخطاء الشائعة التي يقع فيها كثير من المحاسبين ورواد الأعمال.
ما هي الفاتورة الإلكترونية أصلًا؟
قبل الدخول في تفاصيل النوعين، من المهم أن نفهم أن “الفاتورة الإلكترونية” هي المظلة التي يندرج تحتها كل من الفاتورة الضريبية والفاتورة الضريبية المبسطة.
الفاتورة الإلكترونية هي فاتورة تُصدر وتُحفظ بصيغة إلكترونية منظمة عبر نظام إلكتروني متوافق مع متطلبات هيئة الزكاة والضريبة والجمارك (ZATCA)، وتحتوي على كل البيانات التي تشترطها الفاتورة الضريبية بنوعيها.
ومن المهم التنبيه هنا إلى نقطة يغفل عنها كثيرون: الفاتورة المكتوبة يدويًا بالقلم، أو حتى تلك التي تُصدر إلكترونيًا ثم تُطبع وتُمسح ضوئيًا، لا تُعد فاتورة إلكترونية بالمعنى النظامي، حتى لو كانت موجودة بصيغة ملف PDF أو صورة. الفاتورة الإلكترونية الحقيقية هي التي تُنشأ من الأساس داخل نظام إلكتروني منظم يحقق شروط الفاتورة الإلكترونية التي حددتها الهيئة.
ما هي الفاتورة الضريبية (الكاملة)؟
الفاتورة الضريبية، أو ما يُطلق عليها أحيانًا “الفاتورة الضريبية الكاملة”، هي المستند الذي تصدره منشأة إلى منشأة أخرى مسجلة في ضريبة القيمة المضافة، أو إلى جهة حكومية. تُعرف هذه العلاقة اختصارًا بـ B2B (من منشأة إلى منشأة) أو B2G (من منشأة إلى جهة حكومية).
يكمن جوهر هذا النوع من الفواتير في أنه يحتوي على تفاصيل دقيقة وكاملة عن طرفي المعاملة، لأن الغرض منه لا يقتصر على إثبات عملية الشراء، بل يمتد إلى تمكين المشتري المسجل ضريبيًا من استرداد ضريبة المدخلات التي دفعها ضمن إقراره الضريبي. ولهذا السبب بالتحديد، تشترط الفاتورة الضريبية وجود بيانات المشتري كاملة، بما في ذلك رقمه الضريبي وعنوانه وسجله التجاري.
ما هي الفاتورة الضريبية المبسطة؟
على الجانب الآخر، تُصدر الفاتورة الضريبية المبسطة غالبًا من منشأة إلى فرد أو مستهلك نهائي، في علاقة تُعرف بـ B2C (من منشأة إلى مستهلك).
والفكرة هنا أن المستهلك العادي لا يحتاج -في الغالب- إلى استرداد ضريبة المدخلات، لأنه ليس مسجلًا في ضريبة القيمة المضافة أصلًا، ولذلك لا داعٍ لتحميل الفاتورة ببيانات تفصيلية عنه.
تحتوي الفاتورة المبسطة على العناصر الرئيسية فقط، وترتبط في الغالب بمعاملات صغيرة القيمة، مثل عمليات الشراء اليومية من المتاجر والمطاعم والصيدليات. ومن أبرز ما يميزها شكليًا أن عنوانها يجب أن يذكر صراحة عبارة “فاتورة ضريبية مبسطة”، حتى يتضح للقارئ نوعها من أول وهلة.
الفرق الجوهري بين الفاتورة الضريبية والفاتورة المبسطة
إذا أردنا اختصار الفرق في جملة واحدة، فهو يتلخص في: نوع طرف المعاملة ومستوى تفاصيل البيانات المطلوبة. فحين تكون المعاملة بين منشأتين، أو بين منشأة وجهة حكومية، تكون الفاتورة الضريبية الكاملة هي الخيار الصحيح. أما حين تكون المعاملة بين منشأة وفرد مستهلك، فالفاتورة المبسطة هي الأنسب.
ولتوضيح الصورة بشكل عملي أكثر، إليك جدول مقارنة شامل بين النوعين:
| وجه المقارنة | الفاتورة الضريبية الكاملة | الفاتورة الضريبية المبسطة |
|---|---|---|
| الجهة الموجهة إليها | منشأة أخرى (B2B) أو جهة حكومية (B2G) | فرد أو مستهلك نهائي (B2C) |
| مستوى تفصيل البيانات | تفصيلي وكامل لطرفي المعاملة | مختصر، يركز على بيانات البائع بشكل أساسي |
| بيانات المشتري | مطلوبة بالكامل (الاسم، العنوان، الرقم الضريبي، السجل التجاري) | غير مطلوبة أو مختصرة جدًا |
| حق استرداد ضريبة المدخلات | متاح للمشتري المسجل ضريبيًا | غير متاح في الغالب (راجع الاستثناء أدناه) |
| الاستخدام الشائع | المشتريات التجارية والتعاقدات بين الشركات | المشتريات اليومية والبيع بالتجزئة |
| الحد الاسترشادي للقيمة | لا يوجد حد أعلى محدد | غالبًا أقل من 1000 ريال سعودي (استرشادي وليس حصريًا) |
| الجهة المنظمة | هيئة الزكاة والضريبة والجمارك (ZATCA) للنوعين | هيئة الزكاة والضريبة والجمارك (ZATCA) للنوعين |
تنبيه مهم: القيمة المالية للمعاملة (أقل أو أكثر من 1000 ريال) ليست هي المعيار الفاصل الرسمي لتحديد نوع الفاتورة، بل المعيار الحاسم هو صفة طرف المعاملة. وعليه؛ فإن أي معاملة بين منشأتين تجاريتين (B2B) تتطلب حتماً فاتورة ضريبية كاملة بغض النظر عن صغر القيمة المالية (حتى لو كانت أقل من 1000 ريال)، ولا تُغني الفاتورة المبسطة عنها أبداً.
ملاحظة مهمة: بعض الأنظمة المحاسبية تُحدد عنوان الفاتورة تلقائيًا بناءً على ثلاثة عوامل: وجود الرقم الضريبي (TRN) للمنشأة، ونوع العميل (منشأة أم فرد)، وحالة اتصال المنشأة بمنصة “فاتورة”.
فإذا لم يكن للمنشأة رقم تسجيل ضريبي، يظهر العنوان “فاتورة” فقط دون أي وصف ضريبي. وإذا كانت المنشأة مسجلة ولديها عميل منشأة له هوية ضريبية صالحة، يظهر العنوان “فاتورة ضريبية”. أما إذا كان العميل فردًا بلا هوية ضريبية، فيتحول العنوان تلقائيًا إلى “فاتورة ضريبية مبسطة”.
مكونات الفاتورة الضريبية الكاملة
حتى تكون الفاتورة الضريبية الكاملة صحيحة ومقبولة نظاميًا، يجب أن تشتمل على العناصر التالية:
- عنوان واضح يوضح أنها “فاتورة ضريبية”
- الرقم التسلسلي للفاتورة
- تاريخ ووقت الإصدار
- رمز الاستجابة السريعة (QR Code)
- بيانات البائع الكاملة: الاسم، العنوان، الرقم الضريبي، رقم السجل التجاري
- بيانات المشتري الكاملة: الاسم، العنوان، السجل التجاري، الرقم الضريبي
- بيانات السلع أو الخدمات: السعر، الإجمالي قبل الضريبة وبعدها
- المجموع الفرعي دون احتساب الضريبة
- قيمة ضريبة القيمة المضافة (15%)
- المجموع النهائي شامل الضريبة
مكونات الفاتورة الضريبية المبسطة
أما الفاتورة المبسطة، فتكتفي بعناصر أقل تفصيلًا، وتشمل:
- عنوان يذكر صراحة “فاتورة ضريبية مبسطة”
- الرقم التسلسلي للفاتورة
- تاريخ الإصدار
- اسم المتجر أو المنشأة وعنوانها
- رقم التسجيل الضريبي للبائع
- تفاصيل السلع أو الخدمات: الكمية والسعر
- إجمالي المبلغ الخاضع للضريبة
- قيمة الضريبة (15%)
- المجموع النهائي شامل الضريبة
- رمز الاستجابة السريعة (QR Code)
لاحظ أن الفاتورة المبسطة لا تشترط بيانات المشتري بالكامل، وهذا هو الفارق الأهم بينها وبين الفاتورة الضريبية الكاملة من الناحية الشكلية.
مثال عملي: كيف تختلف الفاتورتان على أرض الواقع؟
لنفترض أن شركة مقاولات اشترت مواد بناء من مصنع بقيمة 20,000 ريال. في هذه الحالة، سيصدر المصنع فاتورة ضريبية كاملة تتضمن بيانات الشركة المشترية كاملة، بما يمكّنها لاحقًا من خصم ضريبة المدخلات البالغة 3,000 ريال (15% من 20,000) عند تقديم إقرارها الضريبي.
في المقابل، إذا ذهب شخص عادي لشراء أدوات منزلية من المتجر نفسه بقيمة 500 ريال، فسيحصل على فاتورة ضريبية مبسطة تُظهر اسم المتجر ورقمه الضريبي وقيمة الضريبة المضافة (75 ريالًا)، لكنها لن تتضمن أي بيانات عنه شخصيًا، لأنه ببساطة ليس طرفًا يحق له استرداد الضريبة.
وهذا بالضبط ما يفسر لماذا تركز الفاتورة المبسطة على معلومات المنشأة المُصدِرة أكثر من تركيزها على بيانات العميل، بينما تحرص الفاتورة الضريبية الكاملة على استيفاء بيانات الطرفين معًا، باعتبار أن كليهما جهة مسجلة ضريبيًا يمكن أن تخضع للمراجعة والتدقيق من الهيئة.
هل يمكن استرداد ضريبة القيمة المضافة من الفاتورة المبسطة؟
هذه من أكثر النقاط التي تسبب لبسًا حقيقيًا لدى أصحاب الأعمال، والإجابة الدقيقة هي: لا، لا يمكن للمنشأة المسجلة ضريبيًا استرداد ضريبة المدخلات اعتمادًا على فاتورة ضريبية مبسطة، وذلك لأنها لا تتضمن بيانات المشتري ورقمه الضريبي، وهما الركيزتان الأساسيتان اللتان تحتاجهما الهيئة للتحقق من صحة عملية الاسترداد.
بعبارة أخرى: إذا كنت صاحب شركة، واشتريت احتياجات عملك من متجر تجزئة وحصلت على فاتورة مبسطة فقط، فلن تتمكن من احتساب ضريبة تلك المشتريات ضمن ضريبة مدخلاتك القابلة للخصم. لذلك، ينصح كل من يشتري بصفته التجارية بطلب فاتورة ضريبية كاملة من المورد، لا فاتورة مبسطة، لضمان حقه في الاسترداد لاحقًا.
مراحل الفوترة الإلكترونية في السعودية
لفهم السياق التنظيمي الكامل، من المفيد معرفة أن تطبيق الفوترة الإلكترونية في المملكة جاء على مرحلتين:
المرحلة الأولى: الإصدار والحفظ
بدأت هذه المرحلة في 4 ديسمبر 2021م، وألزمت المنشآت الخاضعة بإصدار فواتيرها وحفظها عبر نظام إلكتروني متوافق مع متطلبات الهيئة، بدلًا من الفواتير الورقية أو الملفات النصية العادية.
المرحلة الثانية: الربط والتكامل
بدأت اعتبارًا من 1 يناير 2023م، لكنها تُطبَّق بشكل مرحلي على مجموعات من المكلفين حسب حجم إيراداتهم الخاضعة للضريبة، وليست دفعة واحدة على جميع المنشآت في وقت واحد. في هذه المرحلة، يجب ربط الحل الإلكتروني للمنشأة بمنصة “فاتورة” التابعة لهيئة الزكاة والضريبة والجمارك، وإصدار الفواتير بصيغة XML موقعة إلكترونيًا بشهادة معتمدة.
هذا التدرج الزمني مهم لأن كثيرًا من أصحاب الأعمال الصغيرة يظنون أنهم مشمولون فورًا بكل متطلبات المرحلة الثانية، بينما الواقع أن الهيئة تُدخل المجموعات تباعًا حسب معايير الإيرادات، فمن الضروري متابعة الإشعار الرسمي الموجه لمنشأتك تحديدًا لمعرفة موعد التزامك الفعلي.
دور منصة “فاتورة” ورمز الاستجابة السريعة
منصة “فاتورة” هي المنصة الرسمية التابعة لهيئة الزكاة والضريبة والجمارك، والمخصصة لاستقبال الفواتير الإلكترونية والتحقق من صحتها. في سياق المرحلة الثانية، يجب إرسال الفاتورة إلى المنصة خلال مهلة زمنية محددة، وقد تصل إلى الإرسال الفوري حسب نوع النشاط والفاتورة.
أما رمز الاستجابة السريعة (QR Code)، فهو عنصر إلزامي في كلا نوعي الفاتورة، الضريبية والمبسطة على حد سواء. يحتوي هذا الرمز على بيانات أساسية تتيح لأي شخص التحقق إلكترونيًا من صحة الفاتورة عبر تطبيقات الهيئة أو من خلال البرنامج المحاسبي المعتمد نفسه، مما يعزز الشفافية ويقلل من فرص التلاعب أو إصدار فواتير وهمية.
من الملزم بإصدار الفواتير الإلكترونية؟ ومن المستثنى؟
يشمل الإلزام كل شخص أو منشأة مسجلة في ضريبة القيمة المضافة ومقيمة في المملكة، بالإضافة إلى أي طرف ثالث يصدر الفاتورة نيابة عن المكلف، بشرط أن يكون هذا الطرف الثالث مقيمًا في المملكة أيضًا، وذلك بموجب ما نصت عليه المادة 53 (الفقرة 3) من اللائحة التنفيذية لضريبة القيمة المضافة.
في المقابل، هناك استثناء واضح لكنه أقل شهرة بين أصحاب الأعمال: الأشخاص الخاضعون للضريبة غير المقيمين في المملكة لا يُلزمون بإصدار فواتير أو إشعارات إلكترونية، لأن النظام الإلكتروني السعودي مصمم أساسًا للمنشآت المقيمة القادرة على الربط بمنصة “فاتورة” محليًا.
خطوات إصدار الفاتورة الإلكترونية عمليًا
سواء كنت ستصدر فاتورة ضريبية كاملة أو مبسطة، فإن الخطوات العملية العامة تسير وفق التسلسل التالي:
- اختيار برنامج محاسبي أو نظام فوترة معتمد ومتوافق مع متطلبات هيئة الزكاة والضريبة والجمارك
- إدخال بيانات المنشأة الأساسية والرقم الضريبي بشكل صحيح ودقيق
- تسجيل بيانات العميل كاملة، وهذا إلزامي في حال إصدار فاتورة ضريبية كاملة
- إدراج وصف السلع أو الخدمات، مع تحديد الكميات والأسعار
- احتساب ضريبة القيمة المضافة بنسبة 15% تلقائيًا عبر النظام
- توليد رمز الاستجابة السريعة (QR) المرتبط بالفاتورة
- في حال كانت المنشأة ضمن نطاق المرحلة الثانية: توليد الفاتورة بصيغة XML وتوقيعها إلكترونيًا بشهادة معتمدة
- إرسال الفاتورة إلى منصة “فاتورة” للمصادقة، فوريًا أو خلال المهلة الزمنية المحددة
- أرشفة الفاتورة وحفظها إلكترونيًا بشكل آمن لأغراض التدقيق اللاحق
يمكنك الاطلاع على تفاصيل أوسع حول شروط الفاتورة الإلكترونية من هنا إذا أردت التأكد من أن نظامك الحالي مستوفٍ لكل المتطلبات النظامية.
كيف تُصحَّح فاتورة صدرت بها أخطاء؟
من الأسئلة العملية التي لا تجد إجابة كافية عنها غالبًا: ماذا أفعل إذا اكتشفت خطأ في فاتورة بعد إصدارها؟ الجواب المختصر هو أن الأنظمة الإلكترونية لا تسمح بتعديل الفاتورة أو حذفها بعد إصدارها ومصادقتها، فهذا يتعارض مع مبدأ سلامة السجل الضريبي. بدلًا من ذلك، يتم التصحيح عبر أحد المستندين التاليين:
- الإشعار الدائن (Credit Note): يُستخدم لتخفيض قيمة فاتورة سابقة أو تعديلها بالنقصان، كما في حالات المرتجعات أو الخصومات اللاحقة.
- الإشعار المدين (Debit Note): يُستخدم لزيادة قيمة فاتورة سابقة أو تعديلها بالزيادة، كما في حالة نسيان إضافة بند معين عند الإصدار الأول.
يتم إصدار هذين المستندين بنفس آلية إصدار الفاتورة الأصلية، مع الإشارة الصريحة إلى رقم الفاتورة المرتبطة بهما، حتى تبقى السلسلة الضريبية مترابطة وقابلة للتتبع من قبل المدقق أو الهيئة.
الفاتورة الإلكترونية مقابل الفاتورة الموقعة رقميًا
قد يخلط البعض بين “الفاتورة الإلكترونية” و”الفاتورة الموقعة رقميًا”، رغم أن المفهومين مختلفان. الفاتورة الإلكترونية تصف طريقة إصدار الفاتورة وحفظها عبر نظام رقمي بدلًا من الورق.
أما التوقيع الرقمي فهو إجراء تقني إضافي يضمن سلامة بيانات الفاتورة وعدم التلاعب بها بعد إصدارها، من خلال شهادة توقيع إلكترونية معتمدة. في مرحلة الربط والتكامل تحديدًا، تصبح الفاتورة الإلكترونية موقعة رقميًا كجزء من متطلبات إرسالها إلى منصة “فاتورة”.
الفاتورة الإلكترونية مقابل الإيصال الإلكتروني
نقطة أخرى تستحق التوضيح: الإيصال الإلكتروني ليس بديلًا عن الفاتورة الضريبية. الإيصال يُستخدم لإثبات استلام مبلغ مالي من العميل، بينما الفاتورة تُصدر لإثبات عملية بيع كاملة تتضمن تفاصيل السلعة أو الخدمة والضريبة المستحقة عليها. بمعنى آخر، قد تحتاج أحيانًا إلى الفاتورة والإيصال معًا في المعاملة الواحدة، خصوصًا في حالات الدفع المسبق أو الدفعات الجزئية.
أنواع أخرى من الفواتير الإلكترونية يجب أن تعرفها
إلى جانب الفاتورة الضريبية والمبسطة، هناك أنواع مستندات إلكترونية أخرى ذات صلة، منها:
- الفواتير الدورية أو المتكررة: تُستخدم في حالات الاشتراكات الشهرية أو السنوية المتكررة بنفس القيمة أو بقيم متغيرة.
- الفاتورة الأولية: تُستخدم أحيانًا كمسودة أو عرض سعر أولي قبل تحويلها إلى فاتورة نهائية معتمدة؛ الفرق الجوهري بينها وبين الفاتورة النهائية أن الأولية لا تحمل قيمة قانونية أو ضريبية ملزمة، ولا تُرسل إلى منصة “فاتورة”، وإنما تُستخدم داخليًا أو كوسيلة تفاوض مع العميل قبل إصدار الفاتورة الرسمية المعتمدة.
عقوبات وغرامات التأخر وعدم الالتزام
الجانب القانوني من الفوترة الإلكترونية لا يقل أهمية عن الجانب الفني، لأن التهاون فيه قد يكلفك ماليًا. من أبرز الغرامات المرتبطة بالموضوع:
تحذير: غرامة التأخر في سداد ضريبة القيمة المضافة تبلغ 5% من قيمة الضريبة غير المسددة، وتُحسب عن كل شهر أو جزء من الشهر، من تاريخ استحقاق الإقرار الضريبي حتى تاريخ السداد الفعلي.
مثال توضيحي: إذا كانت قيمة الضريبة المستحقة 10,000 ريال، وتأخر السداد شهرين كاملين، فإن الغرامة تُحسب كالتالي: 10,000 × 5% × 2 = 1,000 ريال، تُضاف إلى أصل الضريبة المستحقة.
كذلك، تفرض الهيئة غرامات على المخالفات المتعلقة بالفوترة الإلكترونية نفسها، مثل عدم إصدار الفاتورة إلكترونيًا رغم الإلزام، أو عدم الاحتفاظ بنسخة منها، أو عدم الربط بمنصة “فاتورة” في المرحلة الثانية بعد إشعار المنشأة رسميًا بموعد التزامها. تختلف قيمة هذه الغرامات باختلاف نوع المخالفة وتكرارها، لذلك ننصح بمراجعة صفحة مخالفة الفاتورة الإلكترونية التفصيلية للاطلاع على كل الحالات وقيمها.
مصطلحات ضريبية متقدمة يجب أن يعرفها المحاسب المتمرس
إذا كنت محاسبًا أو مسؤولًا عن الامتثال الضريبي في منشأة كبيرة، فقد تحتاج إلى الإلمام بمصطلحات أكثر تخصصًا وردت ضمن توضيحات الهيئة، منها:
- التوريدات غير المتوقعة ضمن النشاط الاقتصادي: وتشمل الهدايا أو العينات المجانية عالية القيمة التي تُقدَّم دون مقابل، أو حالات الاحتفاظ بسلع بعد التوقف عن استخدامها في النشاط، والتي قد تستوجب معاملة ضريبية خاصة.
- ملخص المخزون: نوع خاص من الفواتير الضريبية يُستخدم لتجميع عدة توريدات دورية متكررة في فاتورة موحدة واحدة، بدلًا من إصدار فاتورة منفصلة لكل عملية.
- رقم تسجيل مجموعة ضرائب الموردين: هو رقم تسجيل ضريبي موحد يُمنح لمجموعة من الشركات المرتبطة (“المجموعة الضريبية”)، بحيث تُعامل هذه المجموعة كوحدة ضريبية واحدة أمام الهيئة.
أخطاء شائعة يقع فيها أصحاب الأعمال
من خلال ملاحظة التساؤلات المتكررة حول هذا الموضوع، يمكن تلخيص أبرز الأخطاء الشائعة فيما يلي:
- إصدار فاتورة مبسطة لعميل تجاري: يظن بعض أصحاب المتاجر أنه يمكن الاكتفاء بفاتورة مبسطة حتى لو كان المشتري منشأة تجارية، وهذا يحرم المشتري من حقه في استرداد ضريبة المدخلات.
- الاعتماد فقط على قيمة المبلغ: بعض المحاسبين يحددون نوع الفاتورة بناءً على قيمة المبلغ فقط (أقل أو أكثر من 1000 ريال)، متجاهلين أن المعيار الحقيقي هو نوع العميل نفسه.
- محاولة تعديل فاتورة صادرة: بدلًا من إصدار إشعار دائن أو مدين، يحاول البعض تعديل الفاتورة الأصلية مباشرة، وهو أمر غير ممكن نظاميًا بعد المصادقة عليها.
- إهمال متابعة موعد المرحلة الثانية: بعض المنشآت الصغيرة تفترض أنها غير مشمولة إطلاقًا، بينما الهيئة تُدخل المجموعات تباعًا حسب حجم الإيرادات، فيُفاجأ صاحب العمل بإشعار الالتزام دون استعداد كافٍ.
الفاتورة الضريبية والمبسطة على أرض الواقع: مثال من برنامج محاسبي
لتوضيح الفرق بشكل عملي أكثر، لنأخذ مثالًا من واجهة أحد البرامج المحاسبية. عند فتح فاتورة مبسطة صادرة من منشأة إلى مستهلك (B2C)، ستجد أنها تحتوي على البيانات الأساسية للمنشأة، ونوع الفاتورة، ورقمها التسلسلي، وتاريخ الإصدار، وإجمالي القيمة، وتفاصيل الدفع، لكنها لا تتضمن بيانات تفصيلية عن العميل، وإنما تركز على تفاصيل الصنف والمنتج المباع.
أما عند فتح فاتورة ضريبية صادرة من شركة إلى شركة أخرى (B2B)، فستلاحظ أن النظام يشترط أولًا التحقق من أن العميل مسجل ضريبيًا، ثم إدخال بياناته التجارية والضريبية كاملة: الدولة، والمدينة، والعنوان، واسم الشارع، ورقم المبنى، وغيرها من التفاصيل المستمدة من سجله التجاري وشهادته الضريبية. هذا الفارق في مستوى التفاصيل هو بالضبط ما يميز الفاتورة الضريبية الكاملة عن نظيرتها المبسطة من الناحية العملية داخل أي نظام محاسبي.
التكامل مع الأنظمة المحاسبية وبرامج ERP
لا يمكن الحديث عن الفوترة الإلكترونية دون الإشارة إلى دور الأنظمة المحاسبية وأنظمة تخطيط موارد المؤسسات (ERP) في تسهيل هذه العملية.
يتم الربط التقني بين برنامج المحاسبة ومنصة “فاتورة” عبر واجهات برمجة تطبيقات (API)، حيث يقوم النظام بتوليد الفاتورة بصيغة XML وتوقيعها إلكترونيًا بشهادة معتمدة.
وتختلف طريقة الإرسال بحسب نوع الفاتورة: الفاتورة الضريبية الكاملة (B2B) تتطلب المصادقة الفورية (Clearance) لحظة الإصدار قبل تسليمها للعميل، بينما تتطلب الفاتورة الضريبية المبسطة (B2C) الإبلاغ (Reporting) إلى المنصة خلال مدة أقصاها 24 ساعة من وقت الإصدار.
اختيار برنامج محاسبي موثوق ومعتمد من الهيئة يوفر عليك عناء التعامل مع هذه التفاصيل التقنية يدويًا، ويقلل من احتمالية الوقوع في أخطاء قد تُعرضك لمخالفات، خاصة إذا كانت منشأتك تصدر أعدادًا كبيرة من الفواتير يوميًا.
العملاء غير المقيمين والمعاملات بعملات أجنبية
من الأسئلة التي لا تجد إجابة كافية في أغلب المصادر: ماذا لو كان عميلك أجنبيًا أو تمت المعاملة بعملة غير الريال؟ بشكل عام، يظل الأصل أن الفاتورة يجب أن تُصدر وفق متطلبات النظام السعودي إذا كانت المنشأة المُصدِرة مقيمة وخاضعة للضريبة في المملكة، بصرف النظر عن جنسية العميل.
أما بخصوص العملة، فيُشترط عادة إظهار المبالغ بالريال السعودي، أو على الأقل توضيح المعادل بالريال إلى جانب العملة الأجنبية، حتى يتسنى احتساب الضريبة وفق النسبة النظامية بدقة.
وفي حالات التصدير أو التعاملات العابرة للحدود، قد تختلف المعالجة الضريبية بحسب طبيعة السلعة أو الخدمة، لذلك يُنصح دائمًا بالرجوع لمختص ضريبي أو مراجعة تفاصيل ضريبة القيمة المضافة ذات الصلة قبل إصدار مثل هذه الفواتير.
الأسئلة الشائعة حول الفرق بين الفاتورة الضريبية والمبسطة
ما الفرق الأساسي بين الفاتورة الضريبية والفاتورة المبسطة؟
الفرق الأساسي هو نوع طرف المعاملة: الفاتورة الضريبية الكاملة تُصدر بين منشأتين أو بين منشأة وجهة حكومية، بينما الفاتورة المبسطة تُصدر من منشأة إلى فرد مستهلك، وهذا ينعكس على مستوى تفاصيل البيانات المطلوبة في كل منهما.
هل يمكن للمستهلك النهائي استخدام الفاتورة المبسطة لاسترداد ضريبة القيمة المضافة؟
لا، لا يمكن استخدام الفاتورة المبسطة لاسترداد ضريبة المدخلات من قبل منشأة مسجلة ضريبيًا، لأنها لا تحتوي على بيانات المشتري ورقمه الضريبي. أما المستهلك الفرد العادي فلا يملك أصلًا صفة استرداد ضريبة المدخلات بحكم عدم تسجيله الضريبي.
هل تحتوي الفاتورة المبسطة على رمز QR؟
نعم، رمز الاستجابة السريعة إلزامي في كلا نوعي الفاتورة، الضريبية الكاملة والمبسطة، ويُستخدم للتحقق من صحة الفاتورة إلكترونيًا.
ما أهمية إرسال الفواتير إلى منصة “فاتورة”؟
إرسال الفواتير إلى منصة “فاتورة” يضمن مصادقة الهيئة على صحة الفاتورة وتوثيقها رسميًا، وهو متطلب أساسي في مرحلة الربط والتكامل (المرحلة الثانية) من تطبيق الفوترة الإلكترونية.
هل جميع المنشآت ملزمة بإصدار فواتير إلكترونية حاليًا؟
كل منشأة مسجلة في ضريبة القيمة المضافة ومقيمة في المملكة ملزمة بذلك، باستثناء الأشخاص الخاضعين للضريبة غير المقيمين في المملكة، الذين لا يُلزمون بإصدار فواتير أو إشعارات إلكترونية.
ما الفرق بين الفاتورة الضريبية والفاتورة الإلكترونية كمفهومين؟
الفاتورة الضريبية تصف محتوى الفاتورة ومتطلباتها الضريبية (بياناتها وعناصرها)، بينما الفاتورة الإلكترونية تصف طريقة إصدارها وحفظها عبر نظام رقمي. ويمكن أن تكون الفاتورة الضريبية نفسها إلكترونية في آن واحد، وهذا هو الوضع المطلوب نظاميًا اليوم.
ماذا يحدث إذا استخدمت نوع الفاتورة الخاطئ؟
إذا أصدرت فاتورة مبسطة لعميل تجاري كان يحتاج فاتورة ضريبية كاملة، فسيتعذر عليه استرداد ضريبة مدخلاته، وقد يطلب منك إعادة إصدار الفاتورة بالشكل الصحيح. أما من الناحية النظامية، فقد يُعد ذلك مخالفة لمتطلبات الفوترة إذا تكرر بشكل منهجي، لذا يُفضل دائمًا التأكد من صفة العميل قبل إصدار الفاتورة.
خلاصة القول
الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة ليس مجرد تفصيل شكلي، بل هو أساس جوهري يحدد صحة معاملاتك الضريبية وحقك أو حق عميلك في استرداد الضريبة.
تذكر دائمًا القاعدة الذهبية: إذا كان عميلك منشأة مسجلة ضريبيًا أو جهة حكومية، فأصدر فاتورة ضريبية كاملة ببيانات موثقة عن الطرفين. أما إذا كان عميلك فردًا مستهلكًا، فتكفيك الفاتورة المبسطة بعناصرها الأساسية.
احرص دائمًا على استخدام نظام محاسبي معتمد ومتوافق مع متطلبات هيئة الزكاة والضريبة والجمارك، تابع مواعيد التزامك بمراحل الربط، واحفظ فواتيرك إلكترونيًا بشكل منظم لتفادي أي مساءلة مستقبلية.
وإذا واجهتك أي حالة استثنائية، مثل خطأ في فاتورة صادرة أو تعامل مع عميل غير مقيم، فالأفضل دائمًا الرجوع إلى نص المادة 53 من اللائحة التنفيذية لضريبة القيمة المضافة، أو استشارة مختص ضريبي لتفادي أي غرامات لا داعي لها.
هل تحتاج مساعدة في اختيار النظام المحاسبي المناسب لإصدار فواتيرك بالشكل الصحيح والمتوافق مع متطلبات ZATCA؟

المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.

