
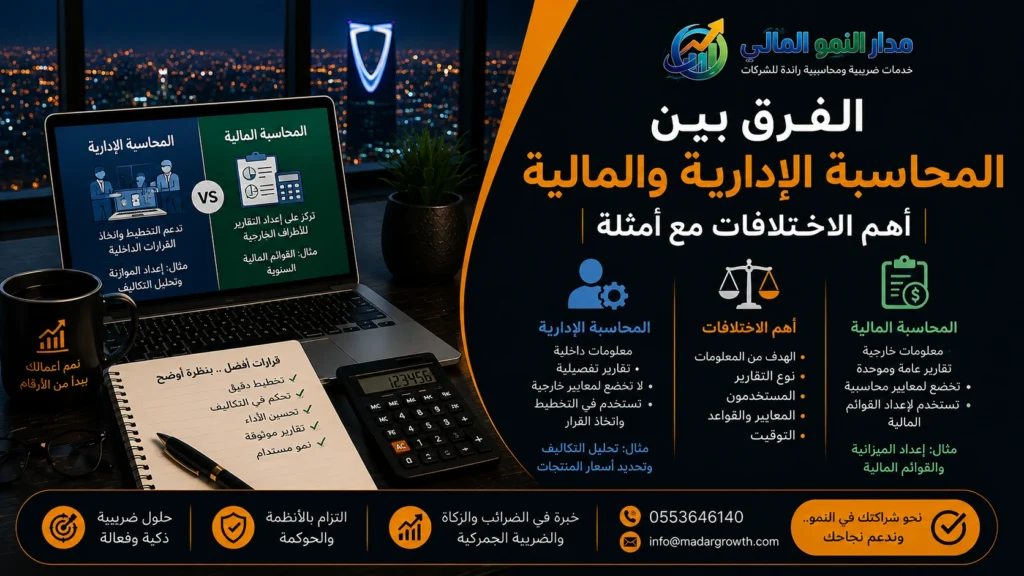
كثير من أصحاب الأعمال يخلطون بين المحاسبة المالية والمحاسبة الإدارية، ويظنون أنهما وجهان لعملية واحدة. الحقيقة أن الفرق بين المحاسبة الإدارية والمالية جوهري في الهدف والجمهور والمعايير، رغم أن كليهما يعتمد على نفس البيانات المالية للشركة.
فهم هذا الفرق ليس ترفًا نظريًا، بل يحدد كيف تدير شركتك تقاريرها المالية، وكيف تتخذ قراراتك الإدارية، وأي جهة تحتاج فعلًا إلى كل نوع من التقارير.
ما هي المحاسبة المالية؟
المحاسبة المالية نظام محاسبي يهدف إلى توثيق العمليات المالية للشركة وتلخيصها في قوائم مالية موجهة إلى أطراف خارجية، مثل المستثمرين والدائنين والجهات الحكومية والرقابية.
تعتمد هذه القوائم على معايير محاسبية دولية موحدة مثل IFRS أو GAAP، وأبرزها قائمة الدخل وقائمة المركز المالي (الميزانية العمومية) وقائمة التدفقات النقدية وقائمة التغير في حقوق الملكية. الغاية منها تقييم الوضع المالي والأداء التاريخي للشركة بصورة موضوعية يمكن لأي طرف خارجي الوثوق بها.
ما هي المحاسبة الإدارية؟
المحاسبة الإدارية فرع محاسبي موجه بالكامل إلى الداخل؛ فهي تزود الإدارة بمعلومات مالية وغير مالية تساعدها على التخطيط والتحكم واتخاذ قرارات تشغيلية واستراتيجية، مثل تسعير المنتجات وتقييم كفاءة العمليات وإعداد الموازنات.
لا تلتزم المحاسبة الإدارية بمعايير موحدة، بل تُصمَّم تقاريرها بمرونة تامة بحسب احتياج كل شركة، وهذا ما يمنحها طابعًا داخليًا وغير رسمي مقارنة بالمحاسبة المالية.
الفرق بين المحاسبة الإدارية والمالية
الجدول التالي يلخّص أهم نقاط الفرق بين المحاسبة الإدارية والمحاسبة المالية في تسعة معايير أساسية:
| المعيار | المحاسبة المالية | المحاسبة الإدارية |
|---|---|---|
| الهدف | تقييم الوضع المالي والأداء التاريخي للشركة | دعم القرارات التشغيلية والاستراتيجية |
| الجمهور المستهدف | مستثمرون، دائنون، جهات حكومية، بنوك | الإدارة الداخلية ومديرو الأقسام |
| الالتزام بالمعايير | معايير دولية موحدة (IFRS / GAAP) | لا يوجد معيار موحد، مرونة كاملة |
| التركيز الزمني | بيانات تاريخية (الماضي) | بيانات حالية ومستقبلية (تخطيط وتنبؤ) |
| نوعية التقارير وتكرارها | تقارير رسمية دورية (سنوية أو ربع سنوية) | تقارير داخلية غير رسمية حسب الحاجة |
| المراجعة والتدقيق | تخضع لمراجعة طرف ثالث مستقل | تُراجع داخليًا أو لا تحتاج مراجعة |
| مجال التقييم | أداء الشركة ككل | أداء الأقسام والوحدات المنفصلة |
| طبيعة التقرير | نقدي (Monetary) فقط | نقدي وغير نقدي |
| الإلزامية | إصدار القوائم المالية إلزامي سنويًا | غير إلزامية قانونًا |
تفصيل أهم الفروق بين النوعين
من حيث الجمهور المستهدف
المحاسبة المالية تخاطب أطرافًا خارجية تحتاج صورة موثوقة عن الشركة قبل اتخاذ قرار استثماري أو ائتماني، بينما المحاسبة الإدارية تخاطب الإدارة الداخلية فقط، ولذلك يمكن الاطلاع على التقارير المالية الداخلية الخاصة بها دون أن تُنشر خارج الشركة.
من حيث الالتزام بالمعايير المحاسبية
القوائم المالية يجب أن تتوافق مع معايير موحدة كي يمكن مقارنتها بين الشركات، أما تقارير المحاسبة الإدارية فتُبنى حسب رؤية كل إدارة، دون التزام بشكل أو صيغة معينة.
من حيث عامل الزمن
المحاسبة المالية تنظر إلى الخلف؛ فهي تسجل ما حدث فعلًا خلال فترة مالية منتهية. أما المحاسبة الإدارية فتنظر إلى الأمام؛ إذ تُستخدم في التنبؤ والتخطيط ودعم القرارات المستقبلية.
من حيث نوعية التقارير وتكرارها
تقارير المحاسبة المالية دورية وثابتة الشكل، بينما تقارير المحاسبة الإدارية قد تُعد أسبوعيًا أو شهريًا حسب حاجة الإدارة، وهنا يظهر دور المتابعة المالية الدورية في اكتشاف أي انحراف عن الخطة أولًا بأول.
مبادئ المحاسبة المالية والإدارية
تقوم المحاسبة المالية على مبادئ ثابتة أبرزها التكلفة التاريخية، والاعتراف بالإيراد، والمطابقة بين الإيرادات والمصروفات، والإفصاح الكامل، والموضوعية، والاتساق في تطبيق الطرق المحاسبية من فترة لأخرى.
أما المحاسبة الإدارية فتقوم على مبادئ أكثر مرونة، أهمها ربط التكلفة بالسبب الذي أنتجها، والقياس الدقيق للأداء بحسب كل قسم، وتكامل المعلومات المالية وغير المالية لخدمة القرار الإداري، دون التقيد بصيغة موحدة لهذه المبادئ.
أمثلة عملية على استخدامات كل نوع
أمثلة على استخدامات المحاسبة المالية
- تقييم المركز المالي للشركة في نهاية العام
- قياس الربحية الفعلية خلال فترة مالية منتهية
- تقييم قدرة الشركة على سداد ديونها
- دعم قرار المستثمر بالدخول في الشركة أو الخروج منها
أمثلة على استخدامات المحاسبة الإدارية
- تحديد تكلفة إنتاج منتج معين بدقة
- تقييم كفاءة عملية تشغيلية داخلية
- اتخاذ قرارات التسعير بناءً على تحليل التكلفة
- إعداد الموازنات التقديرية والتخطيط المالي للفترة القادمة
- حساب نقطة التعادل لتحديد الحد الأدنى من المبيعات اللازم لتغطية التكاليف
أوجه التشابه بين المحاسبة الإدارية والمالية
رغم اختلاف الهدف والجمهور، يشترك النوعان في أنهما يقيسان نتائج النشاط التجاري نفسه، ويتعاملان مع نفس عناصر المصروفات والأصول والالتزامات والتدفقات النقدية، وينطلقان من قاعدة بيانات محاسبية واحدة داخل الشركة.
كما يشترك النوعان في هدف تحديد التكلفة وقياسها، وإن اختلفت زاوية الاستخدام؛ فالمحاسبة المالية تستخدمها لعرض الأداء الكلي، والمحاسبة الإدارية تستخدمها لتحسين القرار التشغيلي.
مزايا وعيوب كل نوع من المحاسبة
مزايا وعيوب المحاسبة المالية
من مزاياها أنها توفر صورة موحدة وموثوقة يمكن مقارنتها بين الشركات، وتمنح الأطراف الخارجية ثقة في القوائم بفضل التزامها بمعايير دولية ومراجعتها من طرف مستقل.
أما عيبها الرئيسي فهو أنها تعرض الماضي فقط، ولا تصلح بمفردها لاتخاذ قرار تشغيلي سريع، كما أن إعدادها الدوري الرسمي يجعلها أقل مرونة أمام التغيرات اليومية في العمل.
مزايا وعيوب المحاسبة الإدارية
ميزتها الأساسية أنها مرنة وسريعة وتُبنى حسب حاجة كل إدارة، وتدعم القرار التشغيلي والاستراتيجي بمعلومات مفصلة عن كل قسم. لكن غياب المعيار الموحد يجعل نتائجها صعبة المقارنة بين الشركات، كما أنها تتطلب خبرة تحليلية حقيقية لاستخراج معلومات دقيقة من كم كبير من البيانات، وهذا ما يجعلها في الواقع أقل بساطة مما يُشاع عنها.
دور التكنولوجيا في تطور المحاسبة المالية والإدارية
تعتمد المحاسبة المالية اليوم على أنظمة تخطيط موارد المؤسسات (ERP) لضبط القيود المحاسبية وإصدار القوائم المالية بدقة وسرعة أعلى.
في المقابل، تستفيد المحاسبة الإدارية بشكل متزايد من الذكاء الاصطناعي وتحليل البيانات الضخمة (Big Data) في التنبؤ بالتكاليف والمبيعات، إضافة إلى لوحات المعلومات التفاعلية (Dashboards) التي تتيح للإدارة متابعة الأداء لحظيًا بدل انتظار التقارير الدورية.
المهارات والشهادات المهنية المطلوبة لكل تخصص
يميل العاملون في المحاسبة المالية إلى الحصول على شهادات مثل المحاسب القانوني المعتمد (CPA) أو ACCA، لأن عملهم مرتبط مباشرة بمعايير الإفصاح الخارجي والمراجعة.
أما في المحاسبة الإدارية فتُعد شهادة المحاسب الإداري المعتمد (CMA) أو CIMA الأكثر طلبًا، لارتباطهما بمهارات التحليل المالي وإعداد الموازنات ودعم القرار، إلى جانب مهارات تحليلية وتقنية متقدمة في التعامل مع أدوات البيانات الحديثة.
الفرق بين الإدارة المالية والمحاسبة
أحيانًا لا نفرّق بين المحاسبة والإدارة المالية. فالإدارة المالية تتعلق بإدارة الأموال واتخاذ القرار حول كيفية تشغيلها وتوزيعها لتعظيم العائد على الاستثمار، بينما المحاسبة -بشقيها المالي والإداري- هي تسجيل هذه العمليات المالية وتلخيصها في قوائم وتقارير.
بمعنى أبسط، المحاسبة توثّق ما حدث وتنظّمه في أرقام، والإدارة المالية تستخدم هذه الأرقام لاتخاذ قرار حول ما سيحدث لاحقًا، مثل التمويل أو الاستثمار أو توزيع الموارد. وهنا تكمن المشكلة؛ إذ يظن كثيرون أن المصطلحين مترادفان، بينما الإدارة المالية في الحقيقة تعتمد على مخرجات المحاسبة كمدخل أساسي لقراراتها الاستراتيجية.
متى تحتاج شركتك المحاسبة المالية أم الإدارية؟
كل شركة ملزمة بالمحاسبة المالية بحكم القانون، بصرف النظر عن حجمها، لأنها الأساس الذي تُبنى عليه القوائم المالية السنوية. أما المحاسبة الإدارية فتصبح ضرورية بمجرد أن تحتاج الإدارة إلى تفاصيل أدق لدعم قرار تشغيلي، كتسعير منتج جديد أو تقييم جدوى مشروع.
في الشركات الصغيرة قد يقوم محاسب واحد بالدورين معًا، لكن مع نمو الشركة يصبح الفصل بين الوظيفتين ضروريًا لضمان دقة كل نوع من التقارير على حدة.
هل تحتاج مساعدة في تنظيم المحاسبة المالية والإدارية في شركتك؟
الأسئلة الشائعة
ما الفرق الأساسي بين المحاسبة المالية والمحاسبة الإدارية؟
المحاسبة المالية موجهة لأطراف خارجية وتلتزم بمعايير موحدة، بينما المحاسبة الإدارية موجهة للإدارة الداخلية وأكثر مرونة.
هل يمكن للمحاسب أن يعمل في المجالين معًا؟
نعم، خاصة في الشركات الصغيرة، لكن مع نمو الشركة يفضَّل الفصل بين الدورين لتحقيق دقة أعلى في كل نوع من التقارير.
هل المحاسبة الإدارية إلزامية قانونًا مثل المحاسبة المالية؟
لا، المحاسبة الإدارية غير إلزامية، بينما إصدار القوائم المالية إلزامي سنويًا بحكم القانون.
ما الشهادات المهنية المطلوبة لكل تخصص؟
CPA وACCA أكثر ارتباطًا بالمحاسبة المالية، بينما CMA وCIMA أكثر ارتباطًا بالمحاسبة الإدارية.
هل المحاسبة الإدارية هي نفسها محاسبة التكاليف؟
محاسبة التكاليف جزء من أدوات المحاسبة الإدارية، تُستخدم لقياس تكلفة المنتج أو الخدمة، لكن المحاسبة الإدارية أوسع لأنها تشمل التخطيط واتخاذ القرار أيضًا.
كيف تؤثر التكنولوجيا على النوعين؟
الأنظمة الحديثة مثل ERP تخدم المحاسبة المالية في دقة القوائم، بينما الذكاء الاصطناعي وتحليل البيانات الضخمة يخدمان المحاسبة الإدارية في التنبؤ ودعم القرار.
الخلاصة
الفرق بين المحاسبة الإدارية والمحاسبة المالية يتلخص في الجمهور والهدف والمعايير: الأولى تخدم القرار الداخلي بمرونة، والثانية تخدم الشفافية الخارجية بمعايير ثابتة.
النوعان لا يتنافسان بل يكملان بعضهما، فكلاهما ينطلق من نفس البيانات المالية للشركة، ومعرفة الفرق بينهما تساعدك على استخدام كل نوع في مكانه الصحيح لدعم نمو شركتك.

المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.

