تخيّل أن صاحب متجر قرر أن يبيع منتجه بسعر 100 ريال، وأصدر فواتيره طوال الربع بهذا الرقم، وهو مطمئن إلى أنه سيحصّل 15 ريالًا ضريبة فوق كل عملية، وبعد أن جهّز الإقرار الضريبي اكتشف أن ما بحوزته من ضريبة لا يطابق حساباته، وأن أرباحه أقل مما توقع.
والغريب أن الرجل لم يخطئ في الجمع ولا في الطرح، ولم يحاول التحايل على أحد، مشكلته أنه لم يفرّق بين الضريبة المتضمنة وغير المتضمنة: فالـ 100 ريال التي ظنها «سعرًا قبل الضريبة» كانت في نظر عملائه «سعرًا شاملًا الضريبة»، وحين استُخرجت الضريبة من هذا الرقم ظهر أن نصيب المتجر الفعلي 86.96 ريالًا فقط.
في هذا المقال لن نعتمد على الحفظ، لأن من يحفظ المعادلة قد ينساها، أما من يفهم الفكرة فسيعرف كيف يطبقها حتى لو فتح فاتورة لأول مرة، سنبدأ من الحالة العملية، ثم نطرح السؤال، ثم نصل إلى القاعدة، وقد راجعنا المعلومات الواردة هنا في سبتمبر 2026، وسنشير في مواضعها إلى ما يستحق أن تتحقق منه من المصدر الرسمي، لأن الأنظمة قابلة للتعديل.
ما المقصود بالضريبة المتضمنة وغير المتضمنة؟
المسألة في جوهرها سؤال واحد: هل الرقم المكتوب أمامك هو السعر قبل ضريبة القيمة المضافة أم بعدها؟ والإجابة تحدد كيف تُحسب الضريبة.
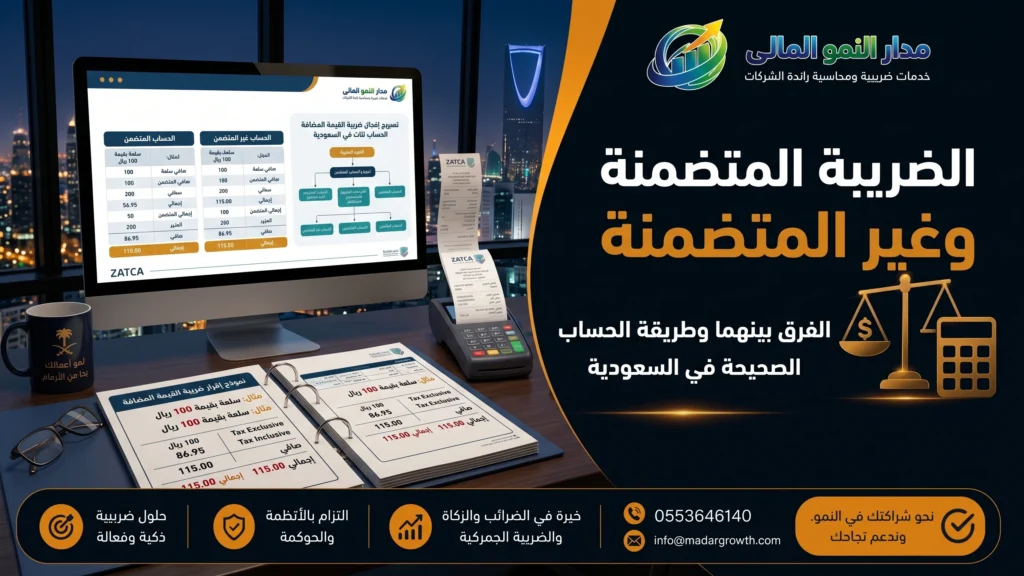
الضريبة المتضمنة (السعر شامل الضريبة)
الضريبة المتضمنة تعني أن الضريبة موجودة داخل السعر المعروض أصلًا، فإذا كُتب على المنتج 115 ريالًا، فهذا هو المبلغ الذي يدفعه العميل كاملًا دون إضافات عند المحاسبة، وفي داخل هذا المبلغ 15 ريالًا ضريبة تورّدها المنشأة إلى الهيئة، هذه هي صورة سعر شامل الضريبة التي يعتادها المستهلك في المتاجر والمطاعم.
الضريبة غير المتضمنة (السعر غير شامل الضريبة)
الضريبة غير المتضمنة تعني أن السعر المعلن لا يحتوي على الضريبة، وأنها تُضاف عليه عند إصدار الفاتورة، فإذا قيل لك إن الخدمة بـ 100 ريال غير شاملة الضريبة، فالمبلغ الذي ستدفعه فعليًا 115 ريالًا، هذه الصيغة شائعة في عروض الأسعار والعقود بين الشركات.
تنبيه: المصطلح يُستخدم أحيانًا بمعنى مختلف
قد تجد في بعض المصادر تصنيفًا آخر يسمّي ضريبة القيمة المضافة والجمارك «ضرائب متضمنة»، ويسمّي ضريبة الدخل والرواتب والشركات «ضرائب غير متضمنة»، هذا تصنيف مختلف تمامًا؛ فهو يفرّق بين الضرائب غير المباشرة والضرائب المباشرة حسب طبيعتها، ولا علاقة له بطريقة عرض السعر في الفاتورة.
ما نتناوله في هذا المقال هو الاستخدام المحاسبي والتجاري الشائع: طريقة عرض ضريبة القيمة المضافة نفسها، هل هي داخل السعر أم فوقه؟ ومعرفة هذا الفرق تجنبك الخلط عند القراءة من أكثر من مصدر.
نسبة ضريبة القيمة المضافة في السعودية
نسبة ضريبة القيمة المضافة في المملكة 15%، وهي سارية منذ 1 يوليو 2020 بعد أن كانت 5% منذ بدء تطبيق الضريبة في يناير 2018.
وحتى تاريخ مراجعة هذا المقال لم نجد إعلانًا رسميًا بتغييرها، لكن الأفضل أن تعود إلى موقع هيئة الزكاة والضريبة والجمارك عند أي شك، وأن تُبقي النسبة متغيّرًا قابلًا للتعديل في نظامك المحاسبي بدل كتابتها ثابتة داخل المعادلات.
كيف تحسب الضريبة غير المتضمنة؟
هذه الحالة هي الأبسط: عندك السعر الأساسي وتريد إضافة الضريبة.
- مبلغ الضريبة = السعر الأساسي × 15%
- إجمالي الفاتورة = السعر الأساسي × 1.15
مثال: خدمة بـ 250 ريالًا قبل الضريبة، الضريبة = 250 × 0.15 = 37.50 ريال، والإجمالي = 287.50 ريال.
كيف تحسب الضريبة المتضمنة (الحساب العكسي)؟
هنا يقع أكثر الناس في الخطأ، لأن عندك الرقم النهائي وتريد أن تستخرج منه السعر الأساسي والضريبة، الخطوات:
- حدّد السعر النهائي الشامل للضريبة.
- اقسمه على 1.15 لتحصل على السعر الأساسي للمنتج.
- اطرح السعر الأساسي من السعر الشامل لتحصل على مبلغ الضريبة.
- تحقق من النتيجة: السعر الأساسي + الضريبة يجب أن يساوي السعر الشامل بالضبط.
وهناك طريقة مختصرة لاستخراج الضريبة مباشرة: الضريبة = السعر الشامل × 15 ÷ 115، أي ما يقارب 13.04% من السعر الشامل.
مثال: منتج بسعر 250 ريالًا شامل الضريبة، السعر الأساسي = 250 ÷ 1.15 = 217.39 ريالًا، والضريبة = 32.61 ريالًا، وإذا جمعتهما حصلت على 250 ريالًا.
نصيحة احترافية: لا تحسب 15% من السعر الشامل، 15% من 115 تساوي 17.25 ريالًا، بينما الضريبة الفعلية المضمّنة في هذا السعر 15 ريالًا فقط، الفرق يبدو صغيرًا في عملية واحدة، لكنه يتراكم مع مئات الفواتير.
جدول حساب سريع
| السعر الشامل للضريبة | السعر الأساسي | مبلغ الضريبة |
|---|---|---|
| 115.00 | 100.00 | 15.00 |
| 230.00 | 200.00 | 30.00 |
| 500.00 | 434.78 | 65.22 |
| 1,000.00 | 869.57 | 130.43 |
| 5,000.00 | 4,347.83 | 652.17 |
هل سأدفع أكثر أو أقل حسب الطريقة؟
هذا هو السؤال الذي يدور في ذهن كل قارئ، وقلّما يُجاب عنه بوضوح، الجواب: لا، إذا كان السعر النهائي واحدًا، فمنتج سعره 100 ريال غير شامل الضريبة يُباع بـ 115 ريالًا، ومنتج سعره 115 ريالًا شامل الضريبة يُباع بـ 115 ريالًا أيضًا.
العميل يدفع المبلغ نفسه، والمنشأة تورّد 15 ريالًا في الحالتين، وحصيلة الدولة واحدة، الفرق في طريقة الكتابة والعرض فقط، ولكن الخطر يظهر عندما يتغير الرقم المعلن دون أن ينتبه صاحبه لما يعنيه:
تحذير: إذا كنت تبيع بـ 100 ريال «غير شامل» ثم قررت عرض 100 ريال «شامل» دون تعديل السعر، فإن إيرادك الصافي ينخفض من 100 إلى 86.96 ريالًا، أي بنحو 13% من دخل كل عملية، وهذا بالضبط ما حدث لصاحب المتجر في القصة التي بدأنا بها.
جدول مقارنة بين الضريبة المتضمنة وغير المتضمنة
| وجه المقارنة | الضريبة المتضمنة | الضريبة غير المتضمنة |
|---|---|---|
| التعريف | الضريبة داخل السعر المعلن | الضريبة تُضاف فوق السعر المعلن |
| طريقة الحساب | عكسية: السعر ÷ 1.15 | مباشرة: السعر × 0.15 |
| مثال | 115 ريالًا منها 15 ضريبة | 100 ريال + 15 ضريبة = 115 |
| وضوح السعر للمستهلك | عالٍ، فلا مفاجأة عند الدفع | قد يفاجأ به العميل النهائي |
| وضوح تفاصيل الفاتورة | يحتاج فصلًا محاسبيًا للضريبة | واضح ومناسب للمراجعة |
| الاستخدام الغالب | التجزئة والمطاعم والمتاجر الإلكترونية | عروض الأسعار والعقود والتعاملات بين الشركات |
| الأثر على المبلغ النهائي | لا يوجد فرق إذا اتفق السعر النهائي | |
متى تستخدم كل نوع؟
القاعدة العملية أن الضريبة المتضمنة تناسب ضريبة المستهلك النهائي، أي البيع المباشر للأفراد، لأن الفرد يريد أن يرى المبلغ الذي سيدفعه.
أما الضريبة غير المتضمنة فتناسب الشركات التي تتعامل مع بعضها، لأن كل منشأة مسجلة تسترد أو تخصم الضريبة في إقرارها، فيهمها السعر الأساسي أكثر من الإجمالي.
- فاتورة تجزئة: السعر المعروض على الرف أو في المتجر يكون شاملًا الضريبة عادةً، وإذا كان لديك متجر إلكتروني وتتساءل عن ضريبة المتاجر الإلكترونية، فالأفضل أن يرى الزائر في صفحة المنتج السعر الذي سيصل به إلى صفحة الدفع نفسه.
- فاتورة B2B: عروض الأسعار والعقود بين الشركات تُكتب في الغالب بأسعار غير شاملة، مع نص صريح على أن الضريبة تُضاف بالنسبة النظامية.
- الخدمات الاستشارية والمقاولات: يُفضَّل أن يُذكر في العقد بوضوح هل قيمته شاملة أم غير شاملة، لأن السكوت عن ذلك يفتح باب الخلاف عند أول دفعة.
وقد يظن البعض أن إضافة الضريبة بشكل منفصل مخالفة، والصحيح أن الفوترة غير المتضمنة مشروعة تمامًا ما دامت الضريبة مبيّنة في الفاتورة بوضوح.
المخالفة تقع عند عدم الإفصاح عن الضريبة أو تحصيلها دون إظهارها في الفاتورة، وليس عند عرضها منفصلة، ومن جهة أخرى يمكن أن تُعرض الضريبة منفصلة حتى لو كان السعر متضمنًا، وهذا ما يحدث في معظم الفواتير الضريبية.
ملاحظة مهمة: في التعاملات مع المستهلكين ينبغي أن يرى المشتري السعر شاملًا الضريبة، وأن تُكتب عبارة «السعر شامل ضريبة القيمة المضافة» حيث يقتضي الأمر، راجع لوائح الهيئة ووزارة التجارة لتفاصيل الاشتراطات الحالية في نشاطك.
مثال أوسع: فاتورة متعددة البنود مع خصم وشحن
الأمثلة ذات المنتج الواحد تجعل المسألة تبدو أسهل مما هي عليه، الواقع أن الفاتورة فيها بنود وخصومات ورسوم شحن، لنفترض فاتورة بأسعار غير شاملة:
| البند | الحساب | المبلغ (ريال) |
|---|---|---|
| منتج أ | 3 × 80 | 240.00 |
| منتج ب | 2 × 150 | 300.00 |
| مجموع البنود | 540.00 | |
| خصم 10% | 540 × 10% | – 54.00 |
| الشحن | 30.00 | |
| المبلغ الخاضع للضريبة | 486 + 30 | 516.00 |
| ضريبة القيمة المضافة 15% | 516 × 15% | 77.40 |
| إجمالي الفاتورة | 593.40 |
لاحظ نقطتين، الأولى أن الخصم يُطرح قبل احتساب الضريبة، لأنه يخفض المبلغ الخاضع لها، والثانية أنك لو عرضت الفاتورة نفسها شاملة الضريبة فالإجمالي 593.40 ريالًا، وإذا قسمته على 1.15 عدت إلى 516.00 ريالًا بالضبط، فلا يتغير شيء سوى طريقة العرض.
ضريبة المخرجات والمدخلات: أين تظهر الضريبة المتضمنة؟
المنشأة المسجلة لا تدفع كل ما تحصّله، بل تدفع الفرق: صافي ضريبة القيمة المضافة = ضريبة المخرجات (على المبيعات) − ضريبة المدخلات (على المشتريات)، ولنرَ كيف تتطابق الطريقتان.
| البيان | بأسعار غير شاملة | بأسعار شاملة |
|---|---|---|
| المشتريات | 5,000 + ضريبة 750 | 5,750 إجمالي (ضريبة 750) |
| المبيعات | 7,000 + ضريبة 1,050 | 8,050 إجمالي (ضريبة 1,050) |
| صافي الضريبة المستحقة | 1,050 − 750 = 300 | (8,050 − 5,750) × 15 ÷ 115 = 300 |
النتيجة واحدة: 300 ريال، وهذا يؤكد ما قلناه، وهو أن الأثر الضريبي لا يتغير، وأن الاختلاف في طريقة الكتابة فقط، وعند رفع الإقرار الضريبي تُدخل قيم المخرجات والمدخلات بعد فصل الضريبة عن السعر الأساسي، ولذلك يتعثر من يخلط بين الطريقتين وقت الإعداد لا وقت البيع.
ماذا يجب أن تتضمن الفاتورة الضريبية؟
لا يكفي أن تكون حساباتك سليمة؛ فالفاتورة نفسها يجب أن تتضمن بيانات محددة وفق متطلبات هيئة الزكاة والضريبة والجمارك، وتختلف البيانات بحسب نوع الفاتورة:
- الفاتورة الضريبية (B2B): بيانات البائع والمشتري ورقم التسجيل الضريبي للطرفين، وتاريخ الإصدار، ووصف السلع أو الخدمات، والمبلغ الخاضع للضريبة، ونسبة الضريبة ومبلغها، والإجمالي.
- الفاتورة الضريبية المبسطة (للمستهلك): بيانات البائع ورقمه الضريبي وتاريخ الفاتورة ووصف السلعة أو الخدمة والإجمالي شاملًا الضريبة ومبلغ الضريبة.
وفي إطار الفوترة الإلكترونية السعودية (مرحلة الربط والتكامل)، تخضع الفاتورة الضريبية بين الشركات للإجازة من نظام الهيئة قبل تسليمها للمشتري، بينما تُصدر الفاتورة المبسطة ثم يجري الإبلاغ عنها خلال 24 ساعة.
ولذلك فإن النظام الذي تصدر منه فواتيرك يفصل تلقائيًا بين السعر الأساسي والضريبة والإجمالي مهما كانت طريقة العرض، تحقق من الموجة والمواعيد المنطبقة على منشأتك من موقع الهيئة.
السلع صفرية النسبة والمعفاة: هل تنطبق عليها الفكرة؟
ليست كل التوريدات خاضعة بـ 15%، فهناك توريدات خاضعة بنسبة صفر (مثل التصدير) وتوريدات معفاة (مثل بعض الخدمات المالية والإيجار السكني).
ومن الأخطاء الشائعة الخلط بينهما: التوريد الصفري يُسجَّل في الإقرار وتُسترد عنه ضريبة المدخلات، أما المعفى فلا تُسترد عنه، وفي الحالتين لا معنى لـ «متضمنة» أو «غير متضمنة» لأن مبلغ الضريبة صفر، لكن الخطأ في تصنيف التوريد نفسه قد يكلفك أكثر من خطأ في الحساب.
ضرائب أخرى تُذكر مع هذا الموضوع
ستجد في بعض المقالات حديثًا عن ضرائب أخرى، والمهم أن تعرف أنها لا تُحسب بمعادلة VAT نفسها:
- الضريبة الانتقائية: تُفرض على سلع مختارة كالتبغ والمشروبات الغازية ومشروبات الطاقة بنسب تختلف بحسب المنتج، وتُحتسب ضريبة القيمة المضافة عادةً على السعر بعد إضافتها، مثال مبسط: منتج بـ 10 ريالات وانتقائية 50% = 5 ريالات (وليس 50 كما ورد في بعض المصادر)، فيصير المبلغ 15 ريالًا، وضريبة القيمة المضافة عليه 2.25، والإجمالي 17.25 ريالًا.
- ضريبة الاستقطاع: تُفرض على بعض المدفوعات التي تُسدَّد من المملكة إلى غير المقيمين، وتتفاوت نسبتها بحسب نوع الدفعة.
- ضريبة الدخل: تُفرض على حصة الشريك الأجنبي في الأنشطة الخاضعة لها، بينما تخضع حصة السعودي والخليجي للزكاة.
هذه الضرائب تدخل ضمن الضرائب المباشرة أو الانتقائية، وهي مختلفة عن مسألة الشمول التي نناقشها، فإذا اختلط عليك الأمر فتذكر: «متضمنة وغير متضمنة» تخص كيفية عرض الضريبة، أما «مباشرة وغير مباشرة» فتخص نوع الضريبة.
أخطاء شائعة في حساب الضريبة المتضمنة وغير المتضمنة
كثير من المشكلات تبدأ قبل الأرقام: عندما نفهم القاعدة خطأً، أو نأخذها من زميل أو من محاسب دون الرجوع إلى المصدر، وهذه أشهر الأخطاء مع مثال محلول وطريقة تصحيح لكل منها، وللاستزادة يمكنك مراجعة أخطاء ضريبة القيمة المضافة بتفصيل أوسع.
| الخطأ | مثال | التصحيح |
|---|---|---|
| حساب 15% من السعر الشامل | 115 × 15% = 17.25 | 115 × 15 ÷ 115 = 15.00 |
| طرح 15% من السعر الشامل للوصول إلى الأساس | 115 − 17.25 = 97.75 | 115 ÷ 1.15 = 100.00 |
| تغيير طريقة العرض مع بقاء الرقم نفسه | 100 «شامل» بدل 100 «غير شامل» | عدّل السعر إلى 115 إن أردت الحفاظ على صافي 100 |
| عدم النص على الشمول في العقد | عقد بـ 20,000 دون ذكر الضريبة | اكتب: «غير شامل ضريبة القيمة المضافة» أو «شامل ضريبة القيمة المضافة» |
| خصم بعد إضافة الضريبة | خصم 10% من 593.40 | اخصم من المبلغ الخاضع للضريبة ثم أضف الضريبة |
| اختلاف التقريب | تقريب كل بند مقابل تقريب الإجمالي | وحّد آلية التقريب في النظام وتأكد أنها تتوافق مع الفاتورة |
كيف تصحح فاتورة صدرت بطريقة خاطئة؟
إذا اكتشفت أن فاتورة صدرت شاملة وهي في الحقيقة غير شاملة، أو العكس، فلا تعدّل الفاتورة المسجّلة في نظام الفوترة الإلكترونية، الأسلم أن تُصدر إشعارًا دائنًا يلغي الأثر الخاطئ، ثم تصدر فاتورة جديدة صحيحة.
وإذا كان الخطأ قد انتقل إلى إقرار ضريبي قُدِّم بالفعل، فراجع طريقة تصحيح الإقرار عبر بوابة الهيئة، وسجّل ما جرى في ملفاتك المحاسبية مع تاريخه.
نصيحة احترافية: قبل أن تعتمد أي نظام محاسبي، جرّب فاتورة واحدة بأرقام تعرف نتيجتها مسبقًا (مثل 115 و1,000) وتأكد أن النظام يعطيك 15.00 و130.43 على الترتيب، اختبار دقيقتين يحميك من خطأ يتكرر آلاف المرات.
هل تحتاج إلى برنامج محاسبي؟
الحساب اليدوي مقبول عند التعلّم أو في عملية عارضة، لكنه لا يصمد مع عشرات الفواتير يوميًا، أنظمة المحاسبة وتخطيط الموارد مثل دفترة ERP تؤتمت العمليات المحاسبية حسب النظام الذي تحدده، وتدير المخزون في الوقت نفسه، وتدعم الفوترة الإلكترونية بما يتوافق مع الأنظمة الضريبية في السعودية ومصر، وعند اختيار أي برنامج محاسبة سعودي اسأل ثلاثة أسئلة:
- هل يتيح تحديد الأسعار كشاملة أو غير شاملة لكل منتج أو لكل فاتورة؟
- هل يعتمد نسبة الضريبة كإعداد قابل للتغيير دون إعادة بناء البنود؟
- هل يتوافق مع متطلبات هيئة الزكاة والضريبة والجمارك في الفوترة الإلكترونية؟
وانتبه إلى أن إعدادات نقاط البيع (POS) قد تختلف عن إعدادات نظام الـ ERP في كيفية التقريب وعرض السعر، فتظهر فروقات بالهللات بين الفاتورة والقيد، اضبط الإعدادين على المنطق نفسه من اليوم الأول.
الأسئلة الشائعة
هل يجب دائمًا توضيح الضريبة المتضمنة في الفاتورة؟
نعم، يجب أن تُظهر الفاتورة الضريبية مبلغ الضريبة والإجمالي بحسب نوع الفاتورة، حتى لو كان السعر المعروض شاملًا، والمقصود أن يمكن للجميع، بمن فيهم المراجع، تتبع الضريبة بدقة.
كيف أعرف أن السعر المعروض يشمل الضريبة؟
ابحث عن عبارة «شامل ضريبة القيمة المضافة» على السعر أو في الفاتورة، وقارن الإجمالي في الفاتورة بالسعر المعروض، فإذا تطابقا فالسعر شامل، وإذا زاد الإجمالي بمقدار 15% فهو غير شامل.
هل تختلف طريقة الحساب إذا تغيرت النسبة مستقبلًا؟
المنطق نفسه لا يتغير، وتتغير النسبة داخل المعادلة فقط، فلو أصبحت النسبة ن% فالسعر الأساسي = السعر الشامل ÷ (1 + ن%)، ولذلك يُفضَّل أن تكون النسبة إعدادًا في نظامك.
هل يمكن أن تظهر الضريبة بشكل منفصل حتى لو كانت متضمنة؟
نعم، وهذا هو المعتاد في الفواتير الضريبية، إذ يظهر السعر الأساسي والضريبة والإجمالي في سطور مستقلة.
هل يختلف المبلغ الذي أدفعه بين الطريقتين؟
لا، ما دام السعر النهائي الاتفاقي واحدًا، يختلف فقط ما يظنه الطرفان أن الرقم المعلن يمثله.
أيهما أفضل لمتجري الصغير؟
إذا كنت تبيع للأفراد فاعرض سعرًا شاملًا، وإذا كنت تتعامل مع شركات فقدّم عروضك بأسعار غير شاملة مع بيان واضح للضريبة، ويمكن الجمع بين الأسلوبين في المنشأة نفسها.
هل أحتاج إلى برنامج لحساب الضريبة؟
ليس لازمًا لحسابات قليلة، لكنه مهم عند تزايد الفواتير أو الحاجة إلى الفوترة الإلكترونية، وهل يمكن الخطأ عند الحساب اليدوي؟ نعم، وأكثر الأخطاء شيوعًا حساب 15% من السعر الشامل بدل استخدام القسمة على 1.15.
هل تتغير الطريقة حسب نوع النشاط؟
المعادلات ثابتة، ولكن الاعتياد يختلف: التجزئة تميل إلى الشمول، والمقاولات والخدمات المهنية تميل إلى عدم الشمول، المهم في كل الأحوال أن يكون ذلك مكتوبًا بوضوح.
الخلاصة
الضريبة المتضمنة وغير المتضمنة ليستا نظامين ضريبيين مختلفين، بل هما طريقتان لعرض ضريبة القيمة المضافة نفسها بنسبة 15%، إذا كان السعر غير شامل فاضرب في 0.15 وأضف، وإذا كان شاملًا فاقسم على 1.15 لتستخرج السعر الأساسي، المبلغ الذي يدفعه العميل والمبلغ الذي تورّده المنشأة لا يتغيران؛ ما يتغير هو ما تعنيه الأرقام في الفاتورة.
وقد لا تعرف كل شيء عن ضريبة القيمة المضافة بعد قراءة هذا الدليل، لكن ستعرف أين تبحث عن المعلومة الصحيحة، وسيكون لديك أساس سليم تتعامل به مع أي تحديث في النسب أو اللوائح.
هل لديك حالة عملية أو فاتورة تحتاج إلى مراجعة؟
المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.