
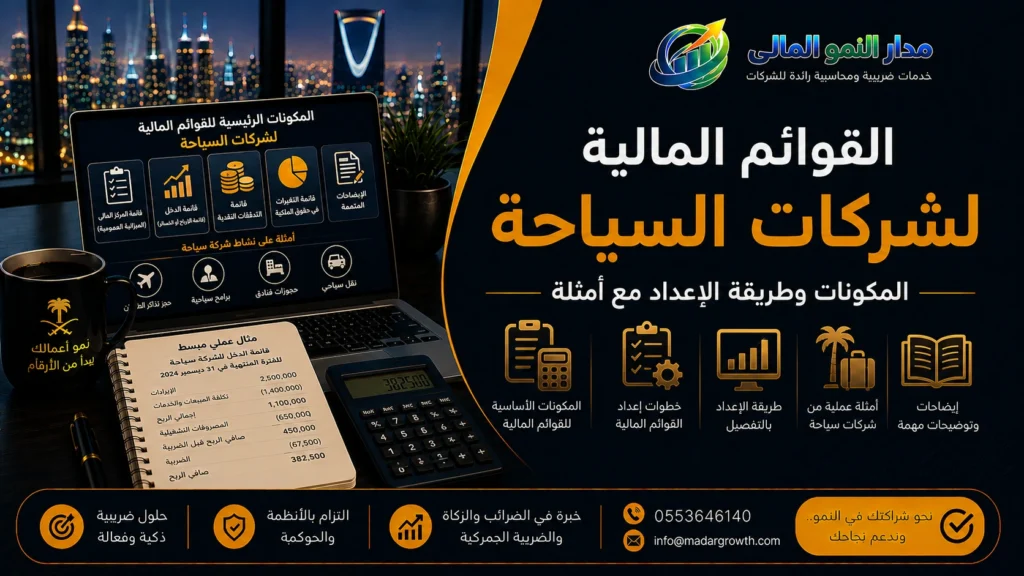
لا تختلف القوائم المالية لشركات السياحة عن غيرها من الشركات في هيكلها العام، لكنها تختلف جوهريًا في تفاصيلها: إيرادات الحجوزات، عمولات تذاكر الطيران، تكاليف التشغيل الفندقي، وتكاليف الإلغاء المفاجئ.
فهم هذه الفروقات هو ما يفصل بين شركة تدير أموالها بوعي، وأخرى تكتشف مشاكلها المالية بعد فوات الأوان. في هذا المقال نشرح القوائم المالية الخمس بالتفصيل، مع خطوات عملية للقيد المحاسبي، والتحديات الخاصة بقطاع السياحة، ومثال رقمي واقعي يوضح كيف تُقرأ هذه القوائم فعليًا.
ما هي القوائم المالية لشركات السياحة؟
هي مجموعة التقارير المالية التي تعكس الوضع المالي لشركة السياحة خلال فترة زمنية محددة، وتشمل: الميزانية العمومية، قائمة الدخل، قائمة التدفقات النقدية، قائمة التغيرات في حقوق الملكية، والإيضاحات المتممة.
الهيكل العام مطابق لأي منشأة، لكن البنود الداخلية مرتبطة مباشرة بطبيعة النشاط: إيرادات الغرف والخدمات، مصروفات الجولات السياحية، وتكاليف إدارة النقدية الناتجة عن الحجوزات المسبقة.
كما تشترك هذه القوائم في المبدأ نفسه المطبق على القوائم المالية في المنشآت الخدمية، إذ يبقى الإيراد غير الملموس وتوقيت تقديم الخدمة عاملين حاسمين في القياس المحاسبي.
لماذا تحتاج شركات السياحة إلى قوائم مالية دقيقة؟
- تقييم الأداء الفعلي وقياس الربحية بشكل موضوعي.
- ضبط كفاءة إدارة التكاليف التشغيلية.
- وضع أهداف واقعية لخطط التوسع أو فتح فروع جديدة.
- توثيق المعاملات المالية وتقليل فرص التلاعب أو الأخطاء.
- تقديم بيانات دقيقة للجهات الضريبية عند الحاجة.
- إدارة السيولة المالية بما يتناسب مع تقلبات الطلب السياحي.
- إظهار القدرة على سداد الالتزامات وإدارة إيرادات العمولات.
القوائم المالية الخمس التي يجب أن تعرفها كل شركة سياحية
قائمة الدخل: الإيرادات والمصروفات وحساب الربح
تعرض قائمة الدخل نتيجة نشاط الشركة خلال فترة محددة، وتشمل الإيرادات السياحية وتكاليف التشغيل والمصاريف الإدارية وصولًا إلى صافي الربح أو الخسارة.
أبرز مصادر الإيرادات في شركات السياحة:
- البرامج والباقات السياحية.
- حجوزات الفنادق والإقامة.
- تذاكر الطيران.
- التأشيرات والخدمات القنصلية.
- النقل السياحي.
- التعاقدات التجارية والعمولات.
أبرز بنود المصروفات:
- تكاليف الفنادق والإقامة.
- مصروفات السفر والنقل.
- المصروفات الإدارية والعمومية.
- الرسوم والعمولات.
- الضرائب الحكومية.
- الصيانة والنفقات الطارئة.
ولحساب الربح، تتبع الشركة أربع خطوات: تحديد إجمالي الإيرادات، ثم حساب تكاليف التشغيل، ثم حساب المصروفات الإدارية والعمومية، وأخيرًا استخراج صافي الربح أو الخسارة عبر المعادلة التالية:
صافي الربح = إجمالي الإيرادات − (تكاليف التشغيل + المصروفات الإدارية والعمومية)
الميزانية العمومية: الأصول والالتزامات
تُبنى الميزانية العمومية على المعادلة الأساسية: الأصول = الالتزامات + حقوق الملكية. وتنقسم أصول شركة السياحة إلى أربعة أنواع رئيسية:
- أصول متداولة (نقدية وشبه نقدية).
- أصول ثابتة (مقار، معدات، وسائل نقل).
- أصول غير ملموسة (العلامة التجارية، الملكية الفكرية).
- أصول استثمارية.
أما الالتزامات فتنقسم إلى ثلاثة أنواع: التزامات قصيرة الأجل (مستحقة خلال سنة)، والتزامات طويلة الأجل (قروض وتمويلات ممتدة)، والتزامات محتملة أو طارئة، مثل تعويضات محتملة أو قضايا قانونية لم تُحسم بعد.
قائمة التدفقات النقدية
تعرض هذه القائمة حركة النقد الداخل والخارج من الشركة عبر ثلاثة أنشطة: التشغيلية (الحجوزات والمدفوعات اليومية)، والاستثمارية (شراء أو بيع أصول)، والتمويلية (قروض وتوزيعات أرباح). قراءة هذه القائمة بعناية تكشف إن كانت الشركة تولّد نقدًا حقيقيًا من نشاطها الأساسي، أم تعتمد على التمويل الخارجي لتغطية عملياتها.
قائمة التغيرات في حقوق الملكية والإيضاحات المتممة
تُظهر هذه القائمة التغيرات التي تطرأ على رأس المال وحقوق الملاك خلال الفترة، بما في ذلك الأرباح المحتجزة وتوزيعات الأرباح. وتصبح هذه القائمة أكثر أهمية عند حدوث إجراءات مؤسسية مثل دمج الأسهم أو تقسيمها أو تخفيض رأس المال، وهي إجراءات قد تُغيّر بنية رأس المال بشكل جذري، ولذلك يجب توثيقها بدقة في الإيضاحات المتممة. أما الإيضاحات نفسها فتوضح السياسات المحاسبية المتبعة وتفاصيل البنود الجوهرية التي لا تظهر بوضوح في القوائم الرئيسية.
كيف تُسجَّل القيود المحاسبية في شركات السياحة؟
تمر عملية القيد المحاسبي في شركات السياحة بست خطوات عملية:
- تسجيل المبيعات والإيرادات فور تحقق الخدمة أو استحقاقها.
- تسجيل التكاليف والمصروفات المرتبطة بتقديم الخدمة.
- الفصل بين التكاليف الثابتة (رواتب، إيجارات) والمتغيرة (وقود، عمولات حجز).
- تسجيل التدفقات النقدية، مثل المدفوعات المقدمة والمدفوعات للموردين.
- تسجيل الإهلاكات على الأصول الثابتة والتخفيضات عند بيعها.
- إعداد التقارير المالية النهائية بناءً على هذه القيود.
هذا التسلسل هو ما يربط العمل اليومي للمحاسب بالقوائم المالية النهائية، ويجعل من الممكن اكتشاف أي خلل في وقت مبكر بدلًا من انتظار إغلاق الفترة المالية.
التحديات المحاسبية الخاصة بقطاع السياحة
تواجه شركات السياحة تحديات محاسبية لا تظهر بنفس الحدة في قطاعات أخرى، وأبرزها:
- تكاليف الإلغاء: عند إلغاء العميل لحجزه، يجب على الشركة تقدير الخسارة المحتملة ومعالجتها كمخصص (Provision) عند وجود التزام مرجّح بالسداد أو رد المبلغ، لا الاكتفاء بتسجيلها كمصروف عرضي.
- التأمين والمسؤولية: تأمين وسائل النقل والمسؤولية المدنية تجاه العملاء يُعامل كمصروف تشغيلي منتظم، ويجب مراجعته دوريًا لضبط أثره على الربحية.
- الفصل بين التكاليف الثابتة والمتغيرة: ضروري لتسعير الباقات بدقة، خصوصًا مع تذبذب أعداد الحجوزات.
- فروق أسعار الصرف: التعامل مع موردين ومنصات حجز عالمية بعملات مختلفة يُدخل عنصر مخاطرة على الإيرادات والتكاليف، ويستوجب تسجيل فروق الصرف بشكل منفصل عند إعداد القوائم.
تأثير المواسم السياحية على السيولة والأداء المالي
ترتفع الإيرادات في مواسم الذروة وتنخفض بشكل حاد في المواسم الهادئة، وهو ما ينعكس مباشرة على السيولة المالية للشركة. الاعتماد على استراتيجيات تسعير مرنة وتنويع مصادر الدخل (برامج داخلية، خدمات مؤسسية) يساعد على تخفيف أثر هذه التقلبات، بدلًا من ترك السيولة تحت رحمة الموسمية وحدها. هذا التنويع جزء أساسي من إدارة العمليات المالية بشكل استباقي وليس رد فعل بعد حدوث أزمة سيولة.
متى يُعترف بالإيراد؟ الوكيل مقابل الأصيل
من أكثر النقاط التي يغفل عنها كثير من شركات السياحة عند إعداد قائمة الدخل هي طريقة الاعتراف بالإيراد. فالشركة التي تعمل كـ”وكيل” وتأخذ عمولة فقط تُسجّل إيرادها بصافي العمولة، أما الشركة التي تعمل كـ”أصيل” وتبيع الباقة كاملة وتتحمل مخاطرها تُسجّل الإيراد بالإجمالي. هذا الفرق يُغيّر شكل قائمة الدخل بالكامل رغم أن التدفق النقدي الفعلي قد يبدو متشابهًا:
| المعيار | شركة تعمل كوكيل | شركة تعمل كأصيل |
|---|---|---|
| طريقة تسجيل الإيراد | صافي العمولة فقط | إجمالي قيمة الباقة |
| تحمل المخاطر | محدود، على المورّد الأصلي | كامل، على الشركة نفسها |
| توقيت الاعتراف بالإيراد | عند تأكيد الحجز | عند تقديم الخدمة فعليًا |
كذلك، عند استلام دفعة مقدمة أو عربون قبل تقديم الخدمة، لا يُسجَّل المبلغ كإيراد فورًا، بل كالتزام (إيراد مؤجل) إلى حين تقديم الخدمة أو انتهاء فترة استرداد الحجز.
ضريبة القيمة المضافة والامتثال الضريبي
تحتوي كثير من الباقات السياحية على بنود مختلطة: تذاكر طيران دولية قد تكون معفاة أو خاضعة لنسبة صفرية، مقابل خدمات محلية (فنادق، نقل داخلي) خاضعة للضريبة الكاملة. لذلك يجب فصل هذه البنود عند التسعير والفوترة، لا احتسابها كرقم إجمالي واحد، تفاديًا لأخطاء تضر بالامتثال الضريبي.
يمكنك رفع القوائم المالية بنفسك من خلال الشركة، لكن قبل أن تفكر في ذلك اسأل نفسك: هل تستطيع فعليًا إعداد القوائم المالية بهذا الشكل؟ فبعد إعدادها، عليك الدخول إلى موقع هيئة الزكاة والضريبة والجمارك ورفعها هناك، ثم إرسالها إلى الجهة المعنية، وهذه ثلاث خطوات متتالية يجب إتمامها بدقة.
إما أن تكون لديك خبرة كافية بإعداد القوائم المالية ومعرفة جيدة بالمركز المالي وقائمة الدخل وباقي القوائم والإيضاحات المرفقة بها فتقوم بإعدادها ورفعها بنفسك، أو تستعين بخبير محاسبي يتولى هذا الأمر نيابة عنك.
وبعد إتمام هذه الخطوات بشكل صحيح، يمكنك إصدار فواتيرك واستخدامها في نشاطك التجاري دون التعرض لأي عقوبات أو مساءلة ضريبية. لذلك، قيّم قدرتك الفعلية على القيام بذلك بنفسك قبل أن تتأخر في الإجراء.
دور البرامج المحاسبية في تسهيل إعداد القوائم المالية
يقلل البرنامج المحاسبي المتخصص من الأخطاء اليدوية، ويسرّع إصدار الفواتير الإلكترونية المتوافقة ضريبيًا، ويتيح متابعة الموردين والمصروفات في مكان واحد. كما يساعد على تحليل الأداء المالي بشكل دوري بدلًا من الاكتفاء بمراجعة القوائم مرة واحدة في نهاية السنة، وهو أمر بالغ الأهمية في قطاع تتغير فيه الإيرادات بسرعة بين المواسم.
مثال تطبيقي: قراءة قوائم مالية حقيقية لشركة سياحية
لتوضيح الفكرة عمليًا، يمكن النظر إلى بيانات علنية من السوق المالية السعودية لإحدى شركات المشروعات السياحية المدرجة، حيث تراوح إجمالي الأصول بين نحو 515 و534 مليون ريال خلال ثلاث سنوات متتالية، بينما بقي إجمالي الالتزامات منخفضًا نسبيًا مقارنة بحقوق الملكية التي تجاوزت 485 مليون ريال.
الملاحظ أن الشركة سجّلت في إحدى السنوات صافي ربح إيجابي بينما سجّلت خسائر في سنتين أخريين رغم استقرار الإيرادات نسبيًا حول 9 إلى 10 ملايين ريال، وهو ما يعكس تأثير بنود غير تشغيلية (كالإهلاكات أو مصروفات استثنائية) على النتيجة النهائية أكثر من تأثير النشاط التشغيلي نفسه.
هذا النمط شائع في قطاع السياحة، حيث قد تكون التدفقات النقدية التشغيلية إيجابية رغم ظهور خسارة محاسبية، ما يؤكد أهمية قراءة القوائم الأربع معًا لا الاكتفاء بصافي الربح وحده.
دور القوائم المالية في التخطيط المالي واتخاذ القرار
تساعد القوائم المالية الإدارة على تقييم القدرة التشغيلية الحالية، وتحليل الأداء عبر مقارنة الفترات المختلفة، والتخطيط للتوسع بناءً على أرقام حقيقية لا تقديرات. الشركة التي تراجع قوائمها بانتظام تستطيع اتخاذ قرارات التوظيف والتسعير والاستثمار في الوقت المناسب، بدلًا من اكتشاف المشكلات بعد تفاقمها.
الأسئلة الشائعة حول القوائم المالية لشركات السياحة
ما الهدف من إعداد القوائم المالية لشركة سياحية؟
الهدف الأساسي هو قياس الأداء الفعلي للشركة، ومعرفة مصادر الربح والخسارة، وتوفير بيانات موثوقة لاتخاذ القرارات المالية والضريبية.
كم مرة يجب إعداد القوائم المالية؟
تُعد القوائم المالية سنويًا كحد أدنى، وغالبًا ما تلجأ الشركات النشطة إلى إعدادها بشكل ربع سنوي لمتابعة الأداء بشكل أدق، خصوصًا مع تقلبات المواسم السياحية.
ما أهم التحديات المحاسبية التي تواجه شركات السياحة؟
أبرزها تقلبات الطلب الموسمية، تقدير تكاليف الإلغاء، الفصل بين التكاليف الثابتة والمتغيرة، وتقييم إهلاك الأصول الثابتة مثل وسائل النقل والمعدات.
كيف تُعالج تكاليف الإلغاء محاسبيًا؟
عند وجود احتمال مرجّح بالتزام مالي ناتج عن إلغاء حجز، تُسجَّل الشركة مخصصًا يعكس القيمة المتوقعة لهذا الالتزام، بدلًا من تأجيل تسجيله حتى وقوعه فعليًا.
ما الفرق بين شركة السياحة كوكيل وكأصيل من الناحية المحاسبية؟
الوكيل يُسجّل الإيراد بصافي العمولة فقط لأنه لا يتحمل مخاطر تقديم الخدمة، بينما الأصيل يُسجّل الإيراد بالإجمالي لأنه المسؤول الكامل عن تنفيذ الباقة السياحية.
كيف يساعد برنامج المحاسبة في الامتثال الضريبي؟
من خلال إصدار فواتير إلكترونية متوافقة تلقائيًا مع متطلبات الضريبة، ومتابعة التغييرات الضريبية أولًا بأول، وتقليل احتمالية الأخطاء اليدوية عند رفع القوائم للجهات المختصة.
ما البيانات المالية الأساسية التي يجب تسجيلها بدقة؟
الإيرادات حسب مصدرها، المصروفات التشغيلية والإدارية، التدفقات النقدية بأنواعها الثلاثة، والأصول والالتزامات بتفاصيلها، مع توثيق أي إجراءات مؤسسية تؤثر على رأس المال.
كيف تؤثر ضريبة القيمة المضافة على الباقات السياحية المجمّعة؟
لأن الباقة الواحدة قد تحتوي على بنود معفاة (كتذاكر الطيران الدولية) وأخرى خاضعة للضريبة الكاملة (كالإقامة والنقل المحلي)، يجب فصل هذه البنود عند الفوترة لضمان احتساب الضريبة بدقة وتفادي مخالفات الامتثال.
الخاتمة
فهم القوائم المالية لشركات السياحة لا يقتصر على معرفة تعريفاتها، بل يمتد إلى إدراك كيف تنعكس طبيعة النشاط السياحي على كل بند فيها: من تكاليف الإلغاء إلى فروق الموسمية إلى طريقة الاعتراف بالإيراد بين الوكيل والأصيل.
الشركة التي تتعامل مع قوائمها المالية كأداة تخطيط لا كإجراء شكلي، تكون أقدر على مواجهة تقلبات القطاع واتخاذ قرارات مبنية على أرقام حقيقية لا انطباعات.
هل تحتاج مساعدة في إعداد أو مراجعة القوائم المالية لشركتك السياحية؟

المستشار فيصل الرشيدي، مؤسس مدار النمو المالي، حاصل على بكالوريوس المحاسبة وشهادة أخصائي ضريبة القيمة المضافة، ومرخص له بمزاولة مهنة تقديم خدمات ضريبة القيمة المضافة من الهيئة السعودية للمراجعين والمحاسبين، ترخيص مهني رقم 020049.

